

Czy pożyczka od wspólnika podlega PCC? Nie – pożyczka udzielona spółce z o.o. przez jej wspólnika jest zwolniona z PCC, niezależnie od kwoty i oprocentowania. W klasycznym CIT otrzymany kapitał nie jest przychodem, ale odsetki, brak oprocentowania i umorzenie pożyczki mogą wywołać skutki podatkowe, a w estońskim CIT odsetki bywają ukrytym zyskiem.
Pożyczka od wspólnika to jeden ze sposobów finansowania działalności spółki z ograniczoną odpowiedzialnością. Pozwala zapewnić firmie dodatkowe środki bez podwyższania kapitału zakładowego, a jednocześnie określić zasady zwrotu pieniędzy i ewentualnego wynagrodzenia za udostępniony kapitał. Zawarcie takiej umowy wiąże się jednak z konsekwencjami podatkowymi, które zależą m.in. od oprocentowania pożyczki oraz sposobu opodatkowania spółki.
W tym artykule wyjaśniamy, kiedy przysługuje zwolnienie z PCC, czy otrzymany kapitał trzeba wykazać jako przychód w CIT, kiedy odsetki mogą być kosztem podatkowym i czy nieoprocentowane finansowanie jest korzystniejsze przy estońskim CIT. Stan prawny: 21 października 2026 r.
Pożyczka od wspólnika a PCC – kiedy przysługuje zwolnienie?
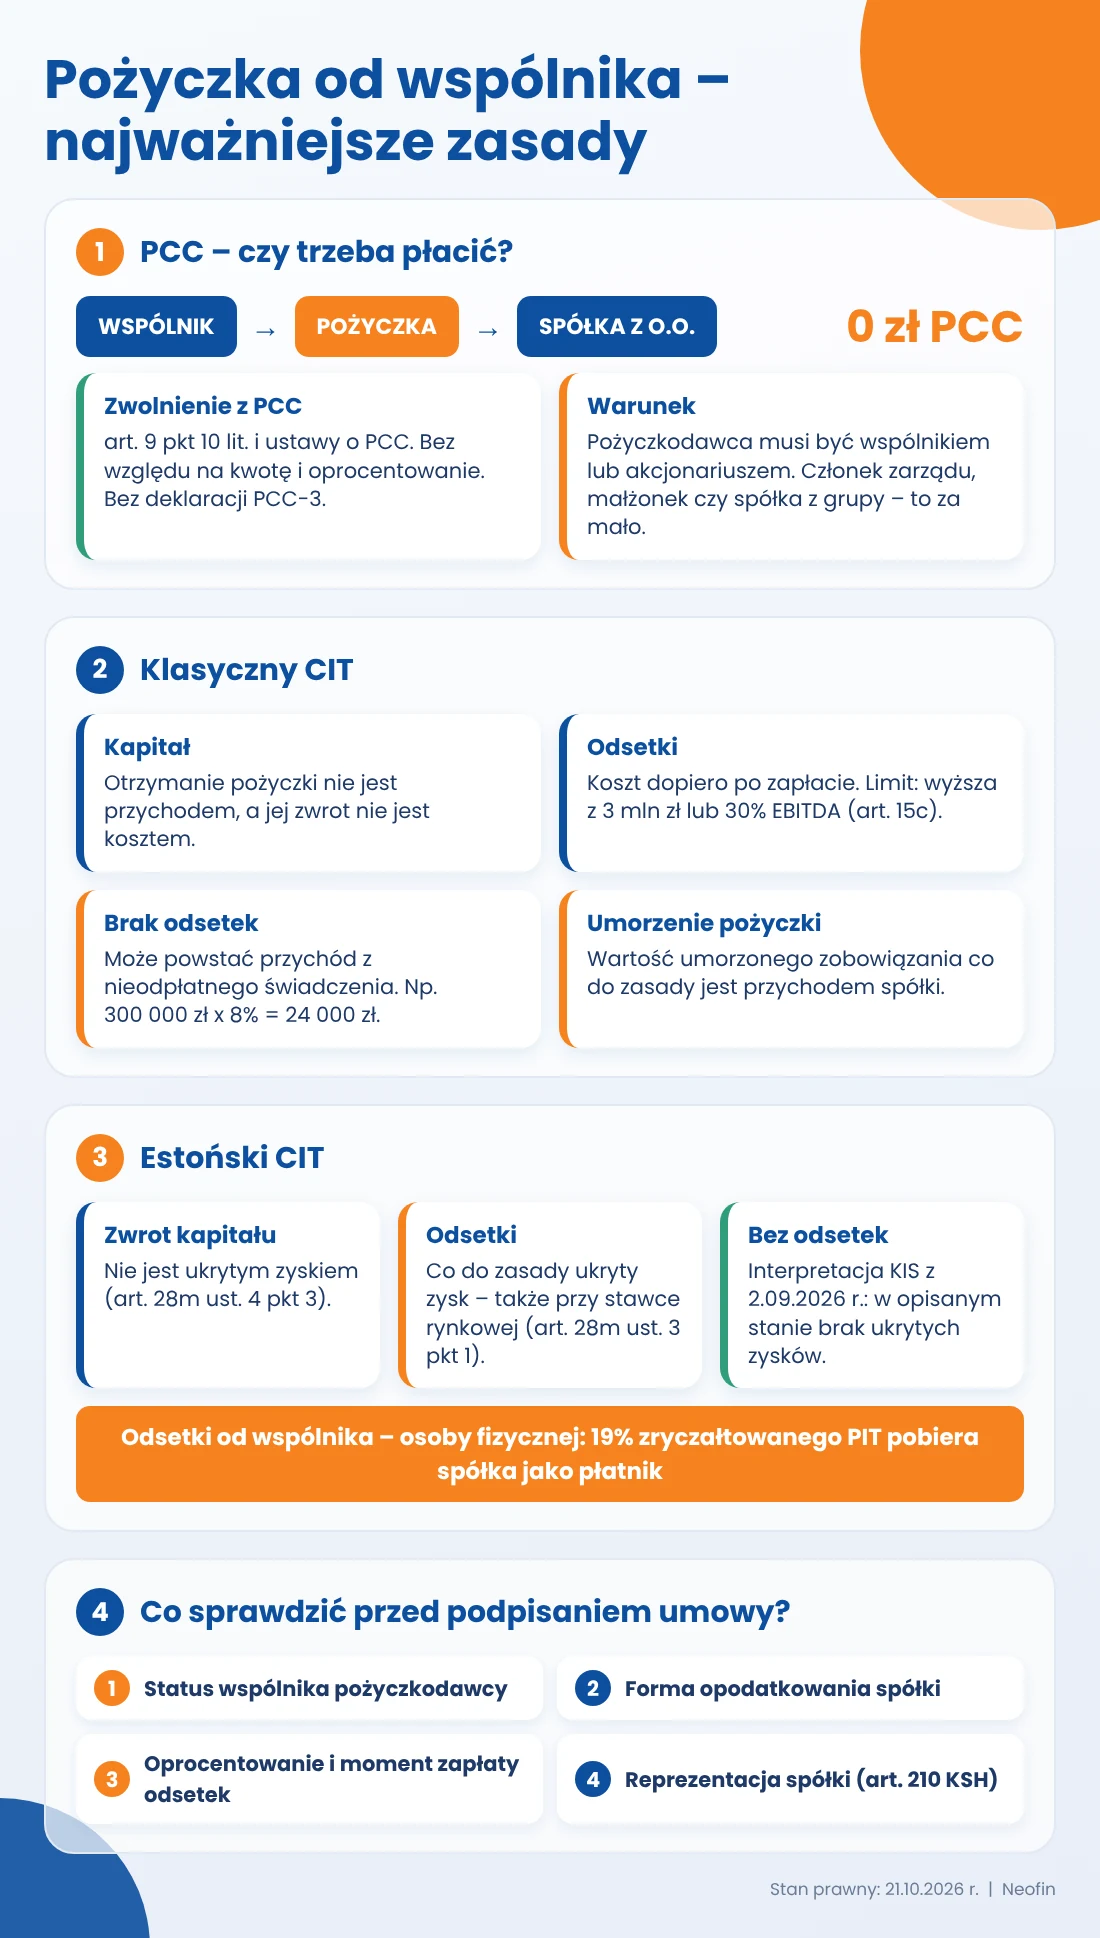
Zgodnie z art. 9 pkt 10 lit. i ustawy o podatku od czynności cywilnoprawnych zwolnione z PCC są pożyczki udzielane spółce kapitałowej przez jej wspólnika lub akcjonariusza. Zwolnienie obejmuje również spółki z ograniczoną odpowiedzialnością i nie jest uzależnione od wysokości pożyczki ani od określonego minimalnego udziału pożyczkodawcy w kapitale spółki.
Oznacza to, że spółka z o.o. może otrzymać od wspólnika zarówno niewielką pożyczkę na bieżące wydatki, jak i finansowanie o znacznej wartości, bez konieczności zapłaty PCC z tego tytułu.
Zwolnienie obejmuje pożyczki oprocentowane i nieoprocentowane. Nie ma również znaczenia, czy wspólnikiem jest osoba fizyczna, czy osoba prawna, o ile spełnione są ustawowe warunki.
Czy spółka musi składać deklarację PCC-3?
Jeżeli umowa pożyczki korzysta ze zwolnienia na podstawie art. 9 pkt 10 lit. i ustawy o PCC, spółka nie płaci podatku i nie składa deklaracji PCC-3 z tytułu tej czynności.
Kluczowe jest jednak to, aby pożyczkodawca rzeczywiście posiadał status wspólnika lub akcjonariusza spółki będącej pożyczkobiorcą. Samo zarządzanie spółką, pozostawanie z jej wspólnikiem w związku małżeńskim czy przynależność do tej samej grupy kapitałowej nie wystarczają do zastosowania zwolnienia.
Jeżeli pożyczki udziela członek zarządu, który nie jest wspólnikiem, małżonek wspólnika albo inna spółka z grupy, trzeba odrębnie ustalić zasady opodatkowania PCC i sprawdzić, czy zastosowanie może mieć inne zwolnienie lub wyłączenie.
Warto również pamiętać, że pożyczka nie jest tym samym co dopłata do spółki ani podwyższenie kapitału zakładowego. Każda z tych form finansowania podlega odrębnym zasadom prawnym i podatkowym.
Pożyczka od wspólnika a CIT – czy otrzymany kapitał jest przychodem?
W przypadku spółki rozliczającej CIT na zasadach ogólnych samo otrzymanie pożyczki nie powoduje powstania przychodu podatkowego. Wynika to z art. 12 ust. 4 pkt 1 ustawy o CIT, zgodnie z którym do przychodów nie zalicza się otrzymanych lub zwróconych pożyczek, z wyjątkiem skapitalizowanych odsetek.
Analogicznie spłata kapitału pożyczki nie stanowi kosztu uzyskania przychodów, co wynika z art. 16 ust. 1 pkt 10 lit. a ustawy o CIT.
Przykład: wspólnik udzielił spółce z o.o. pożyczki w wysokości 300 000 zł na sfinansowanie bieżącej działalności. Spółka otrzymuje pieniądze i zobowiązuje się do ich zwrotu w ustalonym terminie. W takiej sytuacji:
- otrzymanie 300 000 zł nie powoduje powstania przychodu podatkowego,
- zwrot 300 000 zł nie stanowi kosztu uzyskania przychodów,
- odsetki, jeśli zostały przewidziane w umowie, podlegają odrębnemu rozliczeniu podatkowemu.
Osobnej analizy mogą wymagać również różnice kursowe, jeżeli pożyczka została udzielona w walucie obcej, oraz finansowanie, którego warunki przewidują waloryzację kwoty kapitału.
Odsetki od pożyczki od wspólnika – kiedy spółka może zaliczyć je do kosztów podatkowych?
Odsetki od pożyczki mogą stanowić koszt uzyskania przychodów, jeżeli finansowanie służy osiąganiu przychodów albo zachowaniu lub zabezpieczeniu ich źródła. Podstawą jest art. 15 ust. 1 ustawy o CIT.
Samo zawarcie umowy pożyczki nie wystarcza. Spółka powinna być w stanie wykazać gospodarczy cel finansowania i związek poniesionego wydatku z prowadzoną działalnością. Odsetki od pożyczki przeznaczonej na finansowanie działalności operacyjnej mogą spełniać ten warunek, podobnie jak odsetki od finansowania inwestycji, z uwzględnieniem szczególnych zasad dotyczących rozliczania kosztów inwestycyjnych.
Czy naliczone, ale niezapłacone odsetki są kosztem CIT?
Co do zasady nie. Zgodnie z art. 16 ust. 1 pkt 11 ustawy o CIT odsetki od zobowiązań, w tym od pożyczek, nie stanowią kosztu uzyskania przychodów, jeżeli zostały jedynie naliczone, ale nie zostały zapłacone. Przepis obejmuje również odsetki umorzone.
Szczególnej uwagi wymaga kapitalizacja odsetek, czyli doliczenie ich do kwoty kapitału pożyczki. Taka operacja może wywołać skutki podatkowe i wymaga odrębnej oceny, w tym w zakresie momentu rozpoznania kosztu oraz rozliczenia odsetek po stronie pożyczkodawcy.
Nawet jeśli odsetki zostały zapłacone lub skapitalizowane, nie oznacza to automatycznie, że cała ich kwota może zostać zaliczona do kosztów podatkowych.
Limit kosztów finansowania dłużnego w CIT
Przy rozliczaniu odsetek trzeba uwzględnić również ograniczenia wynikające z art. 15c ustawy o CIT. Regulacja ta dotyczy nadwyżki kosztów finansowania dłużnego, obejmującej m.in. określone koszty odsetkowe, pomniejszone o przychody o charakterze odsetkowym.
Nadwyżka kosztów finansowania dłużnego nie podlega zaliczeniu do kosztów uzyskania przychodów w części przekraczającej wyższą z dwóch wartości:
- 3 mln zł,
- 30% podatkowej EBITDA obliczonej zgodnie z ustawą o CIT.
Wartości tych nie dodaje się do siebie. Limit nie odnosi się też do wysokości samej pożyczki, lecz do nadwyżki kosztów finansowania dłużnego podatnika.
Ograniczenia mogą obejmować również finansowanie pozyskane od podmiotów niepowiązanych. Dlatego przy ustalaniu kosztów podatkowych należy uwzględnić całość finansowania objętego regulacją, a nie analizować wyłącznie pojedynczą umowę ze wspólnikiem. Dodatkowo trzeba sprawdzić szczególne ograniczenia dotyczące określonych transakcji kapitałowych i pożyczek partycypacyjnych.
Nieoprocentowana pożyczka od wspólnika a CIT – czy powstaje przychód?
Umowa pożyczki może przewidywać, że wspólnik udostępnia spółce pieniądze bez wynagrodzenia. Z punktu widzenia prawa cywilnego jest to dopuszczalne rozwiązanie. W klasycznym CIT brak obowiązku zapłaty odsetek może jednak oznaczać uzyskanie przez spółkę nieodpłatnego świadczenia.
Spółka korzysta bowiem z kapitału, za którego udostępnienie na warunkach rynkowych musiałaby zapłacić. Korzyścią podatkową jest w tym przypadku wartość zaoszczędzonych odsetek, a nie cała kwota pożyczki.
Interpretacja KIS z 30 września 2026 r. – rynkowa wartość nieodpłatnego finansowania
W interpretacji indywidualnej z 30 września 2026 r., sygn. 0111-KDIB1-3.4010.460.2026.2.MBD, Dyrektor Krajowej Informacji Skarbowej potwierdził, że nieoprocentowana pożyczka udzielona spółce przez podmiot powiązany może powodować powstanie przychodu z nieodpłatnego świadczenia. Wartość przychodu należy ustalić na podstawie wynagrodzenia, jakie spółka zapłaciłaby za porównywalne finansowanie na warunkach rynkowych. W opisanej sprawie organ zaakceptował również rozpoznawanie przychodu na koniec poszczególnych lat podatkowych, w których pożyczka pozostawała w mocy (treść interpretacji).
Przy wycenie świadczenia należy uwzględnić rzeczywiste warunki finansowania, w szczególności jego walutę, okres, zabezpieczenia, sytuację finansową pożyczkobiorcy i ryzyko związane z udostępnieniem kapitału.
Przykład: spółka korzysta przez cały rok z nieoprocentowanej pożyczki w wysokości 300 000 zł. Gdyby porównywalne finansowanie było oprocentowane na poziomie 8% rocznie, wartość odsetek wyniosłaby 24 000 zł. W takim uproszczonym przykładzie 24 000 zł może stanowić podstawę do ustalenia wartości nieodpłatnego świadczenia. Przyjęte oprocentowanie służy wyłącznie ilustracji obliczenia i nie stanowi uniwersalnej stawki rynkowej.
Nie należy też automatycznie zakładać, że przychód trzeba rozpoznać dopiero w momencie zwrotu pożyczki. Moment rozliczenia powinien wynikać z charakteru świadczenia i okoliczności konkretnej transakcji.
Warto podkreślić, że przytoczona interpretacja dotyczy określonego stanu faktycznego. W przypadku pożyczki od wspólnika będącego osobą fizyczną lub w innych okolicznościach konieczna może być odrębna analiza.
Umorzenie pożyczki przez wspólnika – skutki w CIT
Jeżeli wspólnik rezygnuje z odzyskania pożyczonego kapitału i skutecznie zwalnia spółkę z obowiązku zwrotu zadłużenia, po stronie spółki może powstać przychód podatkowy.
Zgodnie z art. 12 ust. 1 pkt 3 lit. a ustawy o CIT wartość umorzonych zobowiązań co do zasady stanowi przychód, z uwzględnieniem wyjątków przewidzianych w przepisach.
Umorzenie pożyczki przez wspólnika nie jest automatycznie neutralne podatkowo tylko dlatego, że wierzycielem jest udziałowiec spółki. Ewentualne zobowiązanie podatkowe należy ustalić z uwzględnieniem całokształtu rozliczenia spółki i właściwych przepisów.
Trzeba przy tym odróżnić umorzenie długu od odroczenia terminu spłaty czy konwersji wierzytelności na kapitał. Każda z tych operacji wymaga odrębnej oceny prawnej i podatkowej.
Co z umorzeniem odsetek?
Rezygnacja z należnych odsetek również może prowadzić do konsekwencji podatkowych po stronie spółki. Nie można uznać, że umorzenie odsetek jest zawsze neutralne tylko dlatego, że spółka nie zaliczyła ich wcześniej do kosztów uzyskania przychodów.
Nieodpłatne zwolnienie z obowiązku zapłaty odsetek może zostać ocenione jako nieodpłatne świadczenie. Takie zagadnienie pojawiło się również w uzasadnieniu interpretacji KIS z 30 września 2026 r., sygn. 0111-KDIB1-3.4010.460.2026.2.MBD.
Pożyczka od wspólnika w estońskim CIT – czy trzeba zapłacić podatek?
Spółki korzystające z ryczałtu od dochodów spółek, czyli tzw. estońskiego CIT, rozliczają podatek według odmiennych zasad niż podatnicy klasycznego CIT. W tym modelu szczególne znaczenie ma kategoria ukrytych zysków, obejmująca określone świadczenia wykonywane na rzecz wspólników lub podmiotów powiązanych.
W przypadku pożyczki od wspólnika należy odróżnić zwrot kapitału od wynagrodzenia za udostępnienie pieniędzy.
Zwrot kapitału pożyczki a ukryte zyski
Art. 28m ust. 4 pkt 3 ustawy o CIT wyłącza z kategorii ukrytych zysków kwotę pożyczki zwróconą wspólnikowi lub podmiotowi powiązanemu. Sam zwrot kapitału nie jest więc traktowany tak samo jak wypłata odsetek. Inaczej wygląda sytuacja, gdy spółka wypłaca wspólnikowi wynagrodzenie za udostępniony kapitał.
Odsetki od pożyczki jako ukryty zysk
Zgodnie z art. 28m ust. 3 pkt 1 ustawy o CIT do ukrytych zysków zalicza się odsetki, prowizje, wynagrodzenia i opłaty wypłacane w związku z pożyczką udzieloną spółce przez wspólnika lub podmiot powiązany.
W praktyce oznacza to, że odsetki od pożyczki od wspólnika mogą podlegać opodatkowaniu ryczałtem jako ukryte zyski również wtedy, gdy zostały ustalone na warunkach rynkowych. Takie podejście przedstawiono m.in. w interpretacji indywidualnej z 17 grudnia 2025 r., sygn. 0114-KDIP2-2.4010.532.2025.1.IN. Przy planowaniu oprocentowanego finansowania spółka powinna zatem uwzględnić nie tylko wysokość odsetek, ale również ich kwalifikację na gruncie estońskiego CIT.
Nieoprocentowana pożyczka w estońskim CIT – stanowisko KIS
Odmienne podejście może mieć zastosowanie w przypadku pożyczki nieoprocentowanej, jeżeli wspólnik nie otrzymuje od spółki żadnego wynagrodzenia za udostępnienie kapitału.
W interpretacji indywidualnej z 2 września 2026 r., sygn. 0111-KDIB1-1.4010.410.2026.1.LG, Dyrektor KIS potwierdził stanowisko podatnika, zgodnie z którym otrzymanie nieoprocentowanej pożyczki od wspólnika, korzystanie z kapitału bez dodatkowych opłat i późniejszy zwrot samego kapitału nie powodowały w opisanych okolicznościach obowiązku zapłaty estońskiego CIT z tytułu ukrytych zysków (treść interpretacji).
Organ wskazał, że w opisanym przypadku korzyść z braku odsetek uzyskiwała spółka, a nie wspólnik. Nie oznacza to jednak, że każda nieoprocentowana pożyczka w estońskim CIT będzie zawsze neutralna podatkowo. Znaczenie mają rzeczywiste warunki umowy, ewentualne dodatkowe świadczenia i całokształt relacji między spółką a wspólnikiem.
Odsetki wypłacane wspólnikowi – obowiązki spółki jako płatnika PIT
Poza rozliczeniem CIT spółka powinna ustalić, jakie obowiązki podatkowe powstają po stronie wspólnika otrzymującego odsetki.
Jeżeli pożyczkodawcą jest osoba fizyczna będąca polskim rezydentem podatkowym, a pożyczka została udzielona poza działalnością gospodarczą w zakresie udzielania pożyczek, odsetki co do zasady podlegają 19-procentowemu zryczałtowanemu podatkowi dochodowemu. Podstawę stanowią art. 30a ust. 1 pkt 1 oraz właściwe przepisy dotyczące obowiązków płatnika i deklarowania pobranego podatku, w tym art. 41–42 ustawy o PIT.
Przykład: jeżeli należne wspólnikowi odsetki wynoszą 10 000 zł brutto, podatek wyniesie zasadniczo 1 900 zł, a kwota wypłacana wspólnikowi po potrąceniu podatku – 8 100 zł.
Inne zasady mogą dotyczyć pożyczkodawców będących osobami prawnymi lub nierezydentami podatkowymi. Przy wypłacie odsetek za granicę trzeba sprawdzić m.in. przepisy o podatku u źródła, właściwą umowę o unikaniu podwójnego opodatkowania i wymagania dotyczące certyfikatu rezydencji.
Również kapitalizacja odsetek wymaga odrębnej analizy obowiązków płatnika. Brak przelewu środków na rachunek wspólnika nie przesądza sam w sobie o braku skutków podatkowych.
Umowa pożyczki od wspólnika – reprezentacja spółki i wymagane formalności
Przed przekazaniem pieniędzy należy zadbać nie tylko o rozliczenia podatkowe, ale również o prawidłowe zawarcie umowy.
Jeżeli wspólnik udzielający pożyczki jest jednocześnie członkiem zarządu spółki z o.o., zastosowanie ma art. 210 § 1 Kodeksu spółek handlowych. W takim przypadku spółkę reprezentuje rada nadzorcza albo pełnomocnik powołany uchwałą zgromadzenia wspólników. Nie wystarczy zastosowanie zwykłych zasad reprezentacji przez zarząd.
Jeżeli jedyny wspólnik jest jednocześnie jedynym członkiem zarządu, umowa między nim a spółką wymaga zachowania formy aktu notarialnego, zgodnie z art. 210 § 2 KSH.
Warto również sprawdzić, czy zawarcie umowy wymaga uchwały wspólników. Znaczenie może mieć m.in. art. 230 KSH, dotyczący zobowiązań o wartości przekraczającej dwukrotność kapitału zakładowego, z uwzględnieniem postanowień umowy spółki.
Umowa powinna jednoznacznie określać:
- kwotę i walutę pożyczki,
- termin i sposób przekazania pieniędzy,
- termin zwrotu,
- zasady naliczania odsetek,
- warunki ewentualnej kapitalizacji lub przedłużenia finansowania.
Przy transakcjach między podmiotami powiązanymi należy ponadto zweryfikować obowiązki dotyczące cen transferowych.
Komentarz ekspertki
„Pożyczka od wspólnika bywa wygodnym sposobem finansowania bieżącej działalności lub inwestycji spółki. Zwolnienie z PCC oraz brak przychodu z tytułu otrzymania kapitału w klasycznym CIT sprawiają, że przedsiębiorcy często traktują ją jako prostą alternatywę dla dokapitalizowania. Tymczasem opłacalności pożyczki nie należy oceniać wyłącznie przez pryzmat braku PCC.
Kluczowe są warunki finansowania: oprocentowanie, okres udostępnienia środków, możliwość umorzenia zobowiązania i sposób opodatkowania spółki. W klasycznym CIT nieoprocentowana pożyczka może powodować powstanie przychodu z nieodpłatnego świadczenia, a w estońskim CIT oprocentowanie wypłacane wspólnikowi może zostać zakwalifikowane jako ukryty zysk.
Dlatego jeszcze przed podpisaniem umowy warto przeanalizować nie tylko jej skutki podatkowe, ale także wymogi korporacyjne i obowiązki dokumentacyjne. To prostsze niż późniejsze korygowanie rozliczeń.”
— Magdalena Tomaszewska, doradca podatkowy
Pożyczka od wspólnika w klasycznym i estońskim CIT – najważniejsze różnice
| Zagadnienie | Klasyczny CIT | Estoński CIT (ryczałt) |
|---|---|---|
| PCC od pożyczki od wspólnika | Zwolniona (art. 9 pkt 10 lit. i ustawy o PCC) | Zwolniona (art. 9 pkt 10 lit. i ustawy o PCC) |
| Zwrot kapitału pożyczki | Nie jest kosztem (art. 16 ust. 1 pkt 10 lit. a) | Nie jest ukrytym zyskiem (art. 28m ust. 4 pkt 3) |
| Odsetki wypłacane wspólnikowi | Koszt po zapłacie, z limitem z art. 15c | Co do zasady ukryty zysk (art. 28m ust. 3 pkt 1), także przy stawce rynkowej |
| Pożyczka nieoprocentowana | Może powstać przychód z nieodpłatnego świadczenia (interpretacja KIS z 30.09.2026 r.) | W opisanym stanie faktycznym brak ukrytych zysków (interpretacja KIS z 2.09.2026 r.) |
FAQ – najczęstsze pytania o pożyczkę od wspólnika
Czy pożyczka od wspólnika dla spółki z o.o. jest zwolniona z PCC?
Tak. Pożyczka udzielona spółce kapitałowej przez jej wspólnika lub akcjonariusza korzysta ze zwolnienia na podstawie art. 9 pkt 10 lit. i ustawy o PCC. Zwolnienie nie jest uzależnione od kwoty pożyczki ani od jej oprocentowania.
Czy spółka płaci CIT od otrzymanej pożyczki?
W klasycznym CIT otrzymanie kapitału pożyczki nie stanowi przychodu podatkowego, ponieważ środki podlegają zwrotowi. Sam zwrot kapitału nie jest również kosztem uzyskania przychodów. Odrębnej oceny wymagają odsetki, nieodpłatne świadczenia i umorzenie zobowiązania.
Czy odsetki od pożyczki od wspólnika można zaliczyć do kosztów podatkowych?
Tak, jeżeli spełniają ogólne warunki uznania wydatku za koszt uzyskania przychodów i nie podlegają ustawowym ograniczeniom. Co do zasady naliczone, lecz niezapłacone odsetki nie są kosztem podatkowym. Należy również uwzględnić m.in. ograniczenia dotyczące kosztów finansowania dłużnego.
Czy nieoprocentowana pożyczka od wspólnika powoduje przychód w CIT?
W klasycznym CIT co do zasady może powstać przychód z nieodpłatnego świadczenia odpowiadający wartości rynkowego wynagrodzenia za korzystanie z kapitału. W estońskim CIT skutki mogą być odmienne, co potwierdza interpretacja KIS z 2 września 2026 r. dotycząca określonych warunków nieoprocentowanej pożyczki.
Czy odsetki od pożyczki wspólnika są ukrytym zyskiem w estońskim CIT?
Co do zasady odsetki, prowizje, wynagrodzenia i opłaty związane z pożyczką udzieloną spółce przez wspólnika lub podmiot powiązany mogą stanowić ukryte zyski. Sam fakt ustalenia oprocentowania na poziomie rynkowym nie wyklucza takiej kwalifikacji.
Czy wspólnik może umorzyć pożyczkę udzieloną spółce?
Tak, ale umorzenie wymaga prawidłowego przeprowadzenia pod względem prawnym i może spowodować powstanie przychodu podatkowego po stronie spółki. Skutki zależą od rodzaju umorzonego zobowiązania i okoliczności sprawy.
Kto podpisuje umowę pożyczki, gdy wspólnik jest członkiem zarządu?
W przypadku umowy między spółką a członkiem jej zarządu spółkę reprezentuje rada nadzorcza albo pełnomocnik powołany uchwałą zgromadzenia wspólników, zgodnie z art. 210 § 1 KSH. Jeżeli jedyny wspólnik jest jednocześnie jedynym członkiem zarządu, obowiązuje szczególny wymóg aktu notarialnego.
Podsumowanie – co sprawdzić przed udzieleniem pożyczki spółce?
Pożyczka od wspólnika może zapewnić spółce z o.o. elastyczne finansowanie, ale jej skutki podatkowe zależą od więcej niż jednego przepisu. Przed zawarciem umowy warto zweryfikować:
- PCC: czy pożyczkodawca ma status wspólnika lub akcjonariusza uprawniający do zwolnienia,
- CIT: czy spółka rozlicza podatek na zasadach ogólnych, czy w formie estońskiego CIT,
- oprocentowanie: czy odsetki są uzasadnione gospodarczo, jak będą rozliczane i czy nie podlegają ograniczeniom,
- nieodpłatne świadczenia: czy brak odsetek może spowodować powstanie przychodu,
- umorzenie i kapitalizację: jakie skutki wywołają planowane operacje na zobowiązaniu,
- PIT i obowiązki płatnika: jak rozliczyć odsetki wypłacane wspólnikowi,
- formalności: czy umowa została prawidłowo zawarta i czy spełniono wymogi reprezentacji spółki.
Najważniejszy wniosek: zwolnienie z PCC nie przesądza o neutralności podatkowej całej pożyczki. O skutkach w CIT decydują oprocentowanie, forma opodatkowania spółki i sposób zakończenia finansowania.
Podstawa prawna i źródła
- art. 9 pkt 10 lit. i ustawy o podatku od czynności cywilnoprawnych (zwolnienie pożyczek udzielanych spółce kapitałowej przez wspólnika lub akcjonariusza),
- art. 12, art. 15, art. 15c, art. 16 oraz art. 28m ustawy o podatku dochodowym od osób prawnych,
- art. 30a oraz art. 41–42 ustawy o podatku dochodowym od osób fizycznych,
- art. 210 i art. 230 Kodeksu spółek handlowych,
- interpretacja indywidualna KIS z 30 września 2026 r., sygn. 0111-KDIB1-3.4010.460.2026.2.MBD (qmap.pl),
- interpretacja indywidualna KIS z 2 września 2026 r., sygn. 0111-KDIB1-1.4010.410.2026.1.LG (qmap.pl),
- interpretacja indywidualna KIS z 17 grudnia 2025 r., sygn. 0114-KDIP2-2.4010.532.2025.1.IN.
Potrzebujesz wsparcia w rozliczeniu pożyczki od wspólnika?
Prawidłowe rozliczenie pożyczki ma znaczenie zarówno dla CIT i PIT, jak i dla bezpieczeństwa podatkowego spółki. Neofin wspiera przedsiębiorców w bieżących rozliczeniach księgowych i podatkowych: analizuje skutki finansowania spółki, weryfikuje dokumentację i prawidłowo ujmuje operacje w księgach.
Skontaktuj się z Neofin, aby omówić sytuację swojej spółki i dobrać sposób rozliczenia do jej formy opodatkowania oraz warunków zawartej umowy.