

Fundacje rodzinne mogą stanąć przed istotnymi zmianami podatkowymi już od 2027 r. Projekt nowelizacji przewiduje między innymi podwyższenie stawki CIT od świadczeń wypłacanych beneficjentom, ograniczenie zwolnienia podatkowego przy sprzedaży niektórych składników majątku, nowe zasady opodatkowania najmu oraz rozszerzenie katalogu ukrytych zysków. Zmiany mają również objąć fundacje korzystające z zagranicznych struktur i określonych form finansowania.
Dla fundatorów i zarządów oznacza to konieczność ponownej analizy strategii zarządzania majątkiem, planowanych wypłat oraz zawartych umów. Znaczenie będą miały nie tylko rodzaj posiadanych aktywów, ale również terminy ich wniesienia do fundacji, sposób ich wykorzystywania i rok podatkowy fundacji.
Co dokładnie zakłada projekt zmian w opodatkowaniu fundacji rodzinnych od 2027 r.? Które preferencje mogą zostać ograniczone, a jakie rozwiązania przejściowe przewidziano dla istniejących fundacji?
Fundacja rodzinna od 2027 r. – najważniejsze planowane zmiany podatkowe
Projekt nowelizacji przewiduje kilka istotnych zmian w zasadach opodatkowania fundacji rodzinnych. Nie wszystkie dotyczą bezpośrednio stawki podatku – część zmienia warunki korzystania ze zwolnień, a inne rozszerzają zakres obowiązków podatkowych.
Do najważniejszych propozycji należą:
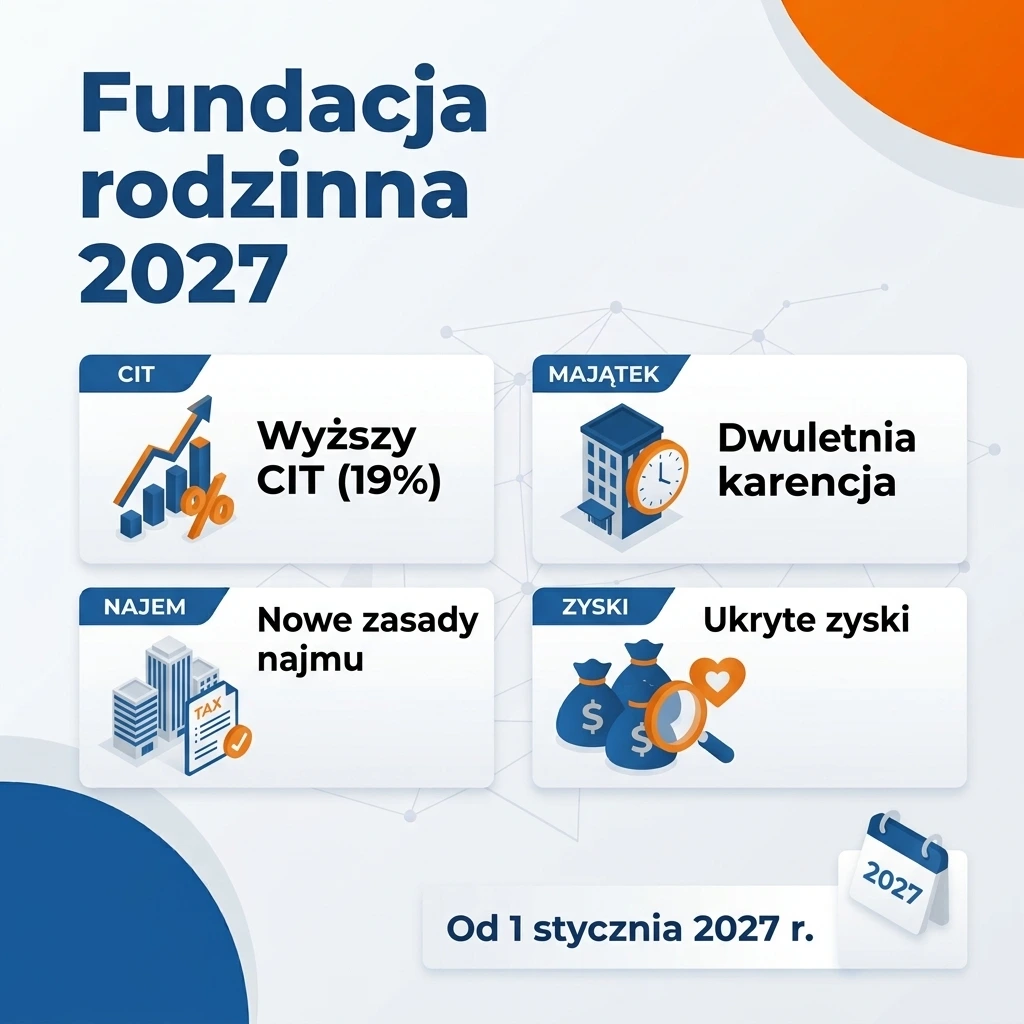
- Podwyższenie CIT od świadczeń dla beneficjentów – stawka ma wzrosnąć z 15% do 19%.
- Ograniczenie zwolnienia przy sprzedaży majątku – w określonych przypadkach sprzedaż składników wniesionych do fundacji lub przekazanych jej nieodpłatnie przed upływem dwuletniego okresu karencji nie będzie korzystać ze zwolnienia.
- Nowe zasady dotyczące najmu – zwolnienie ma być uzależnione między innymi od sposobu wynajmowania nieruchomości mieszkalnych i celu, w jakim są wykorzystywane.
- Zmiany dotyczące struktur transparentnych podatkowo – zwolnienie ma zostać ograniczone w zakresie przychodów, które nie korzystałyby z niego, gdyby fundacja uzyskała je bezpośrednio.
- Objęcie fundacji przepisami o CFC i exit tax – w przypadkach spełniających ustawowe przesłanki.
- Rozszerzenie katalogu ukrytych zysków – w szczególności w odniesieniu do pożyczek i należności wobec fundatora, beneficjentów oraz podmiotów powiązanych.
- Zmiany w PIT i przepisy przejściowe – obejmujące określone grupy beneficjentów oraz możliwość zwrotu wybranych nieruchomości i praw majątkowych.
Zakres i skutki poszczególnych rozwiązań należy oceniać na podstawie konkretnego brzmienia projektu. Samo ogłoszenie propozycji legislacyjnej nie oznacza jeszcze, że wszystkie przewidziane w niej przepisy wejdą w życie w przedstawionej formie.
Wyższy CIT od świadczeń dla beneficjentów – z 15% do 19%
Jedną z najistotniejszych propozycji jest podwyższenie stawki CIT od świadczeń przekazywanych przez fundację rodzinną beneficjentom. Zgodnie z projektem stawka ma wzrosnąć z 15% do 19%.
Zmiana może zwiększyć koszt wypłat, również tych finansowanych z zysków wypracowanych przed wejściem nowych przepisów.
Ile wyniesie podatek od świadczenia w wysokości 1 mln zł?
Przy założeniu, że podatek jest liczony od świadczenia o wartości 1 mln zł i pomijamy ewentualne pomniejszenia, porównanie wygląda następująco:
| Pozycja | Stawka 15% | Stawka 19% |
|---|---|---|
| Wartość świadczenia | 1 000 000 zł | 1 000 000 zł |
| CIT | 150 000 zł | 190 000 zł |
| Wzrost podatku | – | 40 000 zł |
Podwyższenie stawki o 4 punkty procentowe oznacza w tym przykładzie wzrost kwoty podatku o około 26,7%.
W praktyce rzeczywiste obciążenie trzeba ustalić z uwzględnieniem zasad rozliczania świadczeń i ewentualnych ustawowych pomniejszeń. Nie należy zatem automatycznie przyjmować, że w każdym przypadku ostateczny koszt podatkowy będzie odpowiadał prostemu przemnożeniu wartości wypłaty przez 19%.
Czy nowe zasady obejmą zyski wypracowane przed 2027 r.?
Projekt nie przewiduje ogólnej gwarancji zachowania stawki 15% dla wypłat finansowanych z zysków osiągniętych przed zmianą przepisów.
Znaczenie ma przede wszystkim moment przekazania świadczenia lub postawienia go do dyspozycji beneficjenta. Oznacza to, że wcześniejsze zgromadzenie środków w fundacji samo w sobie nie ma zapewniać zastosowania dotychczasowej stawki do późniejszej wypłaty.
Wniosek dla fundatorów: planowanie świadczeń powinno uwzględniać nie tylko źródło finansowania wypłat, ale również terminy ich realizacji oraz przepisy przejściowe.
Sprzedaż majątku fundacji rodzinnej – planowana dwuletnia karencja
Projekt przewiduje ograniczenie zwolnienia z CIT przy zbyciu mienia wniesionego do fundacji rodzinnej lub przekazanego jej nieodpłatnie. Ograniczenie ma dotyczyć sprzedaży przed upływem dwóch lat liczonych od końca roku kalendarzowego, w którym nastąpiło wniesienie lub przekazanie majątku.
Wyjątek przewidziano dla zbycia dokonywanego w wykonaniu nakazu organu władzy publicznej.
Jak będzie liczony okres karencji?
Dwuletni okres nie będzie liczony od dnia wniesienia składnika majątku, lecz od końca roku kalendarzowego, w którym do tego doszło.
Przykład:
Fundator wnosi udziały do fundacji rodzinnej w marcu 2027 r. Okres karencji rozpoczyna się w odniesieniu do tego zdarzenia od końca 2027 r. Zbycie od 1 stycznia 2030 r. nie będzie już objęte tym konkretnym ograniczeniem.
W praktyce oznacza to, że oczekiwanie na możliwość skorzystania ze zwolnienia może trwać niemal trzy lata, zależnie od daty wniesienia majątku.
Czy ograniczenie obejmie majątek wniesiony przed 2027 r.?
Projekt wiąże nowe ograniczenie z mieniem wniesionym lub przekazanym nieodpłatnie od 1 stycznia 2027 r. w przypadku fundacji, których rok podatkowy pokrywa się z rokiem kalendarzowym.
Sprzedaż w 2027 r. składnika majątku wniesionego w 2026 r. nie uruchomi zatem nowej dwuletniej karencji na podstawie tego przepisu.
Nie oznacza to jednak bezwarunkowego zwolnienia takiej transakcji z podatku. Nadal trzeba uwzględnić pozostałe warunki ustawowe, w tym regulacje dotyczące dozwolonej działalności fundacji rodzinnej.
Warto również pamiętać, że projektowany przepis dotyczy mienia wniesionego lub przekazanego nieodpłatnie. Nie należy rozszerzać go automatycznie na każdą transakcję nabycia aktywów, ponieważ zakres proponowanej regulacji jest określony konkretnie.
Najem nieruchomości przez fundację rodzinną – kiedy zwolnienie może zostać ograniczone?
Fundacje rodzinne posiadające nieruchomości powinny szczególnie uważnie przeanalizować projektowane zmiany. Ich znaczenie zależy nie tylko od rodzaju nieruchomości, ale także od sposobu jej wykorzystywania i treści zawartych umów.
Najem mieszkań – znaczenie bezpośredniego wynajmu na cele mieszkaniowe
Zgodnie z projektem zwolnienie ma pozostać dostępne dla budynków i lokali mieszkalnych oraz części mieszkalnych budynków o funkcji mieszanej, jeżeli fundacja wynajmuje je bezpośrednio i wyłącznie na cele mieszkaniowe.
Fundacja będzie musiała wykazać spełnienie tych warunków.
Istotny jest również model współpracy z operatorem nieruchomości. Jeżeli fundacja wynajmuje mieszkanie operatorowi, który następnie udostępnia je turystom, taki sposób wykorzystania nieruchomości nie odpowiada modelowi bezpośredniego najmu przez fundację wyłącznie na cele mieszkaniowe.
Projekt przewiduje ponadto wyłączenie dotyczące innych budynków, lokali i ich części przeznaczonych do całodobowego zakwaterowania.
Czy każda forma najmu komercyjnego straci zwolnienie?
Nie. Projekt nie oznacza automatycznego wyłączenia ze zwolnienia każdego przychodu z najmu komercyjnego.
Zwykły najem biura lub magazynu niezależnemu przedsiębiorcy nie jest automatycznie objęty nowymi wyłączeniami dotyczącymi lokali mieszkalnych i zakwaterowania.
Nadal jednak należy uwzględnić odrębne ograniczenia związane z majątkiem wykorzystywanym do prowadzenia działalności przez fundatora, beneficjenta lub określony podmiot powiązany.
Dla fundacji posiadających nieruchomości oznacza to potrzebę sprawdzenia:
- rzeczywistego sposobu wykorzystywania lokali i budynków;
- umów zawartych z najemcami i operatorami;
- tego, czy nieruchomości służą wyłącznie celom mieszkaniowym;
- powiązań pomiędzy fundacją, fundatorem, beneficjentami i kontrahentami;
- dokumentacji potwierdzającej spełnienie warunków zwolnienia.
Sama długoterminowa umowa najmu nie przesądzi o zachowaniu preferencji podatkowej.
Fundacja rodzinna a spółki transparentne podatkowo – nowe ograniczenia zwolnienia
Projekt przewiduje ograniczenie zwolnienia w odniesieniu do przychodów uzyskiwanych za pośrednictwem spółek i innych podmiotów transparentnych podatkowo, w których wynik podatkowy przypisywany jest wspólnikom.
Nie oznacza to jednak automatycznego wyłączenia wszystkich przychodów pochodzących z takich struktur.
Zwolnienie ma nie przysługiwać w takim zakresie, w jakim dane przychody nie korzystałyby z niego, gdyby fundacja rodzinna uzyskała je bezpośrednio.
Celem proponowanej regulacji jest ograniczenie możliwości wykorzystywania innych podmiotów do prowadzenia działalności, której dochody nie byłyby zwolnione na poziomie samej fundacji.
W praktyce konieczna może być analiza działalności poszczególnych spółek, źródeł ich przychodów oraz sposobu przypisywania wyników podatkowych.
Fundacje posiadające udziały w podmiotach transparentnych podatkowo powinny zatem sprawdzić, czy struktura inwestycyjna nadal będzie spełniała warunki korzystania ze zwolnienia po wejściu nowych przepisów.
CFC i exit tax – nowe obowiązki dla fundacji z zagranicznymi inwestycjami
Projekt przewiduje objęcie fundacji rodzinnych regulacjami dotyczącymi zagranicznych jednostek kontrolowanych (CFC) oraz podatku od niezrealizowanych zysków, czyli exit tax.
Nie oznacza to, że każda zagraniczna inwestycja fundacji będzie automatycznie opodatkowana. Obowiązki podatkowe będą zależeć od spełnienia przesłanek właściwych dla danego reżimu.
Zagraniczne jednostki kontrolowane (CFC)
W przypadku CFC konieczna będzie między innymi analiza kontroli nad zagraniczną jednostką oraz jej sytuacji podatkowej.
Samo posiadanie zagranicznych udziałów nie przesądza jeszcze o wystąpieniu obowiązku podatkowego. Konieczne będzie zbadanie konkretnych okoliczności i warunków wynikających z przepisów.
Exit tax, czyli podatek od niezrealizowanych zysków
Exit tax dotyczy określonych sytuacji, w których Polska traci prawo do opodatkowania określonych dochodów lub składników majątku. Nie jest to podatek nakładany automatycznie na sam zakup zagranicznych aktywów.
Projekt przewiduje również szczególne zasady odliczeń dostosowane do fundacji rodzinnych.
Dla fundacji posiadających międzynarodowe struktury inwestycyjne oznacza to potrzebę dodatkowej analizy podatkowej. W określonych przypadkach konsekwencje mogą wystąpić bez bieżącej wypłaty środków beneficjentom.
Ukryte zyski w fundacji rodzinnej – pożyczki i należności pod lupą
Kolejnym obszarem zmian jest rozszerzenie katalogu ukrytych zysków związanych z pożyczkami i należnościami wobec fundatora, beneficjentów oraz podmiotów powiązanych.
Projekt zakłada między innymi:
- Rozszerzenie regulacji dotyczących niespłaconych pożyczek. Zmiana ma objąć również fundatora i inne podmioty powiązane w odniesieniu do części pożyczki, która podlegała zwrotowi w danym roku podatkowym, ale nie została zwrócona do upływu terminu złożenia deklaracji za ten rok.
- Rozszerzenie regulacji dotyczących pożyczek długoterminowych. Zmiany mają objąć fundatora i powiązane osoby fizyczne w przypadku pożyczek udzielonych na co najmniej 10 lat, a także pożyczek udzielonych na krótszy okres, jeżeli ostateczny okres obowiązywania umowy wyniesie co najmniej 10 lat.
- Objęcie regulacją określonych należności. Do ukrytych zysków ma zostać zaliczona wartość należności umorzonych, przedawnionych lub odpisanych jako nieściągalne wobec beneficjenta, fundatora lub wskazanych podmiotów powiązanych.
Ostatnia z wymienionych kategorii nie ogranicza się do pożyczek. Projekt obejmuje również inne należności, z zastrzeżeniem dotyczącym ponownego uwzględniania wartości objętych wskazanymi przepisami o pożyczkach.
Co powinny sprawdzić fundacje rodzinne?
Przegląd powinien objąć nie tylko umowy pożyczek, ale również pozostałe rozrachunki z fundatorem, beneficjentami i podmiotami powiązanymi.
Warto zweryfikować w szczególności terminy spłaty, rzeczywisty okres obowiązywania umów, saldo należności oraz sposób ich rozliczania. Konieczne będzie również ustalenie, czy określone umorzenia lub odpisy mogą powodować skutki podatkowe na podstawie nowych regulacji.
Czy ograniczenie zwolnień oznacza podwójne opodatkowanie?
Przy analizie projektowanych zmian trzeba uwzględnić zasady pomniejszania podatku od świadczeń wypłacanych przez fundację rodzinną.
W przypadkach objętych art. 6 ust. 8 ustawy o CIT przepisy art. 24q ust. 8–9 przewidują możliwość pomniejszenia podatku od świadczeń o CIT zapłacony na zasadach ogólnych, w ustawowych granicach i przy zachowaniu warunku dotyczącego przedawnienia.
Nie należy więc mechanicznie sumować 19% podatku od dochodu i kolejnych 19% podatku od wypłaty, zakładając, że w każdym przypadku obie kwoty będą obciążały fundację niezależnie od siebie.
Jednocześnie wcześniejsza zapłata CIT może ograniczyć środki dostępne na dalsze inwestycje, nawet jeżeli podatek będzie można później rozliczyć w ramach ustawowego pomniejszenia.
Odrębnie należy traktować stawkę 25% przewidzianą dla działalności wykraczającej poza dozwolony zakres działalności fundacji rodzinnej. Projektowane zmiany nie powinny prowadzić do utożsamiania tej stawki ze standardowym opodatkowaniem świadczeń.
Zmiany w PIT – rozszerzenie katalogu uprawnionych do zwolnienia
Projekt przewiduje rozszerzenie zwolnienia z PIT na przychody zstępnych rodzeństwa fundatora oraz zstępnych jego pasierba.
Zmiana może mieć znaczenie między innymi dla fundacji rodzinnych tworzonych wspólnie przez rodzeństwo, w których beneficjentami są dzieci poszczególnych fundatorów.
Nie będzie to jednak automatyczne zwolnienie każdej wypłaty w całości. Zwolnienie nadal ma być stosowane w części odpowiadającej ustawowej proporcji mienia przypisanej danemu fundatorowi, ustalanej na dzień uzyskania przychodu.
Zgodnie z projektem zmiana w PIT ma dotyczyć przychodów uzyskanych od 1 stycznia 2027 r.
Przy planowaniu świadczeń należy zatem uwzględnić zarówno stopień pokrewieństwa beneficjenta, jak i zasady ustalania proporcji mienia przypisanej fundatorowi.
Przepisy przejściowe – od kiedy fundacje rodzinne zastosują nowe zasady?
Zgodnie z projektem nowe regulacje CIT mają być zasadniczo stosowane od roku podatkowego fundacji rozpoczynającego się po 31 grudnia 2026 r.
Ważne jest więc nie tylko to, czy fundacja istnieje przed 2027 r., ale również to, kiedy rozpoczyna się jej rok podatkowy.
Fundacja z rokiem podatkowym innym niż kalendarzowy
Jeżeli rok podatkowy fundacji rozpoczął się przed 1 stycznia 2027 r. i zakończy się po 31 grudnia 2026 r., dotychczasowe przepisy CIT mają być stosowane do końca tego roku podatkowego.
Przykładowo, jeśli rok podatkowy fundacji trwa od 1 lipca 2026 r. do 30 czerwca 2027 r., nowe zasady CIT będą zasadniczo stosowane od 1 lipca 2027 r.
Podobne znaczenie ma początek nowego roku podatkowego przy ustalaniu, które wniesienia majątku będą objęte projektowaną dwuletnią karencją.
Projekt nie przewiduje jednak ogólnej gwarancji zachowania dotychczasowych zasad dla wszystkich istniejących fundacji, zawartych umów i zgromadzonych zysków. Ochrona przejściowa ma charakter punktowy i dotyczy konkretnych sytuacji wskazanych w przepisach.
Zwrot nieruchomości z fundacji rodzinnej – szczególne rozwiązanie przejściowe
Projekt przewiduje szczególne rozwiązanie dla wybranych nieruchomości i praw majątkowych przekazanych wcześniej fundacji rodzinnej.
Zwrot ma dotyczyć określonych kategorii składników majątku związanych z nieruchomościami mieszkalnymi i przeznaczonymi do całodobowego zakwaterowania. Majątek ma zostać przekazany osobie, która przed 1 stycznia 2027 r. była jego właścicielem bezpośrednio przed wniesieniem lub nieodpłatnym przekazaniem do fundacji. Nie musi to być wyłącznie fundator.
Nie jest to zatem powszechne prawo do podatkowo neutralnego wycofania dowolnych aktywów, na przykład udziałów w spółkach.
Do kiedy będzie możliwy zwrot?
Projekt przewiduje zasadniczo termin do 31 grudnia 2027 r. Dla fundacji, których rok podatkowy rozpoczął się przed 1 stycznia 2027 r. i zakończy się po 31 grudnia 2026 r., termin ma wynosić 12 miesięcy od końca tego roku podatkowego.
Po spełnieniu warunków określonych w projekcie:
- zwrot nie będzie objęty opodatkowaniem na podstawie art. 24q i art. 24r ustawy o CIT;
- darowizna będzie zwolniona z podatku od spadków i darowizn, a zwrot w innej formie nie będzie stanowił przychodu w PIT;
- zwrot nie rozpocznie od nowa pięcioletniego terminu właściwego dla prywatnej sprzedaży nieruchomości, a okres, w którym nieruchomość lub prawo należały do fundacji, zostanie do niego zaliczony.
Projekt przewiduje jednocześnie ograniczenie kosztów przy późniejszej sprzedaży przez fundatora. Nie będą uwzględniane koszty poniesione w okresie, gdy nieruchomość lub prawo należały do fundacji.
Nawet po spełnieniu warunków preferencji konieczna będzie odrębna analiza VAT, kosztów notarialnych oraz prawnych warunków przeniesienia własności.
Jak przygotować fundację rodzinną na zmiany od 2027 r.?
Niezależnie od ostatecznego kształtu nowelizacji fundatorzy i zarządy powinni rozpocząć analizę tych obszarów, na które projekt może mieć największy wpływ.
Rekomendowane działania obejmują:
- Przeliczenie planowanych świadczeń dla beneficjentów – z uwzględnieniem możliwej zmiany stawki CIT i zasad pomniejszania podatku.
- Przegląd aktywów wniesionych do fundacji – w szczególności nieruchomości i udziałów, których sprzedaż jest planowana w kolejnych latach.
- Weryfikację umów najmu – zwłaszcza w przypadku lokali mieszkalnych wynajmowanych operatorom oraz nieruchomości wykorzystywanych przez podmioty powiązane.
- Analizę pożyczek i rozrachunków – pod kątem terminów spłaty, okresów obowiązywania umów oraz potencjalnego uznania określonych należności za ukryte zyski.
- Przegląd zagranicznych inwestycji i struktur – w celu ustalenia, czy mogą zostać spełnione przesłanki stosowania przepisów o CFC lub exit tax.
- Sprawdzenie roku podatkowego fundacji – ponieważ może on wpływać na moment rozpoczęcia stosowania nowych zasad.
- Ocenę możliwości zwrotu wybranych nieruchomości – jeśli fundacja posiada składniki majątku objęte projektowanymi przepisami przejściowymi.
Ważne jest, aby decyzje podejmować na podstawie indywidualnej analizy podatkowej i prawnej. Nie każda zmiana struktury majątku będzie korzystna, a samo przyspieszenie wypłaty lub sprzedaży nie musi prowadzić do oszczędności podatkowej.
Komentarz ekspertki Neofin
Magda Tomaszewska, ekspertka podatkowa Neofin:
Projektowane zmiany pokazują, jak istotne jest uwzględnianie konsekwencji podatkowych nie tylko na etapie tworzenia fundacji rodzinnej, ale również podczas jej bieżącego funkcjonowania. Szczególnej uwagi wymagają planowane świadczenia dla beneficjentów, nieruchomości wykorzystywane w działalności najmu oraz rozliczenia z fundatorem i podmiotami powiązanymi.
Warto już teraz przeanalizować posiadane aktywa, zawarte umowy i planowane przepływy finansowe. Pozwoli to zidentyfikować obszary, w których ewentualna zmiana przepisów może wpłynąć na koszt podatkowy lub dostępność środków. Jednocześnie decyzje powinny uwzględniać ostateczne brzmienie nowelizacji, ponieważ na etapie projektu nie wszystkie rozwiązania są przesądzone.
FAQ – fundacja rodzinna i zmiany podatkowe od 2027 r.
1. Czy od 2027 r. CIT od świadczeń fundacji rodzinnej wzrośnie do 19%?
Projekt przewiduje podwyższenie stawki CIT od świadczeń dla beneficjentów z 15% do 19%. Ostateczne zastosowanie nowych zasad będzie zależało od uchwalenia przepisów i właściwych regulacji przejściowych.
2. Czy wypłata zysków wypracowanych przed 2027 r. będzie opodatkowana stawką 15%?
Projekt nie przewiduje ogólnej ochrony dla wszystkich wypłat finansowanych ze środków zgromadzonych przed zmianą. Znaczenie ma moment przekazania świadczenia lub postawienia go do dyspozycji beneficjenta.
3. Czy fundacja rodzinna będzie musiała odczekać dwa lata przed sprzedażą nieruchomości lub udziałów?
Projekt przewiduje ograniczenie zwolnienia przy sprzedaży mienia wniesionego do fundacji lub przekazanego jej nieodpłatnie przed upływem dwóch lat liczonych od końca roku kalendarzowego wniesienia lub przekazania. Ograniczenie ma dotyczyć składników objętych nowymi przepisami, a nie automatycznie całego majątku fundacji.
4. Czy najem mieszkania przez fundację rodzinną nadal będzie zwolniony z CIT?
Projekt zakłada utrzymanie zwolnienia w przypadku bezpośredniego wynajmu nieruchomości mieszkalnej wyłącznie na cele mieszkaniowe, przy spełnieniu pozostałych warunków. Inaczej może być oceniany model, w którym fundacja wynajmuje lokal operatorowi udostępniającemu go turystom.
5. Czy każda zagraniczna inwestycja fundacji rodzinnej będzie objęta CFC lub exit tax?
Nie. Zastosowanie tych regulacji będzie zależało od spełnienia określonych przesłanek ustawowych. Samo posiadanie zagranicznych aktywów nie oznacza automatycznie obowiązku zapłaty podatku.
6. Czy pożyczki udzielane fundatorowi lub beneficjentowi będą uznawane za ukryte zyski?
Projekt przewiduje rozszerzenie regulacji dotyczących między innymi określonych niespłaconych pożyczek, pożyczek długoterminowych oraz umorzonych, przedawnionych lub nieściągalnych należności. Każdą sytuację należy ocenić z uwzględnieniem warunków umowy, okresu finansowania i przepisów, które ostatecznie wejdą w życie.
7. Czy istniejąca fundacja rodzinna zachowa dotychczasowe zasady opodatkowania?
Nie można zakładać, że wszystkie istniejące fundacje zostaną objęte ochroną dotychczasowych zasad. Projekt przewiduje określone przepisy przejściowe, a moment zastosowania nowych regulacji CIT ma zależeć zasadniczo od początku roku podatkowego fundacji.
8. Czy w 2027 r. będzie można wycofać nieruchomość z fundacji bez podatku?
Projekt przewiduje szczególne rozwiązanie przejściowe dotyczące wybranych nieruchomości i praw majątkowych, przy spełnieniu określonych warunków i zachowaniu terminów. Preferencja nie obejmuje automatycznie wszystkich składników majątku ani wszystkich form jego zwrotu.
Podsumowanie – czy warto już teraz przeanalizować skutki zmian?
Projekt zmian w opodatkowaniu fundacji rodzinnych od 2027 r. może wpłynąć na koszt wypłat dla beneficjentów, zasady sprzedaży majątku, rozliczanie najmu, finansowanie podmiotów powiązanych oraz inwestycje zagraniczne. Jednocześnie przewiduje wybrane rozwiązania przejściowe, które mogą mieć znaczenie dla konkretnych składników majątku.
Najważniejsze jest rozpatrywanie proponowanych zmian w kontekście rzeczywistej sytuacji fundacji: jej aktywów, zawartych umów, roku podatkowego i planów finansowych. Wcześniejsza analiza pozwala przygotować różne scenariusze i uniknąć podejmowania decyzji wyłącznie na podstawie ogólnych informacji o zmianie stawki CIT.
Neofin wspiera przedsiębiorców w analizie zagadnień podatkowych i organizacji rozliczeń. Jeśli zarządzasz fundacją rodzinną i chcesz ocenić, jakie skutki mogą przynieść projektowane zmiany, skontaktuj się z naszym zespołem. Pomożemy wskazać obszary wymagające szczególnej uwagi i przygotować się do zmian z uwzględnieniem specyfiki Twojej sytuacji.