

Kiedy split payment w VAT jest obowiązkowy? Gdy jednocześnie wartość brutto całej faktury przekracza 15 000 zł, faktura obejmuje towar lub usługę z załącznika nr 15 do ustawy o VAT, a transakcja jest dokonywana między podatnikami i na fakturze wykazano kwotę VAT.
Mechanizm podzielonej płatności, czyli split payment (MPP), od kilku lat jest stałym elementem rozliczeń VAT w Polsce. W części transakcji przedsiębiorca może korzystać z niego dobrowolnie, natomiast w określonych przypadkach zastosowanie MPP jest obowiązkowe. O obowiązku nie decyduje wyłącznie wartość faktury ani sama przynależność towaru lub usługi do określonej branży – konieczne jest łączne spełnienie warunków określonych w ustawie.
Pominięcie obowiązkowego MPP może mieć konsekwencje nie tylko w VAT. Do końca 2026 r. może również prowadzić do wyłączenia wydatku z kosztów uzyskania przychodów w PIT lub CIT. Od 1 stycznia 2027 r. sankcja dochodowa za zapłatę z pominięciem MPP ma zostać zniesiona, ale nie oznacza to zniesienia samego obowiązku stosowania split payment ani sankcji w VAT. Stan prawny: 7 października 2026 r.
Czym jest split payment i jak działa mechanizm podzielonej płatności?
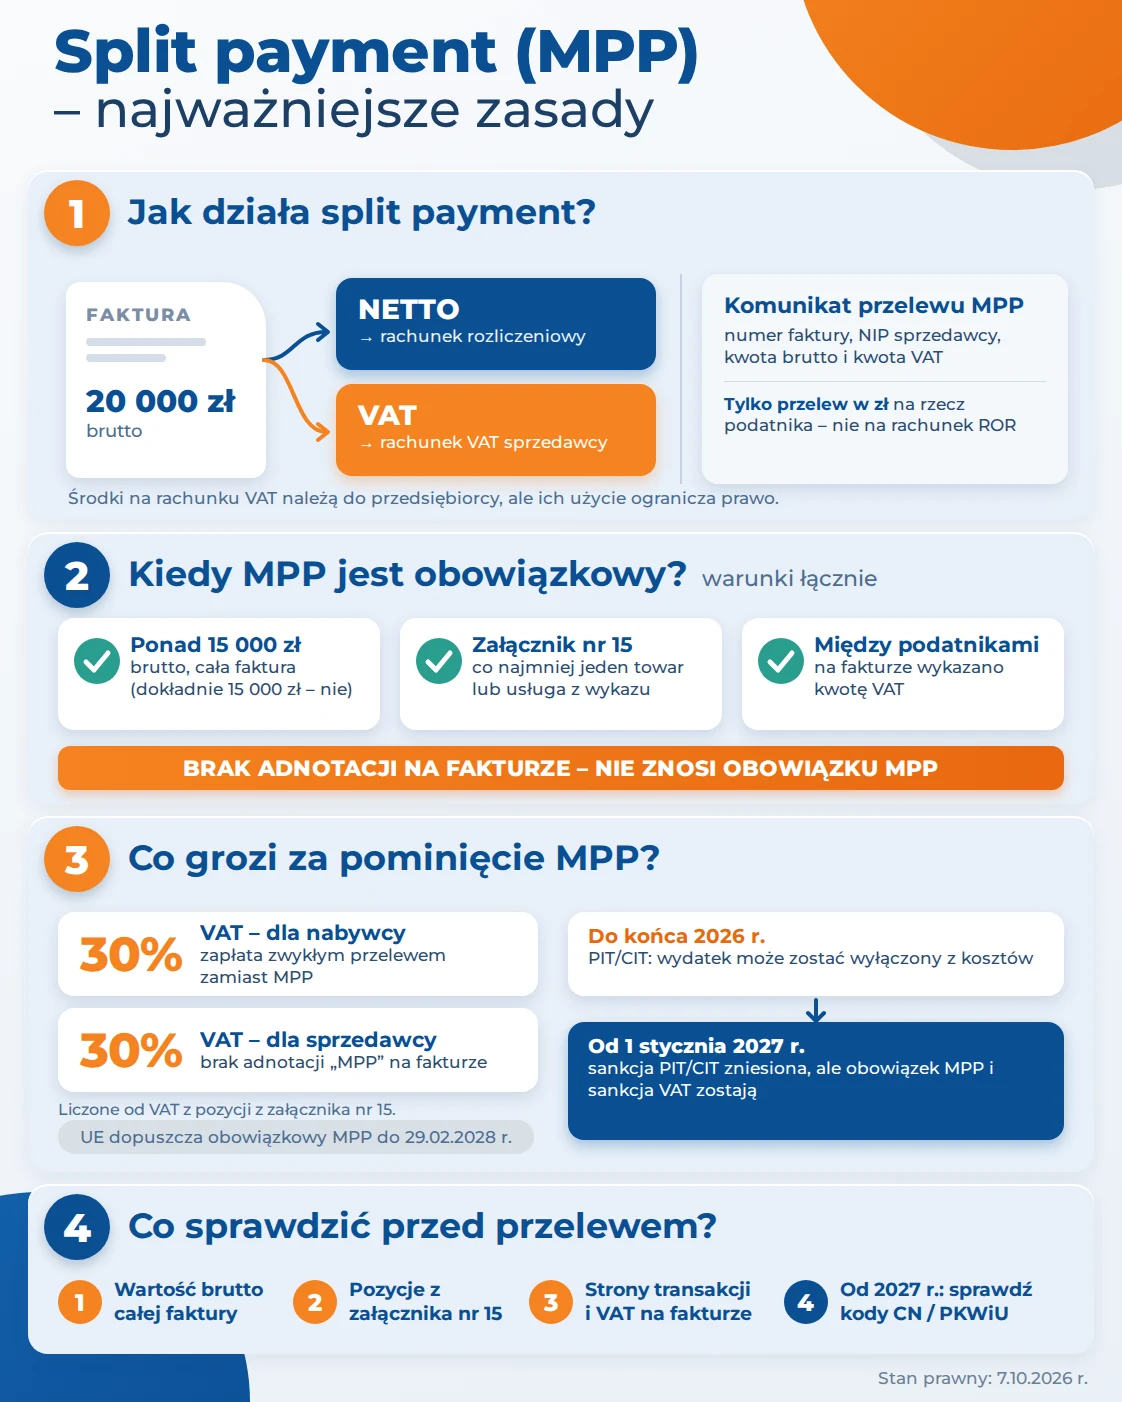
Mechanizm podzielonej płatności polega na rozdzieleniu płatności za fakturę VAT na dwie części. Przy zwykłym przelewie cała kwota brutto trafia na rachunek sprzedawcy. Przy zastosowaniu MPP:
- kwota netto trafia na rachunek rozliczeniowy sprzedawcy,
- kwota VAT trafia na jego rachunek VAT.
Nabywca nie musi znać numeru rachunku VAT kontrahenta. Płatność realizowana jest za pomocą specjalnego komunikatu przelewu, w którym wskazuje się m.in. numer faktury, NIP sprzedawcy, kwotę brutto oraz kwotę VAT.
MPP stosuje się do płatności realizowanych przelewem w złotych polskich na rzecz podatnika. Nie można zastosować komunikatu przelewu MPP do rachunku osobistego ROR.
Czy pieniądze na rachunku VAT należą do przedsiębiorcy?
Tak. Środki zgromadzone na rachunku VAT są własnością podatnika, ale ich wykorzystanie jest ograniczone przepisami.
Można nimi regulować m.in. określone zobowiązania podatkowe, VAT należny kontrahentom, należności celne czy składki ZUS. Przedsiębiorca może również wystąpić do naczelnika urzędu skarbowego o zgodę na przekazanie środków z rachunku VAT na zwykły rachunek rozliczeniowy.
Mechanizm podzielonej płatności zwiększa więc bezpieczeństwo obrotu VAT, ale jednocześnie może wpływać na płynność finansową firmy.
Kiedy split payment jest obowiązkowy?
Obowiązkowy MPP wynika z art. 108a ustawy o VAT. Warunki jego zastosowania należy analizować łącznie. W typowej transakcji krajowej obowiązek zastosowania split payment powstaje, gdy jednocześnie:
- wartość brutto całej faktury przekracza 15 000 zł albo równowartość tej kwoty w walucie obcej,
- faktura obejmuje co najmniej jeden towar lub usługę wymienione w załączniku nr 15 do ustawy o VAT,
- transakcja jest dokonywana między podatnikami, a faktura zawiera wykazaną kwotę VAT.
Nabywcą może być również podatnik korzystający ze zwolnienia z VAT. Obowiązkowy MPP nie dotyczy natomiast konsumenta kupującego towar lub usługę prywatnie ani faktur, na których nie wykazano kwoty VAT.
Czy faktura musi przekraczać 15 000 zł?
Tak. W przypadku obowiązkowego MPP znaczenie ma wartość brutto całej faktury, a nie wartość pozycji objętej załącznikiem nr 15. Faktura na dokładnie 15 000 zł brutto nie przekracza ustawowego limitu. Przykładowo:
- faktura na 14 900 zł brutto, nawet jeśli dotyczy towaru z załącznika nr 15 – nie podlega obowiązkowemu MPP z tego tytułu,
- faktura na 15 000 zł brutto – również nie przekracza progu,
- faktura na 20 000 zł brutto zawierająca towar z załącznika nr 15 – może podlegać obowiązkowemu MPP.
Czy cały zakup musi być objęty MPP?
Nie zawsze. Jeżeli faktura przekracza 15 000 zł brutto i zawiera zarówno towary lub usługi z załącznika nr 15, jak i inne pozycje, obowiązkowy MPP dotyczy VAT przypadającego na pozycje objęte wykazem.
Przykład: faktura opiewa na 20 000 zł brutto. Towary z załącznika nr 15 mają wartość 2 000 zł, a pozostałe towary – 18 000 zł. W takim przypadku obowiązek MPP dotyczy części związanej z towarami objętymi załącznikiem nr 15. Dla uproszczenia nabywca może jednak zapłacić w MPP całą fakturę.
Jakie towary i usługi znajdują się w załączniku nr 15?
Załącznik nr 15 obejmuje określone grupy towarów i usług, m.in.:
- wybrane usługi budowlane,
- paliwa,
- wyroby stalowe,
- złom i odpady,
- wybrane urządzenia elektroniczne,
- smartfony,
- części i akcesoria do pojazdów samochodowych.
Nie wystarczy jednak stwierdzenie, że dana firma działa w „branży budowlanej”, „motoryzacyjnej” czy „elektronicznej”. Decydujące znaczenie ma konkretny towar lub usługa wskazane w wykazie.
Czy adnotacja „mechanizm podzielonej płatności” na fakturze oznacza obowiązek zapłaty w MPP?
Co do zasady sprzedawca ma obowiązek umieścić na fakturze adnotację „mechanizm podzielonej płatności”, jeżeli transakcja spełnia warunki obowiązkowego MPP. Jednocześnie trzeba pamiętać o bardzo ważnej zasadzie: brak adnotacji na fakturze nie zwalnia nabywcy z obowiązku zastosowania MPP.
Jeżeli nabywca sam stwierdzi, że transakcja spełnia ustawowe warunki obowiązkowego split payment, powinien dokonać płatności w MPP. Ministerstwo Finansów wprost wskazuje, że obowiązek może istnieć również wtedy, gdy sprzedawca nie umieścił wymaganej adnotacji na fakturze.
Z drugiej strony samo umieszczenie adnotacji „mechanizm podzielonej płatności” nie powoduje automatycznie powstania obowiązku MPP, jeśli ustawowe przesłanki nie zostały spełnione.
Co grozi za pominięcie obowiązkowego split payment?
Konsekwencje mogą dotyczyć zarówno sprzedawcy, jak i nabywcy.
Sankcja VAT dla nabywcy
Jeżeli nabywca miał obowiązek zapłaty w MPP, ale uregulował należność w zwykłym przelewie, organ podatkowy może ustalić dodatkowe zobowiązanie podatkowe w wysokości 30% kwoty VAT przypadającej na towary lub usługi objęte obowiązkowym MPP. Sankcja nie jest więc liczona od całej wartości brutto faktury.
Można jej uniknąć, jeżeli dostawca lub usługodawca rozliczy całą kwotę VAT wynikającą z faktury.
Sankcja VAT dla sprzedawcy
Sprzedawca, który powinien umieścić na fakturze adnotację „mechanizm podzielonej płatności”, a tego nie zrobi, również może zostać objęty dodatkowym zobowiązaniem podatkowym odpowiadającym 30% kwoty VAT przypadającej na towary lub usługi objęte obowiązkowym MPP. Sankcji można uniknąć m.in. wtedy, gdy nabywca zapłaci w MPP VAT przypadający na towary lub usługi objęte obowiązkowym mechanizmem.
Czy pominięcie MPP może mieć konsekwencje karnoskarbowe?
Tak. W określonych przypadkach nieprawidłowości związane z obowiązkowym MPP mogą również prowadzić do odpowiedzialności na gruncie Kodeksu karnego skarbowego. W praktyce oznacza to, że błędne potraktowanie obowiązku MPP nie powinno być postrzegane wyłącznie jako kwestia technicznego sposobu wykonania przelewu.
Czy pominięcie MPP powoduje utratę kosztu podatkowego?
Do końca 2026 r. pominięcie obowiązkowego MPP może mieć również konsekwencje w PIT i CIT. Przepisy podatków dochodowych przewidują wyłączenie z kosztów uzyskania przychodów wydatku w sytuacji, gdy mimo obowiązku zapłata została dokonana z pominięciem mechanizmu podzielonej płatności, a faktura zawierała wymaganą adnotację.
To istotne rozróżnienie: brak adnotacji „mechanizm podzielonej płatności” na fakturze nie znosi obowiązku MPP w VAT, ale ma znaczenie dla zastosowania tej konkretnej sankcji w PIT/CIT.
Jeżeli wydatek został już zaliczony do kosztów, konieczne może być odpowiednie zmniejszenie kosztów albo – gdy nie jest to możliwe – zwiększenie przychodów.
Co zmieni się od 1 stycznia 2027 r.?
Od 1 stycznia 2027 r. przedsiębiorców czeka istotna zmiana w zakresie konsekwencji w podatkach dochodowych. W ramach zmian deregulacyjnych zniesiona zostanie sankcja PIT/CIT związana z zapłatą z pominięciem obowiązkowego MPP. Ministerstwo Finansów wskazywało, że zmiana ma ograniczyć obciążenia przedsiębiorców związane z niewłaściwym sposobem zapłaty.
Nie należy jednak interpretować tej zmiany jako zniesienia split payment. Od 2027 r. nadal:
- będzie istniał obowiązek zastosowania MPP w przypadkach określonych w ustawie o VAT,
- możliwe będzie ustalenie dodatkowego zobowiązania VAT w wysokości 30% odpowiedniej kwoty VAT,
- pozostaną konsekwencje związane z odpowiedzialnością za prawidłowe rozliczenie VAT.
Zmiana dotyczy więc sankcji w PIT/CIT, a nie obowiązku stosowania MPP w VAT.
Załącznik nr 15 do ustawy o VAT zmieni się od 2027 r.
Od 1 stycznia 2027 r. zmienią się również zasady określania towarów i usług objętych załącznikiem nr 15. Ustawa z 4 września 2026 r. o zmianie ustawy o VAT oraz ustawy o zasadach ewidencji i identyfikacji podatników i płatników została ogłoszona 29 września 2026 r. i zasadniczo wchodzi w życie 1 stycznia 2027 r.
Nowe przepisy przewidują m.in. określanie towarów według Nomenklatury Scalonej (CN), przy jednoczesnym wskazaniu pozycji, dla których oznaczenie CN nie będzie miało znaczenia. W przypadku usług zastosowanie znajdzie natomiast PKWiU albo wskazanie niezależne od symbolu PKWiU.
Dla przedsiębiorców oznacza to konieczność ponownego przeanalizowania klasyfikacji sprzedawanych produktów i usług. Szczególnie istotne będzie to dla firm, które obecnie automatycznie kwalifikują towary lub usługi do MPP na podstawie stosowanych kodów lub opisów.
Nowy załącznik nr 16 i odpowiedzialność solidarna
Zmiany wprowadzają również nowy załącznik nr 16, związany z zakresem odpowiedzialności solidarnej za zaległości VAT kontrahenta. W wykazie znajdą się m.in. określone usługi informatyczne, księgowe, doradcze czy reklamowe.
Trzeba jednak wyraźnie podkreślić: objęcie usługi załącznikiem nr 16 nie oznacza automatycznie, że każda faktura za taką usługę będzie objęta obowiązkowym MPP. Dobrowolna płatność w mechanizmie podzielonej płatności może natomiast w określonych przypadkach mieć znaczenie dla ochrony nabywcy przed odpowiedzialnością solidarną.
Jak długo będzie obowiązywał obowiązkowy split payment?
Polska ma obecnie zgodę Unii Europejskiej na stosowanie szczególnego środka w postaci obowiązkowego mechanizmu podzielonej płatności do 29 lutego 2028 r. Wynika to z decyzji wykonawczej Rady (UE) 2025/373.
Nie oznacza to jednak, że MPP zostanie automatycznie zniesiony po tej dacie. Ewentualne dalsze stosowanie obowiązkowego mechanizmu będzie wymagało kolejnych działań na poziomie unijnym. Na dziś przedsiębiorcy powinni więc traktować obowiązkowy MPP jako element obowiązującego systemu rozliczeń VAT.
Dobrowolny MPP – czy warto stosować split payment, gdy nie jest obowiązkowy?
Mechanizm podzielonej płatności może być stosowany również dobrowolnie. Może mieć to znaczenie szczególnie wtedy, gdy przedsiębiorca chce ograniczyć określone ryzyka związane z rozliczeniami VAT kontrahenta.
Dobrowolne zastosowanie MPP może być również praktycznym rozwiązaniem w sytuacji, gdy przedsiębiorca ma wątpliwości co do obowiązku zastosowania mechanizmu. Ministerstwo Finansów wskazuje, że w przypadku wątpliwości co do obowiązku MPP można rozważyć dobrowolną płatność w tym mechanizmie.
Jak sprawdzić, czy fakturę trzeba zapłacić w MPP?
Przed wykonaniem przelewu warto przeprowadzić prostą, ale kompletną weryfikację:
- Sprawdź wartość brutto całej faktury. Czy przekracza 15 000 zł? Pamiętaj, że chodzi o wartość całej faktury, a nie tylko wartość towaru lub usługi objętej załącznikiem nr 15.
- Sprawdź przedmiot transakcji. Czy choć jedna pozycja faktury znajduje się w załączniku nr 15 do ustawy o VAT? Nie wystarczy ocena branży kontrahenta – należy sprawdzić konkretny towar lub usługę.
- Zweryfikuj status stron transakcji. Czy transakcja jest dokonywana między podatnikami i czy faktura zawiera wykazaną kwotę VAT?
- Sprawdź wyjątki. Należy uwzględnić m.in. szczególne zasady dotyczące potrącenia oraz innych przypadków wyłączonych z obowiązkowego MPP.
- Nie polegaj wyłącznie na adnotacji na fakturze. Adnotacja „mechanizm podzielonej płatności” jest ważnym sygnałem, ale jej brak nie oznacza automatycznie braku obowiązku.
- Od 2027 r. zweryfikuj klasyfikację towarów i usług. Zmiana załącznika nr 15 oznacza, że stosowane obecnie schematy kwalifikacji transakcji mogą wymagać aktualizacji.
Komentarz ekspertki
„W praktyce największym problemem przy MPP nie jest samo wykonanie przelewu, ale prawidłowe rozpoznanie, czy obowiązek podzielonej płatności w ogóle powstał. Przedsiębiorcy często zwracają uwagę przede wszystkim na adnotację na fakturze albo na branżę kontrahenta. Tymczasem należy sprawdzić kilka warunków jednocześnie – przede wszystkim wartość brutto całej faktury, przedmiot transakcji i status stron.
Szczególnej uwagi będzie wymagał przełom 2026 i 2027 roku. Z jednej strony zniesiona zostanie sankcja w PIT i CIT za pominięcie MPP, z drugiej – sam obowiązek wynikający z ustawy o VAT pozostanie. Dodatkowo zmieni się sposób identyfikowania towarów i usług objętych załącznikiem nr 15.
Dlatego warto jeszcze przed końcem 2026 roku zweryfikować procedury płatności oraz sposób klasyfikowania transakcji w firmie. To prostsze rozwiązanie niż korygowanie błędów po dokonaniu płatności.”
— Magdalena Tomaszewska, doradca podatkowy
Split payment w 2026 r. i od 2027 r. – najważniejsze różnice
| Zagadnienie | Do końca 2026 r. | Od 1 stycznia 2027 r. |
|---|---|---|
| Obowiązek MPP w VAT (art. 108a ustawy o VAT) | Obowiązuje | Nadal obowiązuje |
| Dodatkowe zobowiązanie VAT (30% właściwej kwoty VAT) | Może zostać ustalone | Nadal może zostać ustalone |
| Wyłączenie wydatku z kosztów w PIT/CIT | Możliwe, gdy faktura zawierała adnotację „mechanizm podzielonej płatności” | Sankcja zostanie zniesiona |
| Określanie towarów i usług z załącznika nr 15 | Dotychczasowe zasady | Towary według CN (z wyjątkami), usługi według PKWiU albo wskazanie niezależne od symbolu PKWiU |
| Zgoda UE na obowiązkowy MPP | Do 29 lutego 2028 r. | Do 29 lutego 2028 r. |
FAQ – najczęstsze pytania o split payment
Czy faktura na dokładnie 15 000 zł musi być zapłacona w MPP?
Nie. Ustawowy próg dotyczy faktury, której wartość przekracza 15 000 zł brutto. Faktura na dokładnie 15 000 zł nie spełnia tego warunku.
Czy brak adnotacji „mechanizm podzielonej płatności” oznacza, że nie trzeba stosować MPP?
Nie. Jeżeli ustawowe warunki obowiązkowego MPP są spełnione, nabywca powinien zapłacić w MPP również wtedy, gdy sprzedawca nie umieścił wymaganej adnotacji.
Czy konsument musi stosować split payment?
Nie. Obowiązkowy MPP dotyczy określonych transakcji między podatnikami. Konsument dokonujący zakupu prywatnego nie jest objęty tym obowiązkiem.
Czy faktura w walucie obcej może być objęta MPP?
Tak. Samo wystawienie faktury w walucie obcej nie wyłącza MPP. Mechanizm płatności VAT w MPP realizowany jest w złotych.
Czy przedsiębiorca może dobrowolnie zapłacić fakturę w MPP?
Tak, jeżeli spełnione są warunki zastosowania dobrowolnego MPP. Dobrowolne zastosowanie mechanizmu może mieć również znaczenie dla ograniczenia określonych ryzyk związanych z odpowiedzialnością VAT.
Czy od 2027 r. zniknie split payment?
Nie. Od 2027 r. zmieniają się m.in. zasady dotyczące sankcji w PIT/CIT oraz zakres załącznika nr 15. Sam obowiązek MPP wynikający z ustawy o VAT pozostaje.
Czy od 2027 r. pominięcie MPP będzie bez konsekwencji?
Nie. Zniknięcie określonej sankcji w PIT/CIT nie oznacza zniesienia konsekwencji w VAT. W określonych sytuacjach nadal może zostać ustalone dodatkowe zobowiązanie podatkowe odpowiadające 30% właściwej kwoty VAT.
Podsumowanie – co przedsiębiorca powinien sprawdzić przed zapłatą?
Split payment nadal pozostaje istotnym elementem systemu VAT. Aby prawidłowo ocenić obowiązek jego zastosowania, nie wystarczy sprawdzić, czy na fakturze znajduje się odpowiednia adnotacja. Przedsiębiorca powinien każdorazowo zweryfikować:
- wartość brutto całej faktury,
- towary i usługi wskazane w załączniku nr 15,
- status podatkowy stron transakcji,
- kwotę VAT wykazaną na fakturze,
- ewentualne ustawowe wyjątki,
- prawidłowość rachunku, na który dokonywana jest płatność.
Od 1 stycznia 2027 r. dodatkowym zadaniem będzie dostosowanie procedur do zmienionego załącznika nr 15 i nowych zasad klasyfikacji towarów oraz usług.
Najważniejszy wniosek: zniesienie sankcji dochodowej za pominięcie MPP nie oznacza końca obowiązkowego split payment. Mechanizm pozostaje elementem rozliczeń VAT, a obowiązkowy MPP jest obecnie dopuszczony na poziomie unijnym do 29 lutego 2028 r.
Podstawa prawna i źródła
- art. 108a ustawy o podatku od towarów i usług (obowiązkowy mechanizm podzielonej płatności),
- załącznik nr 15 do ustawy o VAT,
- ustawa z 4 września 2026 r. o zmianie ustawy o VAT oraz ustawy o zasadach ewidencji i identyfikacji podatników i płatników (ogłoszona 29 września 2026 r.), w tym załączniki nr 15 i nr 16 w brzmieniu obowiązującym od 1 stycznia 2027 r.,
- decyzja wykonawcza Rady (UE) 2025/373.
Potrzebujesz wsparcia w prawidłowym rozliczaniu VAT?
Prawidłowa kwalifikacja transakcji do MPP ma znaczenie zarówno dla rozliczenia VAT, jak i bezpieczeństwa podatkowego przedsiębiorstwa. Neofin wspiera firmy w bieżących rozliczeniach podatkowych, weryfikacji obowiązków VAT oraz organizacji procesów księgowych.
Skontaktuj się z Neofin, jeśli chcesz uporządkować zasady stosowania MPP w swojej firmie i przygotować procedury uwzględniające zmiany obowiązujące od 2027 roku.