

Czy spóźniona wpłata oznacza utratę prawa do zaliczek uproszczonych w CIT? Nie automatycznie – najnowsze interpretacje Dyrektora KIS z 2026 r. wskazują, że samo opóźnienie w zapłacie zaliczki nie powinno pozbawiać podatnika prawa do tej formy rozliczenia, jeżeli spełnia on warunki ustawowe. Opóźnienie nie jest jednak obojętne podatkowo – może oznaczać zaległość i odsetki za zwłokę.
Zaliczki uproszczone CIT pozwalają ustalić miesięczną zaliczkę na podstawie podatku należnego wykazanego w odpowiednim zeznaniu z poprzednich lat. Dla przedsiębiorcy oznacza to większą przewidywalność obciążeń w trakcie roku, ale też konkretne warunki i obowiązki.
Poniżej wyjaśniamy, kto może stosować uproszczoną formę zaliczek, jak ją obliczyć i jak wygląda aktualna linia interpretacyjna. Stan prawny i przegląd interpretacji: 27 września 2026 r.
Zaliczki uproszczone w CIT – na czym polega ta forma rozliczenia?
Zaliczki na podatek dochodowy od osób prawnych mogą być rozliczane na dwa podstawowe sposoby: na zasadach ogólnych, w oparciu o dochód osiągnięty od początku roku, albo w formie uproszczonej. W metodzie uproszczonej mechanizm jest inny.
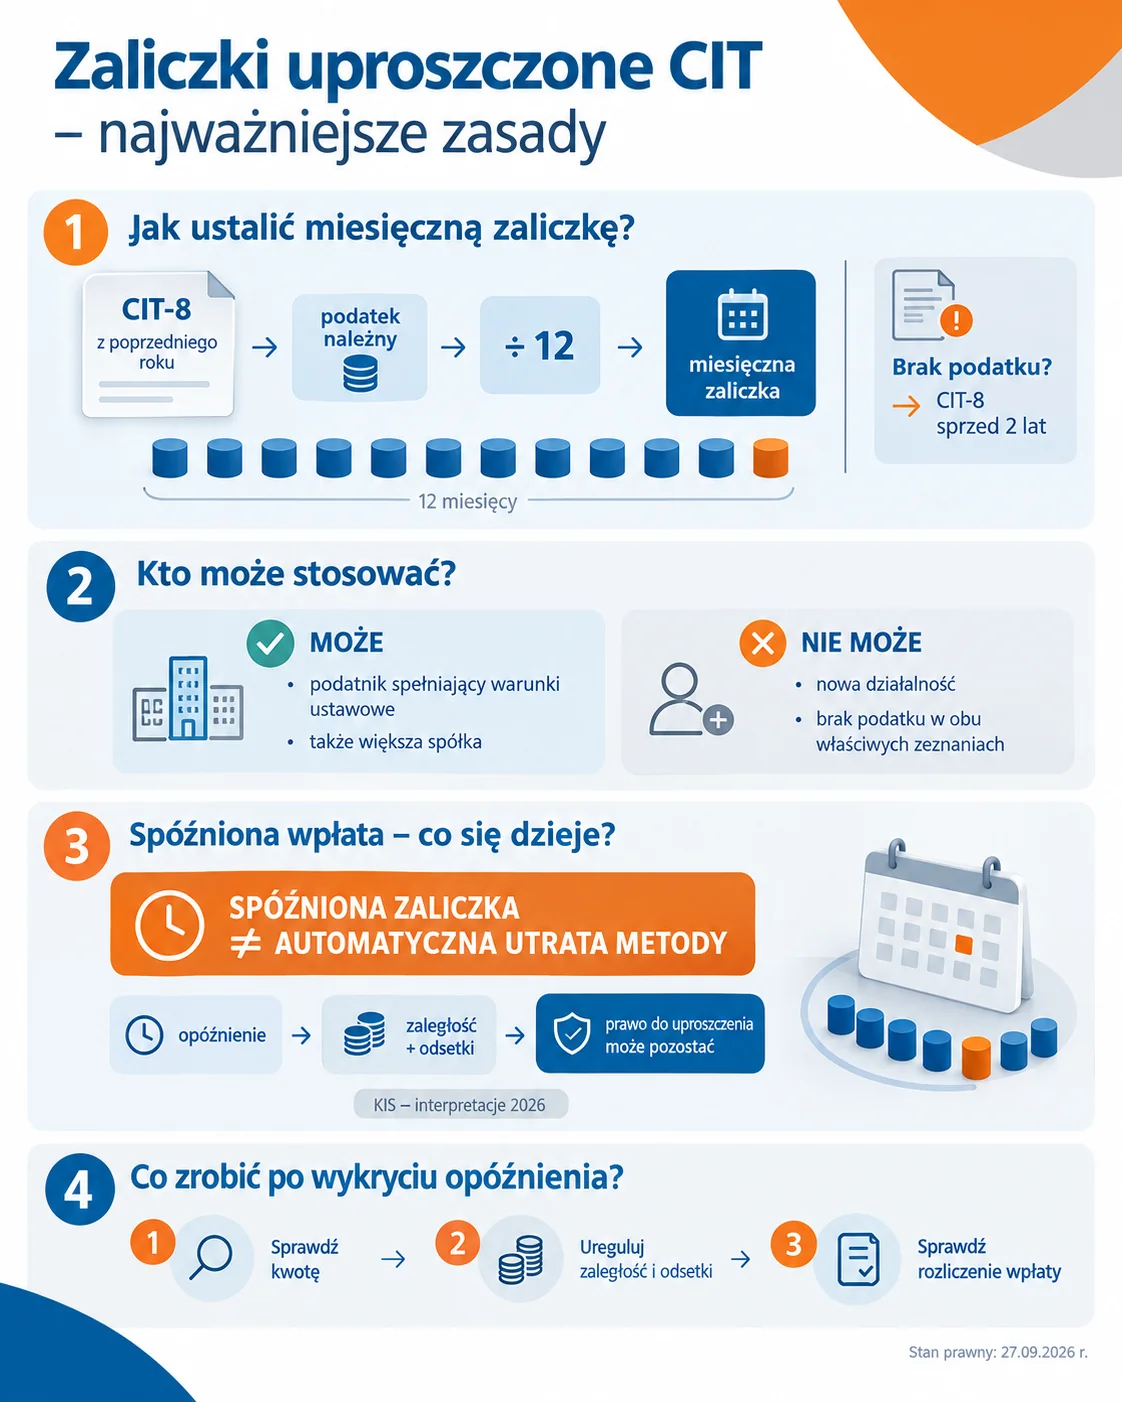
Zgodnie z art. 25 ust. 6 ustawy o CIT podatnik może wpłacać miesięczne zaliczki w wysokości 1/12 podatku należnego wykazanego w zeznaniu CIT złożonym w roku poprzedzającym dany rok podatkowy.
Jeżeli w tym zeznaniu podatnik nie wykazał podatku należnego, może wykorzystać podatek należny wynikający z zeznania złożonego dwa lata wcześniej. Jeżeli również w tym zeznaniu podatek należny nie został wykazany, standardowa metoda uproszczona nie jest dostępna.
Istotne jest przy tym, że przepisy odwołują się do roku złożenia zeznania, a nie do roku, którego zeznanie dotyczy.
Przykład obliczenia zaliczki uproszczonej
Spółka złożyła CIT-8 za 2024 r. w 2025 r. W zeznaniu wykazała 240 000 zł podatku należnego. Jeżeli w 2026 r. korzysta z zaliczek uproszczonych, zasadniczą podstawą ich obliczenia jest właśnie 240 000 zł.
Miesięczna zaliczka wynosi: 240 000 zł ÷ 12 = 20 000 zł.
Nie chodzi przy tym o kwotę podatku, która pozostała do dopłaty po odliczeniu wcześniej zapłaconych zaliczek, ale o podatek należny wykazany w odpowiednim zeznaniu.
Kto może stosować zaliczki uproszczone w CIT?
Zaliczki uproszczone nie są rozwiązaniem przeznaczonym wyłącznie dla małych podatników. Z ustawowego mechanizmu mogą korzystać również większe przedsiębiorstwa, jeżeli spełniają warunki określone w ustawie o CIT. Najważniejsze znaczenie ma odpowiednia historia rozliczeń podatnika.
Z uproszczonej formy nie mogą skorzystać m.in. podatnicy, którzy:
- po raz pierwszy podjęli działalność w roku podatkowym albo w roku go poprzedzającym,
- nie wykazali podatku należnego w żadnym z dwóch właściwych zeznań,
- nie spełniają pozostałych warunków wynikających z art. 25 ustawy o CIT.
Samo osiągnięcie przychodów czy nawet dochodu nie wystarcza. Dla możliwości zastosowania standardowego mechanizmu uproszczonych zaliczek istotne jest wykazanie podatku należnego w odpowiednim zeznaniu.
Zasady te dotyczą klasycznego systemu CIT. Podatnicy opodatkowani ryczałtem od dochodów spółek, czyli tzw. estońskim CIT, rozliczają podatek według odrębnych zasad.
Czy zaliczki uproszczone trzeba zgłaszać do urzędu skarbowego?
Obecnie podatnik nie składa odrębnego zawiadomienia o wyborze uproszczonej formy zaliczek przed rozpoczęciem roku.
O wyborze tej formy informuje się w zeznaniu rocznym CIT składanym za rok, w którym podatnik wpłacał zaliczki uproszczone. Tak wynika z art. 25 ust. 7a ustawy o CIT. Oznacza to, że jeżeli spółka stosuje zaliczki uproszczone w 2026 r., informację o tej formie rozliczenia wykazuje w zeznaniu CIT-8 za 2026 r.
Jednocześnie ustawa wymaga, aby wybrana forma była stosowana przez cały rok podatkowy.
Kiedy należy wpłacać zaliczki uproszczone CIT?
Zaliczki uproszczone są zaliczkami miesięcznymi. Co do zasady należy je wpłacać do 20. dnia każdego miesiąca za miesiąc poprzedni.
Podatnik korzystający z uproszczenia nie może po prostu zdecydować, że w jednym miesiącu zastosuje metodę uproszczoną, a w kolejnym obliczy zaliczkę na podstawie bieżącego dochodu. Wybrana forma powinna być stosowana przez cały rok podatkowy.
W przypadku ostatniej zaliczki ustawa przewiduje możliwość jej pominięcia, jeżeli przed upływem terminu jej wpłaty podatnik złoży zeznanie roczne i rozliczy podatek zgodnie z art. 27 ust. 1 ustawy o CIT.
Zaliczki uproszczone nie oznaczają niższego podatku CIT
Uproszczona metoda wpływa na sposób rozliczania zaliczek w trakcie roku, ale nie zmienia wysokości podatku należnego za cały rok. Po zakończeniu roku podatnik ustala rzeczywisty wynik podatkowy i wysokość należnego CIT, a wpłacone zaliczki są rozliczane na poczet tego podatku. W rezultacie może wystąpić:
- dopłata podatku, jeżeli rzeczywisty CIT jest wyższy od sumy zaliczek,
- nadpłata, jeżeli suma zaliczek przewyższa ostateczny podatek.
Z punktu widzenia płynności finansowej metoda uproszczona może więc działać w różny sposób. Jeżeli bieżące dochody są wyższe niż w roku stanowiącym podstawę kalkulacji, stała zaliczka może być niższa niż zaliczka wynikająca z aktualnego wyniku podatkowego. Jeżeli natomiast dochody spadają, podatnik nadal musi co do zasady wpłacać zaliczki wynikające z historycznego podatku.
Bieżąca strata nie oznacza automatycznie możliwości zaprzestania wpłacania zaliczek uproszczonych ani samodzielnego obniżenia ich wysokości.
Czy wysokość zaliczki uproszczonej zawsze jest taka sama?
Nie w każdym przypadku. Ustawa o CIT przewiduje szczególne zasady m.in. w sytuacji, gdy rok podatkowy stanowiący podstawę kalkulacji trwał krócej albo dłużej niż 12 miesięcy. W takim przypadku podatek należny uwzględnia się proporcjonalnie do liczby miesięcy. Nie można więc automatycznie przyjąć zasady „podatek podzielony przez 12”.
Znaczenie mogą mieć również korekty zeznania będącego podstawą ustalenia zaliczek. Przepisy regulują, od którego momentu korekta wpływa na wysokość zaliczek. Szczególne rozwiązania dotyczą także m.in.:
- zawieszenia działalności,
- określenia podatku przez organ podatkowy,
- porozumienia podatkowego, w ramach którego możliwe jest ustalenie zaliczek na podstawie prognozowanego zobowiązania podatkowego.
Dlatego przed przyjęciem stałej miesięcznej kwoty warto sprawdzić nie tylko wysokość podatku wykazanego w historycznym CIT-8, ale również to, czy w danym przypadku nie występują szczególne zasady wpływające na wysokość zaliczek.
Czy limit 1000 zł ma zastosowanie do zaliczek uproszczonych CIT?
Nie należy automatycznie przenosić na zaliczki uproszczone zasad dotyczących zaliczek obliczanych na zasadach ogólnych.
Próg 1000 zł, który w określonych sytuacjach pozwala nie wpłacać zaliczki ustalonej na zasadach ogólnych, nie stanowi ogólnej podstawy do pomijania zaliczek uproszczonych. W przypadku tej metody kluczowe znaczenie ma kwota wynikająca z ustawowego mechanizmu określonego w art. 25 ust. 6 ustawy o CIT.
Co zrobić, jeżeli zaliczka uproszczona jest zbyt wysoka?
Może się zdarzyć, że historyczny podatek będący podstawą obliczenia zaliczek jest znacznie wyższy niż podatek przewidywany za bieżący rok. W takiej sytuacji podatnik może rozważyć wystąpienie o ograniczenie poboru zaliczek na podstawie art. 22 § 2a Ordynacji podatkowej.
Konieczne jest jednak uprawdopodobnienie, że zaliczki wynikające z obowiązujących zasad będą niewspółmiernie wysokie w stosunku do podatku przewidywanego za rok podatkowy. Samo złożenie wniosku nie oznacza jeszcze, że podatnik może samodzielnie przestać wpłacać zaliczki albo dowolnie zmniejszyć ich wysokość.
Czy spóźniona zapłata zaliczki CIT powoduje utratę prawa do zaliczek uproszczonych?
Ten problem był przedmiotem istotnych rozbieżności w interpretacjach i orzecznictwie.
WSA w Bydgoszczy: wcześniejsze podejście restrykcyjne
W wyroku z 7 maja 2025 r., sygn. I SA/Bd 55/25, WSA w Bydgoszczy przyjął restrykcyjne stanowisko. Sprawa dotyczyła spółki, która w trakcie 2024 r. nie wpłaciła żadnej zaliczki, a następnie chciała stosować uproszczoną metodę, powołując się na spełnienie warunków dotyczących historycznego podatku.
Sąd uznał, że skoro spółka nie dokonała żadnej wpłaty, nie można było uznać, że skutecznie wybrała uproszczoną formę na dany rok. W ocenie WSA obowiązek wpłacania zaliczek w terminie był elementem warunkującym skorzystanie z tej metody.
To rozstrzygnięcie ma jednak istotny kontekst: sprawa dotyczyła sytuacji, w której do października nie zapłacono żadnej zaliczki, a nie pojedynczego lub kilku dni opóźnienia w zapłacie prawidłowo ustalonej zaliczki.
WSA we Wrocławiu: samo opóźnienie nie musi przekreślać uproszczenia
Inne podejście zaprezentował WSA we Wrocławiu w wyroku z 8 stycznia 2026 r., sygn. I SA/Wr 567/25. Sąd uchylił interpretację Dyrektora KIS i zakwestionował podejście, zgodnie z którym każde uchybienie terminowi zapłaty automatycznie przekreśla możliwość stosowania uproszczonej metody. WSA wskazał, że z przepisów nie wynika sankcja w postaci automatycznej utraty prawa do tej formy rozliczenia.
Na dzień przygotowania artykułu wyrok jest oznaczony w CBOSA jako nieprawomocny.
To rozróżnienie jest istotne: czym innym jest sytuacja, w której podatnik w ogóle nie rozpoczął stosowania uproszczonej metody, a czym innym spóźniona lub zaniżona wpłata przy założeniu, że warunki wyboru tej metody zostały spełnione.
Najnowsze interpretacje KIS dotyczące zaliczek uproszczonych CIT
W 2026 r. Dyrektor Krajowej Informacji Skarbowej wydał kilka interpretacji, które wyraźnie rozdzielają prawo do stosowania uproszczonej metody od prawidłowości i terminowości poszczególnych wpłat.
Interpretacja KIS z 8 lipca 2026 r.
W interpretacji nr 0111-KDIB2-1.4010.253.2026.1.AJ Dyrektor KIS uznał za prawidłowe stanowisko podatnika, zgodnie z którym zapłata styczniowej zaliczki uproszczonej po ustawowym terminie, wraz z należnymi odsetkami, nie powoduje utraty prawa do stosowania uproszczonej formy w danym roku. Organ wskazał, że przepisy nie uzależniają skuteczności wyboru tej formy od bezwzględnej terminowości każdej miesięcznej wpłaty.
Interpretacja KIS z 12 czerwca 2026 r.
W interpretacji nr 0111-KDIB2-1.4010.192.2026.1.DD analizowano sytuację, w której podatnik przez kilka miesięcy wpłacał zaliczki w zaniżonej wysokości, ale dokonywał wpłat w terminie. Dyrektor KIS uznał, że takie omyłkowe zaniżenie zaliczek nie powoduje utraty prawa do stosowania uproszczonej metody, pod warunkiem uregulowania brakujących kwot wraz z należnymi odsetkami.
Interpretacja KIS z 18 września 2026 r. – najnowsze stanowisko
Szczególnie istotna jest interpretacja nr 0111-KDIB1-3.4010.488.2026.1.ZK. Sprawa dotyczyła spółki, która stosowała uproszczone zaliczki, ale zaliczki za styczeń i luty zapłaciła dopiero 22 kwietnia, a więc po ustawowych terminach. Dodatkowo część późniejszej wpłaty została przez organ zaliczona na odsetki za zwłokę, co doprowadziło do powstania niedopłaty zaliczki za kolejny okres. Brakującą kwotę podatnik następnie uzupełnił.
Dyrektor KIS uznał, że:
- samo zapłacenie zaliczki uproszczonej po terminie nie powoduje utraty prawa do tej metody,
- również późniejsze rozliczenie wpłaty przez organ na poczet odsetek nie powoduje automatycznej utraty tego prawa,
- przepisy nie uzależniają skuteczności wyboru uproszczonej formy od bezwzględnej terminowości każdej wpłaty.
Interpretacja ta wzmacnia kierunek, który pojawił się w interpretacjach KIS w 2026 r.
Spóźniona zaliczka CIT – prawo do uproszczenia a zaległość podatkowa
Korzystne stanowisko KIS nie oznacza, że nieterminowa zapłata jest neutralna. Trzeba wyraźnie rozdzielić dwie kwestie:
- Czy podatnik ma prawo stosować uproszczoną metodę? Najnowsze interpretacje KIS wskazują, że samo opóźnienie w zapłacie nie powoduje automatycznie utraty tego prawa.
- Czy zaliczka została zapłacona w terminie i prawidłowej wysokości? Jeżeli nie, podatnik może mieć zaległość podatkową i obowiązek zapłaty odsetek za zwłokę.
Ordynacja podatkowa przewiduje również szczególny mechanizm dotyczący odsetek od nieprawidłowo rozliczonych lub niezapłaconych zaliczek. Zgodnie z art. 53a organ podatkowy może po zakończeniu roku określić wysokość odsetek za zwłokę, przyjmując prawidłową wysokość zaliczek.
Dlatego zachowanie prawa do uproszczonej metody nie oznacza zwolnienia z konsekwencji nieterminowej zapłaty.
Co zrobić, jeżeli zaliczka uproszczona została zapłacona po terminie?
W przypadku stwierdzenia opóźnienia warto przede wszystkim ustalić:
- jaka była prawidłowa wysokość zaliczki,
- jaki był termin jej zapłaty,
- kiedy faktycznie została zapłacona,
- czy powstała zaległość podatkowa,
- jaka jest wysokość należnych odsetek,
- w jaki sposób urząd skarbowy rozliczył dokonaną wpłatę.
Jeżeli wpłata była zbyt niska, należy uregulować brakującą kwotę oraz rozliczyć należne odsetki. Warto również zachować:
- kalkulację miesięcznych zaliczek,
- dokument potwierdzający podstawę ich obliczenia,
- potwierdzenia dokonanych przelewów,
- dokumentację dotyczącą ewentualnych korekt,
- informacje dotyczące wyboru uproszczonej formy.
Takie dokumenty mogą mieć znaczenie w przypadku późniejszego sporu z organem podatkowym.
Czy po spóźnionej wpłacie trzeba przejść na zaliczki liczone na zasadach ogólnych?
Na podstawie najnowszych interpretacji KIS z 2026 r. samo opóźnienie w zapłacie nie powinno prowadzić automatycznie do przeliczenia wszystkich zaliczek za dany rok według zasad ogólnych. Jest to jednak wniosek wynikający z aktualnej linii interpretacyjnej, a nie ustawowe „zwolnienie” z obowiązku terminowej zapłaty.
Należy również pamiętać o rozbieżności w orzecznictwie. WSA w Bydgoszczy w sprawie I SA/Bd 55/25 przyjął bardziej restrykcyjne stanowisko, natomiast WSA we Wrocławiu w sprawie I SA/Wr 567/25 zakwestionował automatyczne wiązanie nieterminowej wpłaty z utratą prawa do uproszczenia.
Co ważne, interpretacja indywidualna chroni przede wszystkim podatnika, który ją uzyskał, w zakresie stanu faktycznego lub zdarzenia przyszłego będącego jej przedmiotem. Nie można więc traktować interpretacji wydanej dla innej spółki jako bezwarunkowej gwarancji rozstrzygnięcia identycznego problemu w każdej sprawie.
Komentarz ekspertki
„W przypadku zaliczek uproszczonych warto rozdzielić dwie kwestie: wybór metody oraz prawidłowość wykonania obowiązku zapłaty.
Najnowsze interpretacje KIS z 2026 r. są istotne dla podatników, którym zdarzyło się zapłacić zaliczkę po terminie albo w nieprawidłowej wysokości. Wskazują one, że takie uchybienie nie musi automatycznie oznaczać utraty uproszczonej formy rozliczania zaliczek za cały rok.
Nie należy jednak wyciągać z tego wniosku, że terminowość wpłat nie ma znaczenia. Spóźniona lub zaniżona zaliczka może oznaczać zaległość podatkową i obowiązek rozliczenia odsetek. Dlatego po wykryciu błędu warto nie tylko uzupełnić wpłatę, ale również sprawdzić jej rozliczenie przez urząd skarbowy oraz prawidłowość całej kalkulacji zaliczek.”
— Magdalena Tomaszewska, doradca podatkowy
Zaliczki uproszczone CIT – najważniejsze zasady w 2026 r.
| Zagadnienie | Zasada |
|---|---|
| Podstawa zaliczki | Co do zasady 1/12 podatku należnego z odpowiedniego historycznego zeznania |
| Pierwszeństwo zeznań | Zeznanie złożone w roku poprzedzającym dany rok podatkowy |
| Brak podatku w tym zeznaniu | Możliwość wykorzystania zeznania złożonego dwa lata wcześniej |
| Brak podatku w obu zeznaniach | Brak możliwości zastosowania standardowych zaliczek uproszczonych |
| Częstotliwość | Miesięczna |
| Termin | Co do zasady do 20. dnia następnego miesiąca |
| Zmiana metody w trakcie roku | Co do zasady niedopuszczalna |
| Informacja o wyborze | W zeznaniu rocznym za rok stosowania uproszczenia |
| Spóźniona wpłata | Według najnowszych interpretacji KIS nie powoduje automatycznej utraty prawa do metody |
| Skutek opóźnienia | Możliwa zaległość i odsetki za zwłokę |
| Ostateczne rozliczenie | Rzeczywisty podatek CIT za dany rok pomniejszony o wpłacone zaliczki |
FAQ – zaliczki uproszczone w CIT
Czy każda spółka może płacić zaliczki CIT w formie uproszczonej?
Nie. Podatnik musi spełnić warunki określone w art. 25 ust. 6 i kolejnych ustawy o CIT, w szczególności dotyczące podatku należnego wykazanego w odpowiednim historycznym zeznaniu.
Czy mały podatnik ma wyłączne prawo do zaliczek uproszczonych?
Nie. Uproszczona forma zaliczek nie jest zastrzeżona wyłącznie dla małych podatników. Mogą z niej korzystać również większe przedsiębiorstwa, jeżeli spełniają ustawowe warunki.
Czy można wybrać korzystniejszy z dwóch historycznych CIT-8?
Nie. Ustawa określa kolejność wykorzystania zeznań. W pierwszej kolejności bierze się pod uwagę zeznanie złożone w roku poprzedzającym dany rok podatkowy. Dopiero jeżeli nie wykazano w nim podatku należnego, można sięgnąć do zeznania złożonego dwa lata wcześniej.
Czy spóźniona zapłata zaliczki powoduje utratę prawa do uproszczenia?
Najnowsze interpretacje Dyrektora KIS z 2026 r. wskazują, że samo opóźnienie nie powoduje automatycznie utraty prawa do stosowania uproszczonej formy. Takie stanowisko zaprezentowano m.in. w interpretacjach z 8 lipca i 18 września 2026 r.
Czy od spóźnionej zaliczki trzeba zapłacić odsetki?
Tak. Zachowanie prawa do stosowania uproszczonej metody nie eliminuje konsekwencji nieterminowej zapłaty. Zaległość może powodować obowiązek zapłaty odsetek za zwłokę.
Czy można w trakcie roku przejść z zaliczek uproszczonych na zaliczki liczone na podstawie bieżącego dochodu?
Co do zasady nie. Podatnik, który wybrał uproszczoną formę, powinien stosować ją przez cały rok podatkowy.
Czy bieżąca strata pozwala przestać płacić zaliczki uproszczone?
Nie. Sama strata w bieżącym roku nie powoduje automatycznie, że można przestać wpłacać zaliczki ustalone według historycznego podatku.
Podsumowanie – co oznacza najnowsze stanowisko KIS?
Na dzień 27 września 2026 r. najnowsze interpretacje Dyrektora KIS wskazują na rozdzielenie dwóch zagadnień: prawa do stosowania uproszczonej formy zaliczek oraz terminowości ich zapłaty.
Podatnik, który spełnia warunki określone w art. 25 ust. 6 ustawy o CIT i stosuje uproszczoną metodę, nie powinien automatycznie tracić tego prawa tylko dlatego, że jedna lub kilka zaliczek zostały zapłacone po terminie albo w nieprawidłowej wysokości. Takie podejście potwierdzają najnowsze interpretacje KIS, w tym interpretacja z 18 września 2026 r.
Nie oznacza to jednak, że podatnik może ignorować terminy. Nieterminowa albo zaniżona wpłata może skutkować zaległością i odsetkami, a w określonych sytuacjach organ może również określić wysokość odsetek od nieprawidłowo rozliczonych zaliczek.
Jednocześnie w orzecznictwie nadal występują różnice w ocenie tego zagadnienia. Dlatego przy większych kwotach, wielomiesięcznych opóźnieniach lub wątpliwościach dotyczących samego wyboru metody warto przeanalizować konkretny stan faktyczny, zamiast opierać się wyłącznie na ogólnej zasadzie wynikającej z najnowszych interpretacji.
Najważniejszy wniosek: spóźniona wpłata zaliczki nie musi oznaczać utraty uproszczonej metody, ale powinna zostać niezwłocznie prawidłowo rozliczona wraz z ewentualnymi odsetkami.
Podstawa prawna i źródła
- art. 25 ust. 1, 6–10 ustawy z 15 lutego 1992 r. o podatku dochodowym od osób prawnych,
- art. 27 ust. 1 ustawy o CIT,
- art. 51, 53, 53a oraz art. 22 § 2a Ordynacji podatkowej,
- interpretacja Dyrektora KIS z 12 czerwca 2026 r., nr 0111-KDIB2-1.4010.192.2026.1.DD,
- interpretacja Dyrektora KIS z 8 lipca 2026 r., nr 0111-KDIB2-1.4010.253.2026.1.AJ,
- interpretacja Dyrektora KIS z 18 września 2026 r., nr 0111-KDIB1-3.4010.488.2026.1.ZK,
- wyrok WSA w Bydgoszczy z 7 maja 2025 r., sygn. I SA/Bd 55/25,
- wyrok WSA we Wrocławiu z 8 stycznia 2026 r., sygn. I SA/Wr 567/25.
Skorzystaj ze wsparcia ekspertów
Prawidłowe ustalenie i rozliczenie zaliczek CIT wymaga sprawdzenia historycznych zeznań, terminów wpłat i ich rozliczenia przez urząd skarbowy. W przypadku opóźnień lub wątpliwości dotyczących wyboru metody warto przeanalizować konkretny stan faktyczny.
Neofin pomaga przedsiębiorcom prawidłowo rozliczać zaliczki CIT i weryfikować ich kalkulację. Skontaktuj się z nami, aby omówić swoją sytuację.