

Stawka 0% VAT w eksporcie na nowych zasadach od 18 listopada 2026 r. Jakie dokumenty potwierdzą wywóz towarów poza UE?
Stawka 0% VAT w eksporcie będzie łatwiejsza do udokumentowania. Od 18 listopada 2026 r. przedsiębiorcy zyskają większą elastyczność w dokumentowaniu eksportu towarów dla potrzeb zastosowania stawki VAT 0%. Nowelizacja ustawy o VAT rozszerza katalog dowodów potwierdzających wywóz towarów poza Unię Europejską. Oprócz dokumentów celnych podatnicy będą mogli posługiwać się m.in. dokumentami przewoźników, spedytorów i operatorów pocztowych, w tym dokumentami uzyskanymi elektronicznie.
Zmiana ma ograniczyć formalności i ułatwić rozliczenia firmom, które nie zawsze otrzymują dokumenty celne w odpowiednim terminie. Nie oznacza jednak pełnej dowolności w dokumentowaniu eksportu. Aby zastosować stawkę 0% VAT, przedsiębiorca nadal będzie musiał wykazać, że towary rzeczywiście opuściły terytorium Unii Europejskiej w wyniku konkretnej dostawy.
Eksport towarów – co zmienia się w przepisach VAT od 18 listopada 2026 r.?
Podstawą zmian jest ustawa z 8 października 2026 r. o zmianie ustawy o podatku od towarów i usług (Dz.U. z 2026 r. poz. 1446), która wprowadza nowe zasady dokumentowania eksportu.
Jedną z istotniejszych modyfikacji jest zmiana definicji eksportu towarów zawartej w art. 2 pkt 8 ustawy o VAT. Z definicji usunięto wymóg potwierdzenia wywozu przez właściwy organ celny. Oznacza to, że dla uznania transakcji za eksport nie będzie już konieczne spełnienie tego dodatkowego warunku formalnego.
Kluczowe pozostaje natomiast faktyczne przemieszczenie towarów z terytorium Polski poza obszar Unii Europejskiej w następstwie dokonanej dostawy.
Nowe regulacje obejmują zarówno:
- eksport bezpośredni – gdy wywóz towarów organizuje dostawca lub odbywa się on na jego rzecz;
- eksport pośredni – gdy wywóz organizuje nabywca mający siedzibę poza terytorium Polski lub odbywa się on na jego rzecz.
W praktyce oznacza to ujednolicenie zasad dotyczących dokumentowania eksportu bezpośredniego i pośredniego. Stawka 0% VAT w eksporcie nie będzie już uzależniona od posiadania określonego rodzaju potwierdzenia celnego, jeżeli podatnik dysponuje innymi dowodami przewidzianymi w ustawie.
Dlaczego zmieniono zasady dokumentowania eksportu?
Dotychczasowe przepisy powodowały problemy przede wszystkim w sytuacjach, w których przedsiębiorca dysponował wiarygodnymi informacjami o wywozie towarów poza UE, ale nie posiadał wymaganego potwierdzenia celnego.
Kierunek zmian jest zgodny z orzecznictwem Trybunału Sprawiedliwości Unii Europejskiej. W wyroku z 28 marca 2019 r. w sprawie C-275/18, Milan Vinš, TSUE wskazał, że brak objęcia towarów procedurą celną wywozu nie może sam w sobie pozbawiać podatnika prawa do preferencji VAT, jeżeli materialne przesłanki eksportu, w tym faktyczny wywóz towarów poza UE, zostały spełnione.
Nowelizacja ma więc ograniczyć nadmierny formalizm i lepiej dostosować polskie przepisy do gospodarczego charakteru transakcji eksportowych.
Warto jednak pamiętać, że uproszczenie zasad dokumentowania eksportu na gruncie VAT nie znosi obowiązków wynikających z przepisów prawa celnego. Przedsiębiorcy nadal muszą prawidłowo realizować formalności związane z wywozem towarów.
Jakie dokumenty potwierdzą, że stawka 0% VAT w eksporcie przysługuje?
Najważniejszą zmianą jest dodanie art. 41 ust. 6c do ustawy o VAT. Przepis ten rozszerza katalog dowodów, którymi podatnik może potwierdzić wywóz towarów poza terytorium UE.
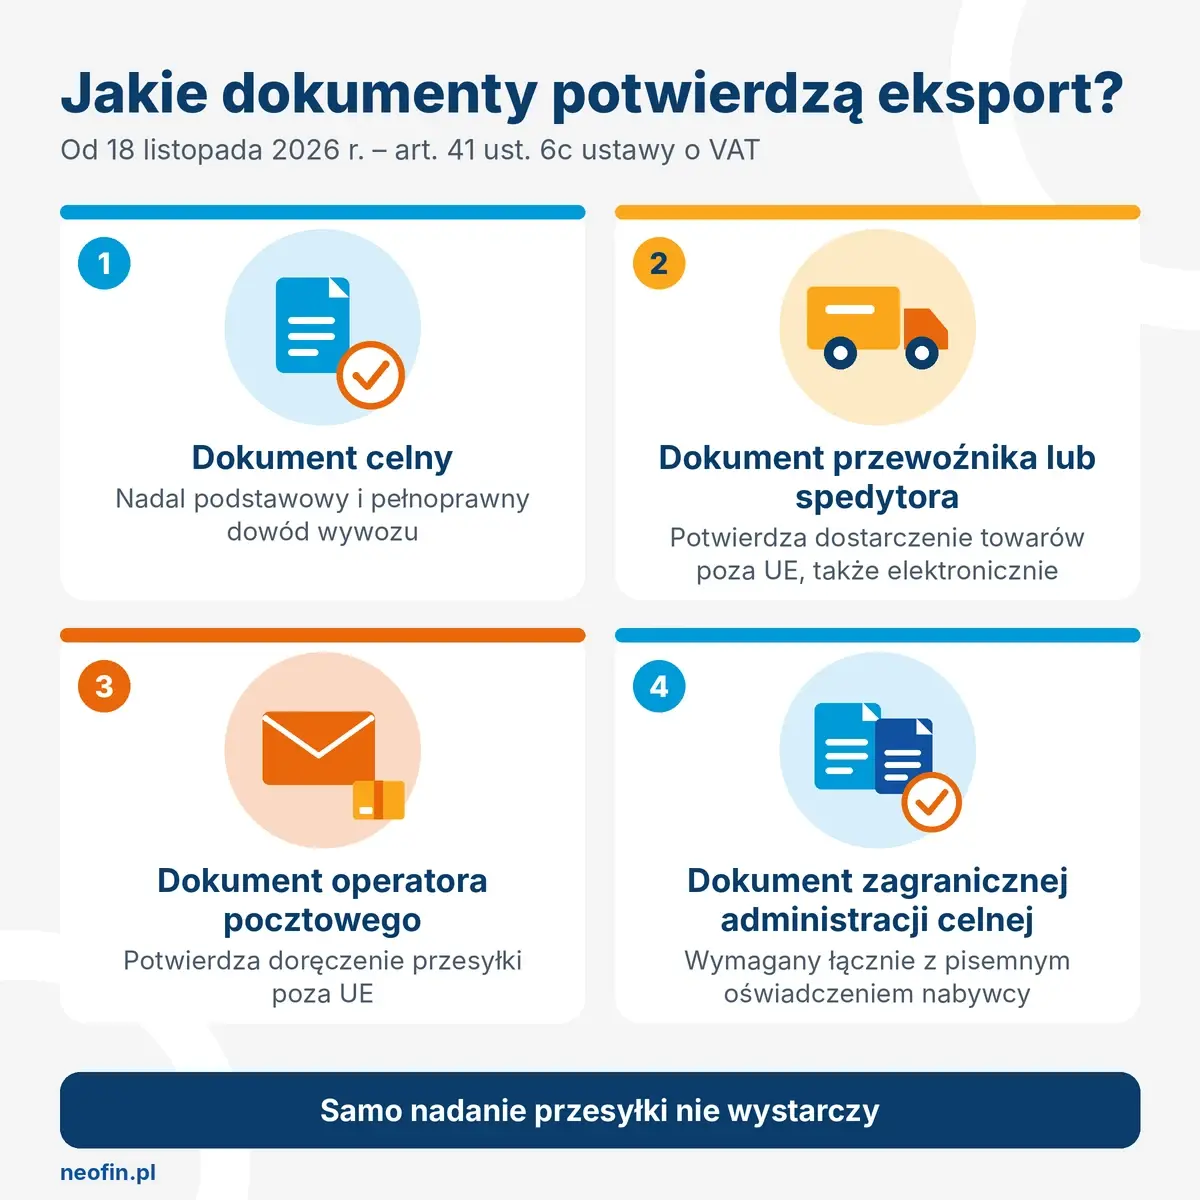
Dokumenty celne pozostają podstawowym i pełnoprawnym sposobem dokumentowania eksportu. Nowe przepisy dopuszczają jednak również trzy dodatkowe rodzaje dokumentacji.
1. Dokument przewozowy od przewoźnika lub spedytora
Pierwszą możliwością jest dokument otrzymany od przewoźnika lub spedytora odpowiedzialnego za wywóz towarów z terytorium Polski.
Dokument musi potwierdzać, że towary zostały dostarczone do miejsca przeznaczenia znajdującego się poza Unią Europejską. Może to być również dokument udostępniony w systemie elektronicznym przewoźnika lub spedytora.
To istotne ułatwienie dla firm korzystających z usług kurierskich, transportowych i logistycznych. Nie będą one musiały oczekiwać wyłącznie na dokumenty celne, jeżeli uzyskają odpowiednie potwierdzenie dostarczenia towarów od podmiotu realizującego transport.
2. Dokument potwierdzający doręczenie przesyłki przez operatora pocztowego
Drugim dopuszczalnym dowodem jest dokument operatora pocztowego potwierdzający dostarczenie przesyłki do miejsca przeznaczenia poza terytorium UE.
Podobnie jak w przypadku przewoźników i spedytorów, dokument może zostać udostępniony elektronicznie w systemie operatora pocztowego.
Rozwiązanie to będzie szczególnie przydatne dla przedsiębiorców prowadzących sprzedaż wysyłkową i e-commerce, którzy realizują zamówienia dla odbiorców spoza Unii Europejskiej.
3. Dokument zagranicznej administracji celnej i oświadczenie nabywcy
Trzecią możliwością jest wykorzystanie dokumentu wydanego przez administrację celną państwa spoza UE, który potwierdza przywóz i odprawę celną towarów w tym państwie, lub jego kopii.
W tym przypadku konieczne jest jednak również posiadanie pisemnego oświadczenia nabywcy, że towary zostały dostarczone do miejsca przeznaczenia poza terytorium Unii Europejskiej.
Oba dokumenty są wymagane łącznie. Samo oświadczenie nabywcy albo sam dokument zagranicznej administracji celnej nie wystarczą do skorzystania z tej konkretnej podstawy dokumentowania eksportu.
Poniższa infografika pokazuje, jakie dokumenty sprawią, że stawka 0% VAT w eksporcie będzie prawidłowo udokumentowana.
Porównanie dokumentów akceptowanych na nowych zasadach
| Rodzaj dokumentu | Czy potwierdza dostarczenie poza UE? | Dodatkowe oświadczenie nabywcy |
|---|---|---|
| Dokument przewoźnika lub spedytora | Tak | Nie |
| Dokument operatora pocztowego | Tak | Nie |
| Dokument zagranicznej administracji celnej | Tak, wraz z potwierdzeniem przywozu i odprawy | Tak, wymagane łącznie |
| Dokument celny potwierdzający wywóz | Zgodnie z właściwymi przepisami celnymi | Nie |
Nie wiesz, czy stawka 0% VAT w eksporcie przysługuje w Twojej firmie? Porozmawiaj z ekspertami Neofin i sprawdź swoje dokumenty.
Czy samo potwierdzenie nadania przesyłki wystarczy do zastosowania VAT 0%?
Nie. Jednym z najważniejszych warunków wynikających z nowych regulacji jest potwierdzenie, że towary zostały dostarczone do miejsca przeznaczenia poza terytorium Unii Europejskiej.
Samo potwierdzenie przyjęcia przesyłki do przewozu, jej nadania lub przekazania kurierowi nie dowodzi jeszcze, że towar opuścił UE i dotarł do miejsca przeznaczenia.
Przedsiębiorca powinien zatem zadbać o uzyskanie dokumentu potwierdzającego doręczenie przesyłki, a nie ograniczać się do dokumentacji potwierdzającej rozpoczęcie transportu.
Istotna jest również możliwość powiązania dokumentu z konkretną dostawą. Zgromadzona dokumentacja powinna pozwalać na ustalenie, że potwierdzenie doręczenia dotyczy właśnie towarów sprzedanych przez podatnika, a nie innej przesyłki.
W praktyce warto zadbać o powiązanie:
- faktury dokumentującej sprzedaż;
- numeru przesyłki lub listu przewozowego;
- dokumentu potwierdzającego doręczenie;
- informacji pozwalających zidentyfikować wysłane towary i ich odbiorcę.
Szczególnie ważne będzie to w przypadku firm realizujących dużą liczbę wysyłek, w których łatwo o trudności z przyporządkowaniem dokumentów transportowych do poszczególnych faktur.
Czy katalog dokumentów potwierdzających eksport jest otwarty?
Nie należy zakładać, że od 18 listopada 2026 r. każdy dokument uznany przez przedsiębiorcę za wiarygodny będzie automatycznie oznaczał, że stawka 0% VAT w eksporcie przysługuje.
Nowelizacja wskazuje konkretne rodzaje dodatkowych dowodów, które mogą być wykorzystane na podstawie art. 41 ust. 6c ustawy o VAT. W stanowisku przedstawianym przez Ministerstwo Finansów podczas konsultacji projektu podkreślano zamknięty charakter tego katalogu alternatywnych dokumentów.
W konsekwencji sama faktura sprzedaży, potwierdzenie otrzymania zapłaty czy samodzielnie sporządzone oświadczenie nabywcy nie zastępują dokumentacji wymaganej przez nowe przepisy.
Nie oznacza to, że inne dowody nie mogą mieć znaczenia przy ocenie konkretnej transakcji lub w ewentualnym sporze z organem podatkowym. Nie powinny jednak stanowić podstawy do automatycznego przyjęcia, że warunki zastosowania stawki 0% zostały spełnione.
Kiedy należy posiadać dokumenty potwierdzające eksport, aby zastosować stawkę 0% VAT?
Rozszerzenie katalogu dowodów nie zmienia podstawowej zasady dotyczącej terminu ich zgromadzenia. Zgodnie z art. 41 ust. 6 ustawy o VAT stawka 0% VAT w eksporcie wymaga, aby podatnik posiadał dokumentację potwierdzającą wywóz towarów poza UE przed upływem terminu złożenia deklaracji podatkowej za dany okres rozliczeniowy.
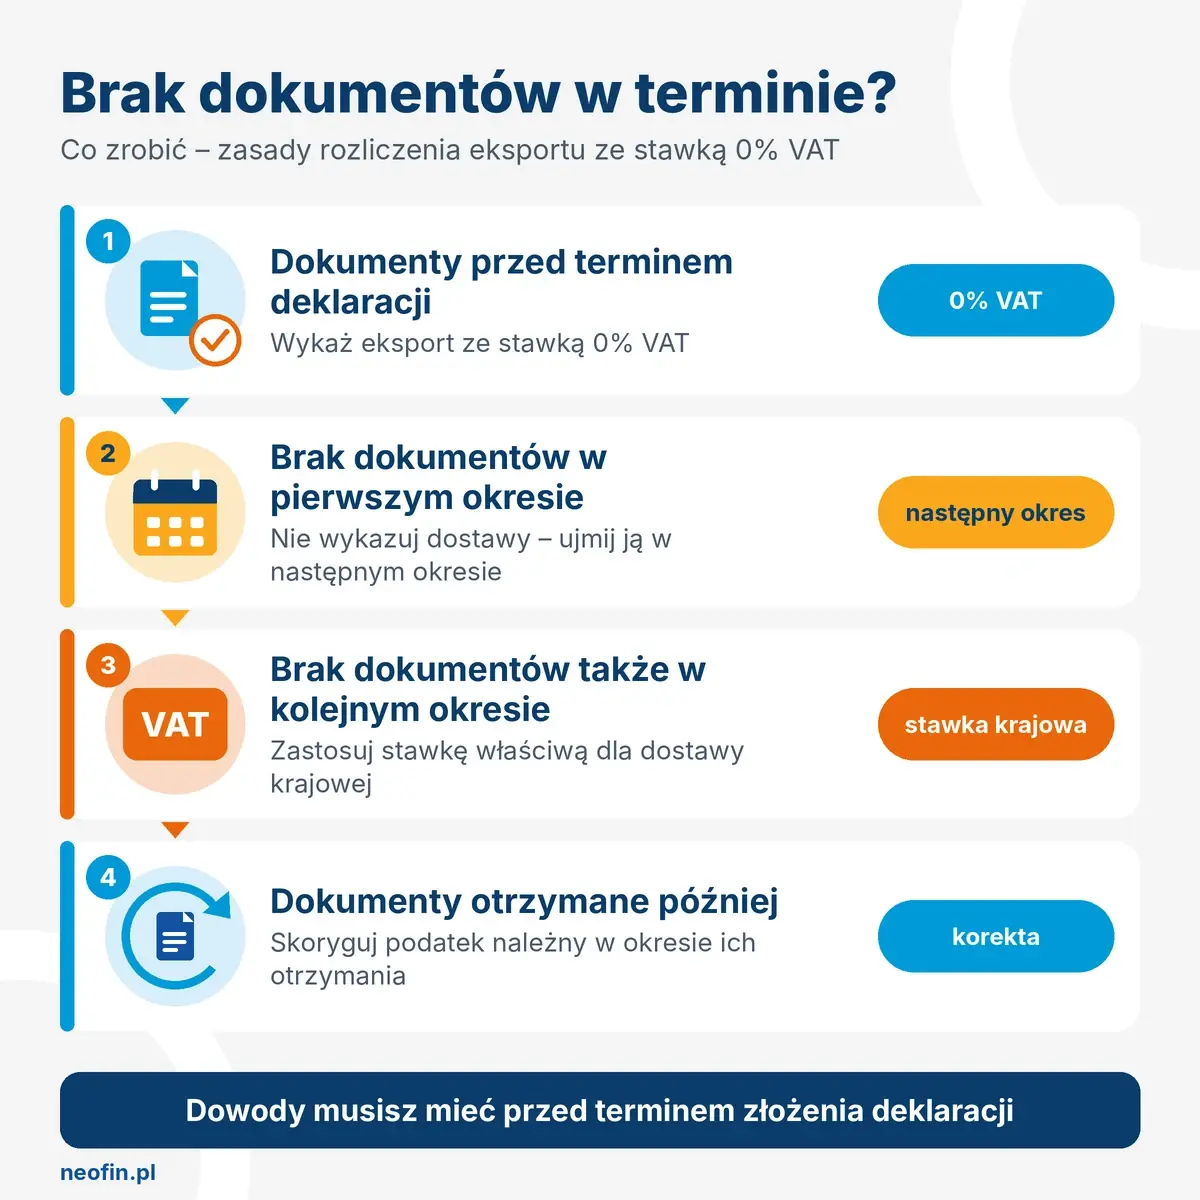
Nowelizacja określa również zasady postępowania, gdy dokumenty nie zostaną uzyskane w wymaganym terminie.
1. Dokumenty uzyskane przed terminem złożenia deklaracji
Jeżeli przedsiębiorca posiada wymagane dowody w terminie złożenia deklaracji za dany okres rozliczeniowy, może wykazać eksport ze stawką 0% VAT.
2. Brak dokumentów w pierwszym okresie rozliczeniowym
Jeżeli podatnik nie posiada dokumentacji w wymaganym terminie, nie wykazuje dostawy w ewidencji VAT za ten okres. Może natomiast wykazać ją w następnym okresie rozliczeniowym, stosując stawkę 0%, jeżeli zgromadzi wymagane dowody przed upływem terminu złożenia deklaracji za ten kolejny okres.
3. Brak dokumentów również w kolejnym okresie
Jeżeli podatnik nadal nie posiada wymaganych dowodów w terminie przewidzianym dla następnego okresu rozliczeniowego, musi zastosować stawkę VAT właściwą dla dostawy krajowej.
4. Otrzymanie dokumentów w późniejszym terminie
Nowelizacja przewiduje możliwość dokonania korekty podatku należnego w rozliczeniu za okres, w którym podatnik otrzymał wymagane dowody. Dzięki temu przedsiębiorca może odzyskać prawo do zastosowania stawki 0% po uzyskaniu dokumentacji potwierdzającej eksport.
Warto podkreślić, że nowe przepisy uchylają art. 41 ust. 8 ustawy o VAT. Dotychczas przewidywał on dodatkowy warunek dotyczący posiadania dokumentu celnego potwierdzającego procedurę wywozu przy przesunięciu rozliczenia na kolejny okres. Po zmianach warunek ten zostaje usunięty.
Infografika podsumowuje, co się dzieje, gdy stawka 0% VAT w eksporcie wymaga przesunięcia rozliczenia lub korekty.
Zaliczka na poczet eksportu – kiedy można zastosować stawkę 0% VAT?
Nowelizacja doprecyzowuje również zasady stosowania stawki 0% VAT do zaliczek otrzymanych przed dokonaniem eksportu.
Zgodnie ze zmienionym art. 41 ust. 9a ustawy o VAT preferencyjna stawka może mieć zastosowanie do otrzymanej zaliczki, jeżeli:
- wywóz towarów nastąpi w terminie 6 miesięcy, licząc od końca miesiąca, w którym podatnik otrzymał całość lub część zapłaty;
- podatnik posiada w tym terminie dowody potwierdzające wywóz towarów, o których mowa w art. 41 ust. 6 ustawy o VAT.
W tym przypadku odpowiednio stosuje się również przepisy dotyczące przesunięcia rozliczenia na kolejny okres oraz późniejszej korekty podatku należnego.
Oznacza to, że rozszerzenie katalogu dokumentów potwierdzających eksport będzie miało znaczenie także dla przedsiębiorców otrzymujących przedpłaty od zagranicznych kontrahentów.
Czy nowe zasady dokumentowania eksportu obejmą również wcześniejsze dostawy?
Tak. Ustawodawca przewidział przepisy przejściowe, które pozwalają zastosować nowe regulacje do części dostaw dokonanych przed 18 listopada 2026 r.
Zgodnie z art. 3 ust. 1 ustawy nowelizującej nowe zasady obejmą eksport towarów, dla którego termin złożenia deklaracji podatkowej nie upłynął przed dniem wejścia w życie zmian.
W praktyce oznacza to, że nowe regulacje mogą zostać zastosowane również do eksportu rozliczanego za październik 2026 r. przez podatników rozliczających VAT miesięcznie. Termin złożenia deklaracji za ten okres przypada bowiem 25 listopada 2026 r., a więc po wejściu w życie nowelizacji.
Nie oznacza to jednak automatycznego objęcia nowych zasad wszystkimi wcześniejszymi okresami rozliczeniowymi. Decydujące znaczenie ma termin złożenia deklaracji dotyczącej konkretnego eksportu.
Przedsiębiorcy, którzy oczekują na dokumenty celne dotyczące wcześniejszych dostaw, powinni zatem sprawdzić, czy mogą już wykorzystać nowe możliwości dokumentowania wywozu, np. na podstawie potwierdzenia doręczenia przesyłki przez przewoźnika.
Jak przygotować firmę na nowe zasady dokumentowania eksportu?
Rozszerzenie katalogu dowodów może uprościć rozliczenia VAT, ale wymaga również odpowiedniego przygotowania procesów związanych z obsługą sprzedaży zagranicznej i obiegiem dokumentów.
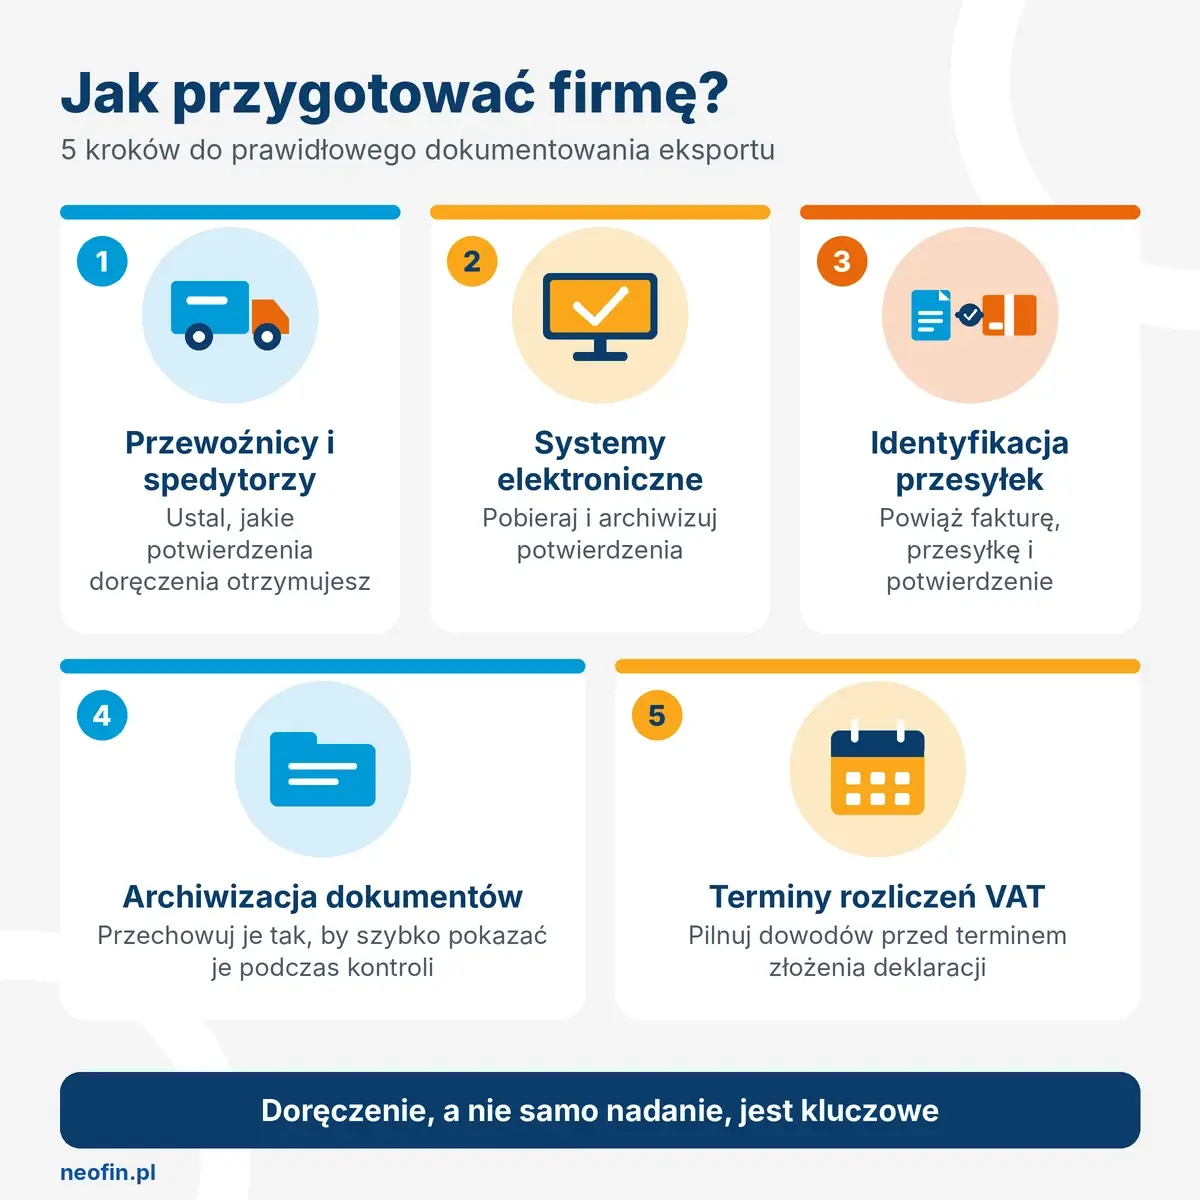
Przedsiębiorcy powinni przede wszystkim:
- Zweryfikować współpracę z przewoźnikami i spedytorami – ustalić, jakie dokumenty potwierdzające doręczenie przesyłek poza UE są udostępniane i w jaki sposób można je pobierać.
- Sprawdzić możliwości systemów elektronicznych – upewnić się, że systemy przewoźników i operatorów pocztowych pozwalają pobierać oraz archiwizować potwierdzenia doręczenia.
- Wprowadzić zasady identyfikacji przesyłek – zapewnić możliwość powiązania dokumentu transportowego z fakturą i konkretną dostawą.
- Uporządkować archiwizację dokumentów – przechowywać potwierdzenia w sposób umożliwiający ich szybkie odnalezienie i przedstawienie podczas ewentualnej kontroli podatkowej.
- Monitorować terminy rozliczeń VAT – kontrolować, czy wymagane dowody zostały uzyskane przed terminem złożenia deklaracji za właściwy okres rozliczeniowy.
Dobrze zorganizowany obieg dokumentów pozwoli ograniczyć ryzyko opóźnień w rozliczeniach, a także zmniejszyć liczbę sytuacji, w których stawka 0% VAT w eksporcie przepada z powodu braku odpowiedniego potwierdzenia.
Infografika przedstawia pięć kroków, po których stawka 0% VAT w eksporcie nie będzie sprawiać problemów.
Komentarz ekspertki Neofin
Nowe regulacje to istotne ułatwienie dla przedsiębiorców prowadzących sprzedaż poza Unię Europejską, szczególnie tych, którzy korzystają z usług firm kurierskich, operatorów pocztowych i zewnętrznych operatorów logistycznych.
Możliwość wykorzystania elektronicznych potwierdzeń doręczenia może usprawnić obieg dokumentów i ograniczyć uzależnienie rozliczeń VAT od czasu oczekiwania na dokumentację celną.
Nie oznacza to jednak, że przedsiębiorcy powinni rezygnować z kontroli dokumentów eksportowych. Kluczowe pozostaje potwierdzenie faktycznego dostarczenia towarów poza UE, możliwość jednoznacznego powiązania dowodu z konkretną dostawą oraz dotrzymanie terminów określonych w ustawie o VAT.
Dlatego rekomendujemy, aby już teraz przeanalizować stosowane procedury eksportowe i uzgodnić z przewoźnikami sposób przekazywania potwierdzeń doręczenia. Pozwoli to w pełni wykorzystać nowe możliwości, a jednocześnie ograniczyć ryzyko nieprawidłowego zastosowania stawki 0% VAT.
Magdalena Tomaszewska, doradca podatkowy
FAQ – stawka 0% VAT w eksporcie: najczęściej zadawane pytania
1. Od kiedy obowiązują nowe zasady dokumentowania eksportu VAT?
Nowe zasady wchodzą w życie 18 listopada 2026 r., na podstawie ustawy z 8 października 2026 r. (Dz.U. z 2026 r. poz. 1446).
2. Czy stawka 0% VAT w eksporcie nadal wymaga dokumentu celnego?
Nie zawsze. Dokumenty celne nadal mogą potwierdzać eksport, ale nowe przepisy dopuszczają również dokumenty przewoźników, spedytorów i operatorów pocztowych oraz określony zestaw dokumentów zagranicznej administracji celnej i oświadczenia nabywcy.
3. Czy elektroniczne potwierdzenie doręczenia przesyłki wystarczy do zastosowania VAT 0%?
Tak, jeżeli pochodzi od przewoźnika, spedytora lub operatora pocztowego i potwierdza dostarczenie towarów do miejsca przeznaczenia poza UE. Dokument powinien umożliwiać powiązanie przesyłki z konkretną dostawą.
4. Czy stawka 0% VAT w eksporcie przysługuje na podstawie samego potwierdzenia nadania paczki?
Nie. Nowe przepisy wymagają dowodu potwierdzającego dostarczenie towarów do miejsca przeznaczenia poza UE. Samo potwierdzenie nadania lub przyjęcia przesyłki do transportu nie spełnia tego warunku.
5. Czy potrzebne jest oświadczenie nabywcy przy korzystaniu z dokumentu przewoźnika?
Nie. Dodatkowe pisemne oświadczenie nabywcy jest wymagane wyłącznie w przypadku korzystania z dokumentu zagranicznej administracji celnej potwierdzającego przywóz i odprawę towarów.
6. Co zrobić, jeśli dokumenty potwierdzające eksport nie dotrą na czas?
Jeżeli podatnik nie posiada dowodów przed terminem złożenia deklaracji za dany okres, może wykazać dostawę w kolejnym okresie ze stawką 0%, pod warunkiem uzyskania dokumentów przed terminem złożenia deklaracji za ten kolejny okres. Jeżeli nadal ich nie posiada, musi zastosować stawkę właściwą dla dostawy krajowej. Późniejsze uzyskanie dowodów pozwala na korektę podatku należnego.
7. Czy nowe zasady obejmą eksport z października 2026 r.?
Tak, w przypadku podatników rozliczających VAT miesięcznie nowe przepisy mogą znaleźć zastosowanie do eksportu za październik 2026 r., ponieważ termin złożenia deklaracji przypada 25 listopada 2026 r., czyli po wejściu w życie nowelizacji.
Zadbaj o prawidłowe rozliczenie eksportu z Neofin
Zmiany w dokumentowaniu eksportu towarów dają przedsiębiorcom nowe możliwości, ale wymagają również odpowiedniego dostosowania procedur księgowych i obiegu dokumentów.
W Neofin wspieramy przedsiębiorców w prawidłowym rozliczaniu podatku VAT, interpretacji zmian w przepisach i dostosowywaniu procesów księgowych do nowych obowiązków.
Masz pytania dotyczące rozliczania eksportu lub dokumentowania transakcji zagranicznych? Skontaktuj się z ekspertami Neofin. Pomożemy Ci zadbać o prawidłowość rozliczeń i bezpieczeństwo podatkowe Twojej firmy.
Stawka 0% VAT w eksporcie wymaga porządku w dokumentach – napisz lub zadzwoń do Neofin.