

Składki ZUS a podatki to dwa powiązane obszary rozliczeń przedsiębiorcy: wysokość składek zależy od podstawy wymiaru i przysługujących ulg, a ich wpływ na podatek dochodowy – od formy opodatkowania. Składki społeczne można zwykle odliczyć od dochodu albo zaliczyć do kosztów, składkę zdrowotną natomiast tylko na podatku liniowym i ryczałcie.
Składki ZUS to jeden z istotnych elementów obciążeń finansowych związanych z prowadzeniem działalności gospodarczej i zatrudnianiem pracowników. Ich wysokość zależy między innymi od tytułu do ubezpieczeń, podstawy wymiaru składek, ulg oraz formy opodatkowania. Różnice dotyczą nie tylko sposobu naliczania składek społecznych i zdrowotnych, ale również możliwości uwzględnienia ich w rozliczeniu podatku dochodowego.
W przypadku jednoosobowej działalności gospodarczej przedsiębiorca samodzielnie rozlicza własne składki, a ich wysokość ustala się według odrębnych zasad. Przy umowie o pracę podstawą naliczania składek jest co do zasady wynagrodzenie pracownika, a obowiązki związane z ich pobieraniem i przekazywaniem do ZUS spoczywają na pracodawcy.
W tym poradniku wyjaśniamy, jak działają składki ZUS a podatki w 2026 roku: jak oblicza się składki, kiedy można skorzystać z ulg, które składki zaliczyć do kosztów lub odliczyć od dochodu i czym różni się ZUS przedsiębiorcy od składek pracownika.
Składki ZUS przedsiębiorcy – jakie ubezpieczenia obejmują?
Osoba prowadząca jednoosobową działalność gospodarczą, która podlega obowiązkowym ubezpieczeniom społecznym z tego tytułu, opłaca składki na:
- ubezpieczenie emerytalne – finansujące przyszłe świadczenie emerytalne;
- ubezpieczenie rentowe – zapewniające możliwość uzyskania renty w przypadku niezdolności do pracy;
- ubezpieczenie wypadkowe – zapewniające świadczenia w razie wypadku przy pracy lub choroby zawodowej.
Do ubezpieczenia chorobowego przedsiębiorca może przystąpić dobrowolnie. Daje ono możliwość uzyskania między innymi zasiłku chorobowego i macierzyńskiego, po spełnieniu ustawowych warunków.
Odrębną należnością jest składka na ubezpieczenie zdrowotne, która finansuje dostęp do publicznej opieki zdrowotnej. Jej wysokość zależy przede wszystkim od formy opodatkowania działalności gospodarczej.
Przedsiębiorcy mogą być również zobowiązani do opłacania składek na Fundusz Pracy i Fundusz Solidarnościowy. Obowiązek ten zależy między innymi od wysokości podstawy wymiaru składek społecznych.
Ile wynoszą składki społeczne przedsiębiorcy w 2026 roku?
Wysokość składek społecznych przedsiębiorcy zależy przede wszystkim od przyjętej podstawy wymiaru. Aktualne kwoty publikuje także ZUS. W 2026 roku obowiązują następujące minimalne podstawy:
- 5 652 zł – dla przedsiębiorców opłacających składki na zasadach ogólnych, czyli 60% prognozowanego przeciętnego wynagrodzenia wynoszącego 9 420 zł;
- 1 441,80 zł – dla przedsiębiorców korzystających z preferencyjnych składek, czyli 30% minimalnego wynagrodzenia wynoszącego 4 806 zł.
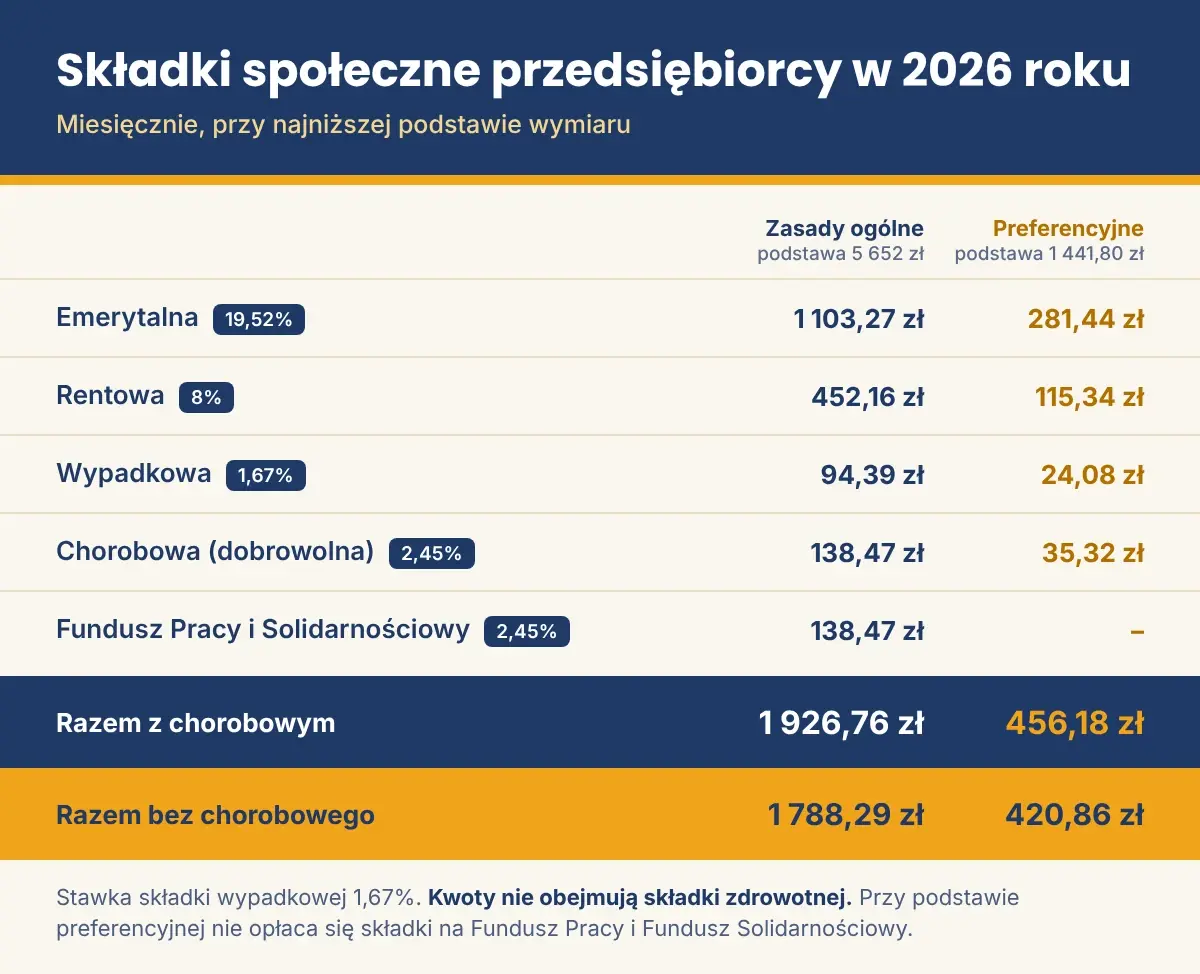
Przy założeniu najniższej dopuszczalnej podstawy i stawki składki wypadkowej wynoszącej 1,67% miesięczne składki społeczne przedstawiają się następująco:
| Rodzaj składki | Stawka | Zasady ogólne | Preferencyjne |
|---|---|---|---|
| Emerytalna | 19,52% | 1 103,27 zł | 281,44 zł |
| Rentowa | 8% | 452,16 zł | 115,34 zł |
| Wypadkowa | 1,67% | 94,39 zł | 24,08 zł |
| Chorobowa (dobrowolna) | 2,45% | 138,47 zł | 35,32 zł |
| Fundusz Pracy i Fundusz Solidarnościowy | 2,45% | 138,47 zł | – |
| Razem z chorobowym | 1 926,76 zł | 456,18 zł | |
| Razem bez chorobowego | 1 788,29 zł | 420,86 zł |
W tabeli przyjęto stopę procentową składki wypadkowej w wysokości 1,67%, stosowaną zwykle przez płatników zgłaszających do ubezpieczenia wypadkowego nie więcej niż dziewięć osób. W przypadku pozostałych płatników wysokość składki może być inna.
Z perspektywy tematu składki ZUS a podatki to kluczowa informacja: im niższa podstawa, tym niższe bieżące obciążenie, ale i niższe przyszłe świadczenia. Przy preferencyjnej podstawie wymiaru niższej od minimalnego wynagrodzenia przedsiębiorca co do zasady nie opłaca składek na Fundusz Pracy i Fundusz Solidarnościowy. Do przedstawionych kwot należy doliczyć składkę zdrowotną, której wysokość ustala się odrębnie.
Składki ZUS a podatki – jak składki społeczne wpływają na podatek dochodowy?
Zapłacone składki na ubezpieczenia społeczne mogą pomniejszać obciążenia podatkowe przedsiębiorcy, dlatego składki ZUS a podatki warto analizować łącznie. Sposób rozliczenia zależy od wybranej formy opodatkowania. Szczegółowe zasady opisuje także portal biznes.gov.pl.
Przy skali podatkowej i podatku liniowym przedsiębiorca może:
- zaliczyć zapłacone składki na ubezpieczenia społeczne do kosztów uzyskania przychodów;
- odliczyć je od dochodu, jeżeli nie zostały wcześniej zaliczone do kosztów.
Nie można zastosować obu sposobów do tej samej składki.
Odrębne zasady dotyczą składek na Fundusz Pracy i Fundusz Solidarnościowy. Przedsiębiorca zalicza je do kosztów uzyskania przychodów, a nie odlicza bezpośrednio od dochodu na zasadach właściwych dla składek społecznych.
Przy ryczałcie od przychodów ewidencjonowanych zapłacone składki na ubezpieczenia społeczne można odliczyć od przychodu. Nie mogą być jednak wcześniej rozliczone jako koszt ani odliczone w innym miejscu.
Ulgi w składkach ZUS – kto może z nich skorzystać?
Przedsiębiorcy rozpoczynający działalność gospodarczą oraz firmy spełniające określone warunki mogą korzystać z ulg obniżających wysokość składek społecznych, dlatego składki ZUS a podatki zależą także od tego, czy firma z nich korzysta. Warto pamiętać, że ulgi te nie zwalniają z obowiązku opłacania składki zdrowotnej.
Ulga na start – sześć miesięcy bez składek społecznych
Ulga na start pozwala przez sześć miesięcy kalendarzowych nie opłacać własnych składek na ubezpieczenia społeczne. W tym czasie przedsiębiorca podlega obowiązkowemu ubezpieczeniu zdrowotnemu i opłaca składkę zdrowotną. Z ulgi mogą skorzystać osoby, które:
- podejmują działalność gospodarczą po raz pierwszy;
- rozpoczynają ją ponownie po upływie co najmniej 60 miesięcy kalendarzowych od dnia jej ostatniego zawieszenia lub zakończenia.
Dodatkowym warunkiem jest niewykonywanie na rzecz byłego pracodawcy tych samych czynności, które przedsiębiorca wykonywał dla niego w ramach stosunku pracy w bieżącym lub poprzednim roku kalendarzowym.
Ważne jest również to, że okres korzystania z ulgi na start nie jest okresem podlegania ubezpieczeniom społecznym z działalności. Przedsiębiorca nie nabywa więc w tym czasie prawa do świadczeń z ubezpieczenia chorobowego i wypadkowego z tego tytułu.
Preferencyjne składki ZUS – 24 miesiące niższych obciążeń
Po zakończeniu ulgi na start przedsiębiorca może korzystać z preferencyjnych składek społecznych przez kolejne 24 miesiące kalendarzowe, jeśli spełnia ustawowe warunki. Podstawa wymiaru składek wynosi wówczas co najmniej 30% minimalnego wynagrodzenia. W 2026 roku jest to 1 441,80 zł.
Z preferencji mogą skorzystać osoby, które w ciągu ostatnich 60 miesięcy kalendarzowych przed rozpoczęciem działalności nie prowadziły pozarolniczej działalności gospodarczej. Podobnie jak w przypadku ulgi na start, preferencyjne składki nie przysługują osobom wykonującym na rzecz byłego pracodawcy te same czynności, które wykonywały dla niego na etacie w bieżącym lub poprzednim roku kalendarzowym.
Mały ZUS Plus – składki uzależnione od dochodu
Mały ZUS Plus to ulga przeznaczona dla przedsiębiorców osiągających niższe przychody z działalności gospodarczej. Podstawowym warunkiem jest nieprzekroczenie w poprzednim roku kalendarzowym limitu przychodów wynoszącego 120 000 zł. Jeżeli działalność była prowadzona tylko przez część roku, limit ustala się proporcjonalnie. Dodatkowo przedsiębiorca powinien prowadzić działalność przez co najmniej 60 dni w poprzednim roku kalendarzowym i spełniać pozostałe warunki ustawowe.
Podstawa wymiaru składek ustalana jest na podstawie przeciętnego miesięcznego dochodu z działalności osiągniętego w poprzednim roku. Co do zasady wynosi połowę tego dochodu, obliczonego według zasad określonych przez ZUS. W 2026 roku podstawa nie może być niższa niż 1 441,80 zł ani wyższa niż 5 652 zł.
Nowe zasady Małego ZUS Plus od 1 stycznia 2026 roku
Od 2026 roku zmieniły się zasady liczenia okresów korzystania z ulgi. Przedsiębiorca może opłacać składki w ramach Małego ZUS Plus przez maksymalnie 36 miesięcy kalendarzowych w każdym okresie 60 miesięcy kalendarzowych prowadzenia działalności gospodarczej. Do okresów tych wlicza się również miesiące, w których działalność była prowadzona lub ulga była wykorzystywana przez co najmniej jeden dzień.
Nowe zasady dotyczą również przedsiębiorców, którzy korzystali z Małego ZUS Plus przed 2026 rokiem. Oznacza to, że od stycznia 2026 roku obowiązuje nowy sposób liczenia limitu, niezależnie od wcześniejszego wykorzystania ulgi. Warto podkreślić, że Mały ZUS Plus obniża wyłącznie składki społeczne. Nie obejmuje składki zdrowotnej.
Składka zdrowotna przedsiębiorcy – zasady naliczania w zależności od formy opodatkowania
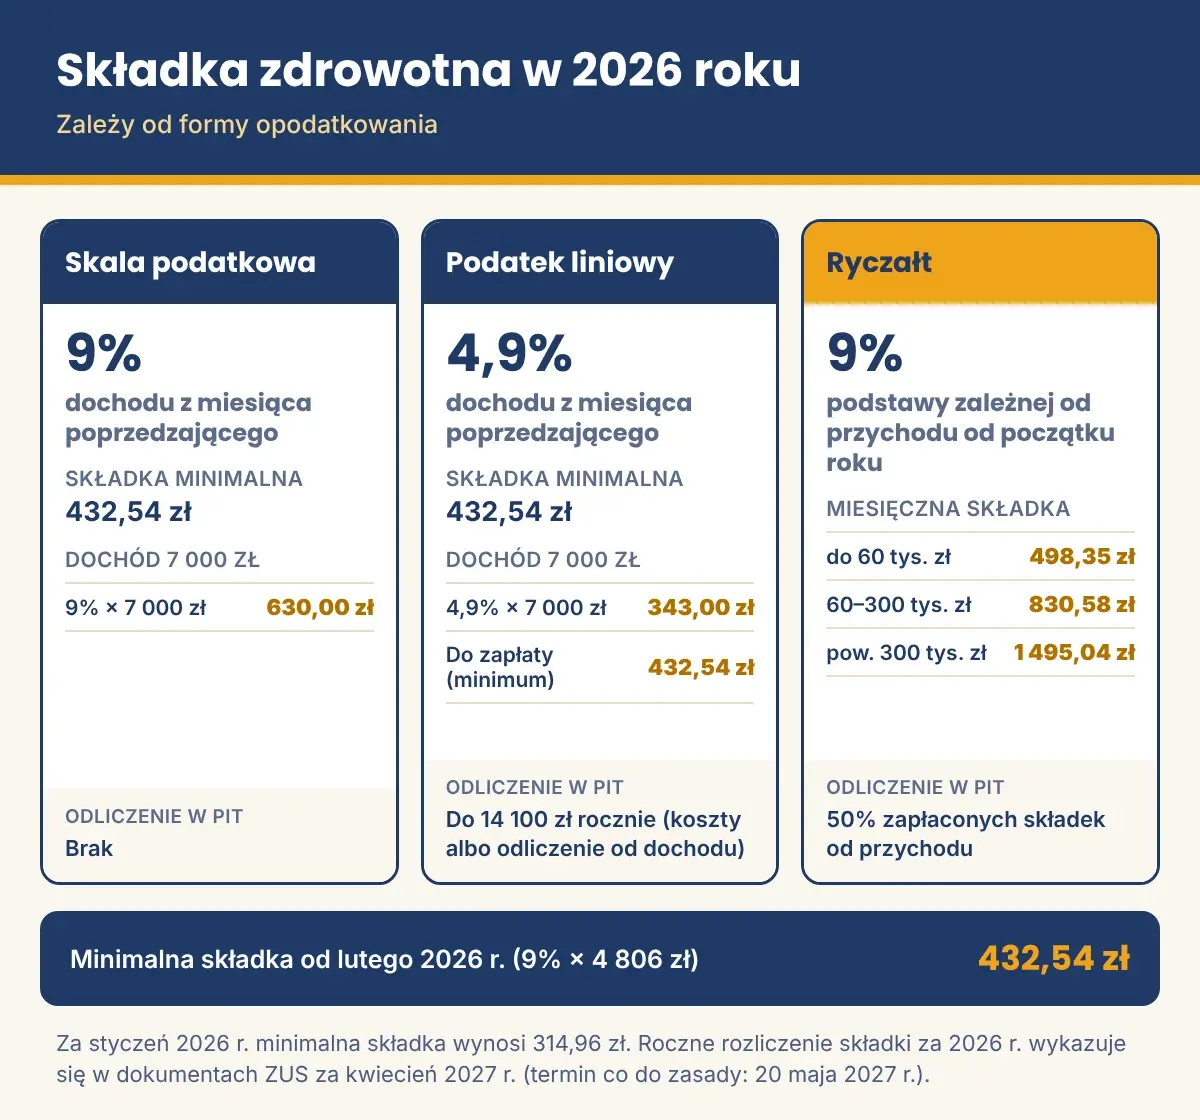
W przeciwieństwie do składek społecznych składka zdrowotna przedsiębiorcy jest ściśle powiązana z formą opodatkowania działalności gospodarczej. Dlatego składki ZUS a podatki w obszarze ubezpieczenia zdrowotnego wymagają najwięcej uwagi. W 2026 roku obowiązują trzy podstawowe sposoby jej ustalania:
- 9% dochodu – przy opodatkowaniu według skali podatkowej;
- 4,9% dochodu – przy podatku liniowym;
- 9% odpowiedniej podstawy ustalonej na podstawie wysokości przychodów – przy ryczałcie od przychodów ewidencjonowanych.
Składka zdrowotna na skali podatkowej i podatku liniowym
Przedsiębiorcy rozliczający się według skali podatkowej płacą składkę zdrowotną w wysokości 9% podstawy wymiaru. Przy podatku liniowym stawka wynosi 4,9%. Podstawę wymiaru ustala się na podstawie dochodu z działalności gospodarczej, z uwzględnieniem szczególnych zasad przewidzianych w przepisach. Obowiązujące kwoty potwierdza komunikat ZUS.
Przy obliczaniu miesięcznej składki punktem wyjścia jest dochód z miesiąca poprzedzającego miesiąc, za który składka jest należna. Dochód ten ustala się jednak z uwzględnieniem narastających od początku roku przychodów, kosztów i składek społecznych oraz odpowiednich korekt. Przykładowo składka za wrzesień jest obliczana na podstawie dochodu za sierpień.
Dochód stanowi różnicę między przychodami a kosztami uzyskania przychodów. Można go również pomniejszyć o zapłacone składki społeczne, jeżeli nie zostały wcześniej zaliczone do kosztów uzyskania przychodów. Przepisy przewidują także szczególne zasady dotyczące niektórych operacji gospodarczych – przykładowo przy ustalaniu miesięcznej podstawy składki co do zasady pomija się przychody i koszty związane ze sprzedażą firmowych środków trwałych.
Minimalna składka zdrowotna w 2026 roku
Jeżeli dochód przedsiębiorcy jest niski lub wystąpi strata, obowiązuje minimalna podstawa wymiaru składki zdrowotnej. W 2026 roku wysokość minimalnej składki wynosi:
- za styczeń 2026 r. – 314,96 zł;
- od lutego 2026 r. do stycznia 2027 r. – 432,54 zł miesięcznie.
Od lutego 2026 roku minimalna składka odpowiada 9% minimalnego wynagrodzenia obowiązującego 1 lutego 2026 roku, czyli 4 806 zł.
Przykład. Przedsiębiorca rozliczający się podatkiem liniowym osiągnął w sierpniu dochód przyjęty do obliczenia składki zdrowotnej w wysokości 7 000 zł. Składka obliczona według stawki 4,9% wynosi 7 000 zł × 4,9% = 343 zł. Ponieważ jest to kwota niższa od obowiązującej minimalnej składki zdrowotnej, przedsiębiorca za wrzesień zapłaci 432,54 zł. Gdyby ten sam przedsiębiorca rozliczał się według skali podatkowej, składka wyniosłaby 7 000 zł × 9% = 630 zł.
Składka zdrowotna na ryczałcie
W przypadku ryczałtu od przychodów ewidencjonowanych wysokość składki zdrowotnej zależy od przychodów osiągniętych od początku roku kalendarzowego. Podstawą wymiaru składki jest odpowiednio 60%, 100% lub 180% przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw w IV kwartale poprzedniego roku, łącznie z wypłatami z zysku. Przychód przyjmowany do ustalenia progu można pomniejszyć o zapłacone składki społeczne, jeżeli nie zostały wcześniej zaliczone do kosztów ani odliczone od dochodu lub przychodu. W 2026 roku obowiązują następujące progi:
| Przychód od początku roku | Podstawa wymiaru | Miesięczna składka zdrowotna |
|---|---|---|
| Do 60 000 zł włącznie | 5 537,18 zł | 498,35 zł |
| Powyżej 60 000 zł do 300 000 zł włącznie | 9 228,64 zł | 830,58 zł |
| Powyżej 300 000 zł | 16 611,55 zł | 1 495,04 zł |
Przekroczenie określonego progu przychodów oznacza konieczność opłacania składki według wyższej podstawy. Przykładowo, jeżeli przedsiębiorca przekroczy przychód 60 000 zł w listopadzie, za ten miesiąc powinien już zapłacić składkę w wysokości 830,58 zł.
Ważne jest również rozliczenie roczne. Ostateczna wysokość składki zależy od przychodu osiągniętego w całym roku. Jeżeli przedsiębiorca zakończy rok w wyższym przedziale przychodów niż ten, według którego opłacał składki w części miesięcy, roczne rozliczenie może wykazać niedopłatę. Może więc powstać konieczność dopłaty, nawet jeżeli miesięczne składki były prawidłowo naliczane według aktualnego progu przychodów.
Składka zdrowotna a podatek dochodowy – co można odliczyć?
Składka zdrowotna nie zawsze pozostaje bez wpływu na wysokość podatku dochodowego. Możliwość jej uwzględnienia zależy od formy opodatkowania przedsiębiorcy, co potwierdzają zasady opisane w serwisie podatki.gov.pl.
Skala podatkowa
Przedsiębiorca rozliczający się według skali podatkowej nie może zaliczyć zapłaconej składki zdrowotnej do kosztów uzyskania przychodów ani odliczyć jej od dochodu lub podatku. Oznacza to, że składka zdrowotna stanowi dla niego rzeczywiste obciążenie finansowe, bez możliwości pomniejszenia podstawy opodatkowania PIT.
Podatek liniowy
Przedsiębiorca opodatkowany podatkiem liniowym może zaliczyć zapłacone składki zdrowotne do kosztów uzyskania przychodów albo odliczyć je od dochodu. W 2026 roku obowiązuje limit 14 100 zł. Jest to wspólny limit dla obu sposobów rozliczenia. Przy stawce podatku liniowego wynoszącej 19% wykorzystanie pełnego limitu może przynieść oszczędność podatkową w wysokości 2 679 zł, jeżeli przedsiębiorca osiąga dochód pozwalający na pełne wykorzystanie odliczenia.
Warto pamiętać o różnicy między oboma sposobami rozliczenia. Zaliczenie składki zdrowotnej do kosztów uzyskania przychodów może dodatkowo obniżyć podstawę wymiaru składki zdrowotnej. Odliczenie od dochodu wpływa natomiast na rozliczenie PIT, ale nie obniża w ten sam sposób podstawy składki zdrowotnej.
Ryczałt
Przedsiębiorcy opodatkowani ryczałtem mogą odliczyć od przychodu 50% zapłaconych składek zdrowotnych. Jeżeli działalność generuje przychody opodatkowane różnymi stawkami ryczałtu, odliczenie należy rozdzielić proporcjonalnie do udziału poszczególnych przychodów w całkowitym przychodzie.
Roczne rozliczenie składki zdrowotnej – obowiązki przedsiębiorcy
Przedsiębiorcy opodatkowani według skali podatkowej, podatkiem liniowym oraz ryczałtem mają obowiązek dokonać rocznego rozliczenia składki zdrowotnej. To ważny element, w którym składki ZUS a podatki spotykają się z terminami ZUS. Celem rozliczenia jest porównanie składek należnych za cały rok z kwotami rozliczonymi w poszczególnych miesiącach. Wynikiem może być:
- niedopłata – jeżeli suma składek należnych za cały rok jest wyższa niż kwota składek rozliczonych miesięcznie;
- nadpłata – jeżeli przedsiębiorca wpłacił więcej, niż wynika z rocznego rozliczenia.
Rozliczenie składki zdrowotnej za 2026 rok należy wykazać w dokumentach ZUS za kwiecień 2027 roku. Termin ich złożenia i opłacenia składek przypada co do zasady na 20 maja 2027 roku. Przedsiębiorca rozliczający wyłącznie własne składki wykazuje rozliczenie w deklaracji ZUS DRA. Jeżeli zatrudnia pracowników lub rozlicza inne osoby ubezpieczone, odpowiednie informacje wykazuje również w raporcie ZUS RCA.
Nie wiesz, jak optymalnie rozliczyć składki ZUS i podatki w swojej firmie? Porozmawiaj z ekspertami Neofin i poznaj indywidualną wycenę obsługi.
Składki ZUS pracownika – jak nalicza je pracodawca?
Zasady naliczania składek przy umowie o pracę różnią się od tych obowiązujących przedsiębiorców. Podstawą wymiaru składek społecznych jest co do zasady przychód pracownika ze stosunku pracy, w szczególności wynagrodzenie brutto oraz inne składniki podlegające oskładkowaniu, np. premie. Część składek finansuje pracownik, a część pracodawca. Obowiązek prawidłowego obliczenia, potrącenia i przekazania należności do ZUS spoczywa na pracodawcy jako płatniku składek. Przy większej liczbie pracowników warto rozważyć korzystanie z outsourcingu kadr i płac, a naliczanie list płac i deklaracji ZUS ułatwia moduł enova365 Kadry Płace. Podział finansowania wygląda następująco (zestawienie zgodne z danymi biznes.gov.pl):
| Rodzaj składki | Finansowanie przez pracownika | Finansowanie przez pracodawcę |
|---|---|---|
| Emerytalna | 9,76% | 9,76% |
| Rentowa | 1,50% | 6,50% |
| Chorobowa | 2,45% | – |
| Wypadkowa | – | według stopy ustalonej dla płatnika |
Składkę zdrowotną w wysokości 9% podstawy wymiaru finansuje pracownik. Podstawę tę stanowi wynagrodzenie pomniejszone o finansowane przez niego składki społeczne. Pracodawca finansuje dodatkowo składki na Fundusz Pracy i Fundusz Solidarnościowy oraz Fundusz Gwarantowanych Świadczeń Pracowniczych, jeżeli istnieje obowiązek ich opłacania.
Przykład – składki od wynagrodzenia 6 000 zł brutto
Załóżmy, że pracownik otrzymuje wynagrodzenie brutto w wysokości 6 000 zł, cała kwota podlega oskładkowaniu, a roczny limit podstawy wymiaru składek emerytalnej i rentowej nie został przekroczony. Składki społeczne finansowane przez pracownika wynoszą:
- składka emerytalna: 585,60 zł;
- składka rentowa: 90 zł;
- składka chorobowa: 147 zł.
Łącznie pracownik finansuje składki społeczne w wysokości 822,60 zł. Podstawa wymiaru składki zdrowotnej wynosi 6 000 zł – 822,60 zł = 5 177,40 zł, a sama składka zdrowotna 5 177,40 zł × 9% = 465,97 zł.
Pracodawca finansuje dodatkowo własną część składek społecznych oraz pozostałe obowiązkowe składki na fundusze. Przy założeniu składki wypadkowej 1,67%, łącznej składki na Fundusz Pracy i Fundusz Solidarnościowy 2,45% oraz składki na FGŚP 0,10% jego dodatkowe obciążenie wynosi 1 228,80 zł. Oznacza to, że całkowity koszt zatrudnienia pracownika z wynagrodzeniem 6 000 zł brutto wynosi w tym przykładzie 7 228,80 zł. Jeśli dopiero planujesz zatrudnienie pierwszego pracownika, uwzględnij te kwoty w budżecie.
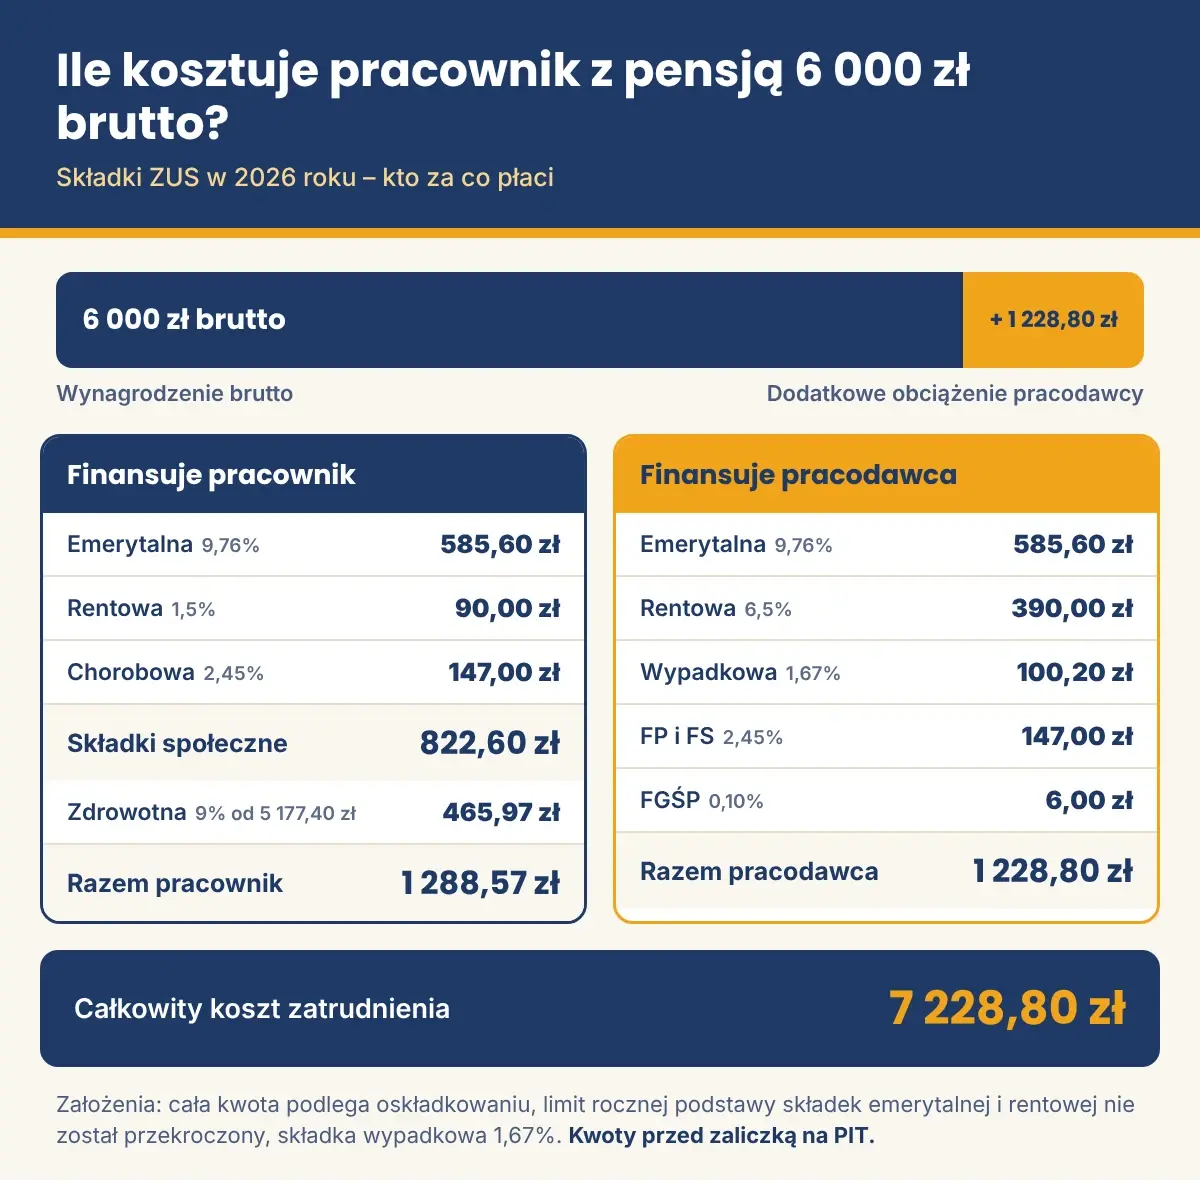
Rzeczywisty koszt zatrudnienia może być inny, między innymi ze względu na stopę procentową składki wypadkowej oraz ewentualne zwolnienia z obowiązku opłacania poszczególnych składek na fundusze.
Składki ZUS a podatki po stronie pracownika i pracodawcy
Składki związane z zatrudnieniem mają również określone konsekwencje podatkowe. Po stronie pracownika finansowane przez niego składki społeczne uwzględnia się przy ustalaniu dochodu do opodatkowania PIT, zgodnie z zasadami dotyczącymi przychodów ze stosunku pracy. Składka zdrowotna potrącana z wynagrodzenia pracownika nie podlega natomiast odliczeniu od podatku ani od dochodu na zasadach właściwych dla przedsiębiorców opodatkowanych podatkiem liniowym lub ryczałtem.
Po stronie pracodawcy finansowane przez niego składki na ubezpieczenia społeczne oraz obowiązkowe składki na fundusze mogą stanowić koszty uzyskania przychodów. Istotne są jednak terminy ich rozliczania. W przypadku składek finansowanych przez pracodawcę zasadniczo można zaliczyć je do kosztów w miesiącu, za który należne jest wynagrodzenie, jeżeli zostały opłacone w ustawowym terminie. Jeżeli pracodawca nie dotrzyma terminu, kosztem stają się co do zasady dopiero w momencie zapłaty.
Prawidłowe rozliczenie składek ma zatem znaczenie zarówno dla dokumentacji kadrowo-płacowej, jak i dla ustalenia kosztów podatkowych przedsiębiorstwa. W praktyce składki ZUS a podatki są więc tematem, który dotyczy każdego pracodawcy.
Jednoczesna praca na etacie i prowadzenie działalności – jak rozliczać ZUS?
Przedsiębiorca może jednocześnie prowadzić działalność gospodarczą i pracować na podstawie umowy o pracę. W takim przypadku składki ZUS a podatki zależą od wysokości podstawy wymiaru składek społecznych z etatu. Jeżeli podstawa wymiaru składek społecznych z umowy o pracę, w przeliczeniu na miesiąc, wynosi co najmniej tyle, ile minimalne wynagrodzenie za pracę, czyli 4 806 zł w 2026 roku, obowiązkowe ubezpieczenia społeczne co do zasady są opłacane z tytułu zatrudnienia. W takiej sytuacji przedsiębiorca nie musi zasadniczo opłacać obowiązkowych składek społecznych z działalności gospodarczej. Może jednak przystąpić do nich dobrowolnie.
Inaczej wygląda kwestia składki zdrowotnej. Co do zasady jest ona należna odrębnie z każdego tytułu, czyli zarówno z umowy o pracę, jak i z działalności gospodarczej.
Kiedy przedsiębiorca może nie płacić składki zdrowotnej z działalności?
Szczególne zwolnienie dotyczy między innymi osób, które:
- są zatrudnione na podstawie umowy o pracę, a ich miesięczna podstawa wymiaru składek społecznych z tego tytułu nie przekracza minimalnego wynagrodzenia obowiązującego 1 stycznia danego roku;
- prowadzą działalność gospodarczą opodatkowaną ryczałtem od przychodów ewidencjonowanych;
- osiągają z działalności przychody nieprzekraczające miesięcznie 50% minimalnego wynagrodzenia.
W 2026 roku połowa minimalnego wynagrodzenia wynosi 2 403 zł. Wszystkie warunki muszą być spełnione łącznie. Zwolnienie nie dotyczy więc każdego przedsiębiorcy, który jednocześnie pracuje na etacie.
Komentarz ekspertki
Rozliczanie składek ZUS wymaga spojrzenia nie tylko na wysokość miesięcznych obciążeń, ale również na ich wpływ na rozliczenia podatkowe i całkowite koszty prowadzenia firmy. Szczególnie istotne jest rozróżnienie składek społecznych i zdrowotnych: w przypadku składek społecznych przedsiębiorca może korzystać z określonych ulg oraz uwzględniać zapłacone należności w rozliczeniu PIT, a składka zdrowotna jest rozliczana według odrębnych zasad, zależnych od formy opodatkowania. Niższe składki społeczne oznaczają nie tylko mniejsze bieżące obciążenia, ale mogą też wpływać na wysokość przyszłych świadczeń. Dlatego składki ZUS a podatki warto regularnie analizować i sprawdzać, czy wybrany sposób rozliczania jest nadal korzystny oraz zgodny z przepisami. W przypadku pracodawców równie ważna jest prawidłowa kalkulacja całkowitych kosztów zatrudnienia, obejmująca wynagrodzenia i finansowane przez firmę składki.
Magdalena Tomaszewska, doradca podatkowy
FAQ – najczęściej zadawane pytania o składki ZUS a podatki
Czy składki ZUS przedsiębiorcy można odliczyć od podatku?
Zależy to od rodzaju składki i formy opodatkowania. Składki społeczne można zaliczyć do kosztów lub odliczyć od dochodu przy skali podatkowej i podatku liniowym, a przy ryczałcie odliczyć od przychodu. Składkę zdrowotną można uwzględnić podatkowo przy podatku liniowym, w granicach limitu 14 100 zł, oraz przy ryczałcie, gdzie odliczeniu podlega 50% zapłaconych składek. Przy skali podatkowej składka zdrowotna nie podlega odliczeniu.
Czy ulga na start zwalnia z opłacania wszystkich składek ZUS?
Nie. Ulga na start zwalnia wyłącznie z obowiązku opłacania własnych składek na ubezpieczenia społeczne przez sześć miesięcy. Składka zdrowotna nadal jest obowiązkowa.
Ile wynoszą preferencyjne składki ZUS w 2026 roku?
Przy minimalnej podstawie 1 441,80 zł miesięczne składki społeczne wynoszą 456,18 zł z dobrowolnym ubezpieczeniem chorobowym lub 420,86 zł bez niego. Kwoty nie obejmują składki zdrowotnej.
Czy przedsiębiorca na podatku liniowym może odliczyć składkę zdrowotną?
Tak. W 2026 roku może zaliczyć zapłacone składki zdrowotne do kosztów uzyskania przychodów lub odliczyć je od dochodu. Łączna wysokość odliczenia jest ograniczona limitem 14 100 zł.
Czy przedsiębiorca na ryczałcie płaci składkę zdrowotną od dochodu?
Nie. Przy ryczałcie wysokość składki zależy od przychodu osiągniętego od początku roku kalendarzowego. Obowiązują trzy progi przychodów, którym przypisane są różne podstawy wymiaru składki.
Czy pracownik i pracodawca finansują składki ZUS w równych częściach?
Nie. Składka emerytalna jest finansowana po połowie przez pracownika i pracodawcę. Składkę rentową finansują odpowiednio w wysokości 1,5% i 6,5%, natomiast chorobową w całości finansuje pracownik, a wypadkową pracodawca.
Czy prowadząc firmę i pracując na etacie, trzeba płacić podwójny ZUS?
Nie zawsze. Jeżeli podstawa wymiaru składek społecznych z etatu wynosi co najmniej 4 806 zł miesięcznie w 2026 roku, przedsiębiorca co do zasady nie musi opłacać obowiązkowych składek społecznych z działalności. Składka zdrowotna jest jednak zasadniczo należna z obu tytułów, z uwzględnieniem przewidzianych w przepisach wyjątków.
Kiedy trzeba złożyć roczne rozliczenie składki zdrowotnej za 2026 rok?
Rozliczenie należy wykazać w dokumentach ZUS za kwiecień 2027 roku. Termin ich złożenia przypada co do zasady na 20 maja 2027 roku.
Podsumowanie – prawidłowe rozliczenie ZUS ma znaczenie dla podatków i kosztów firmy
Składki ZUS są istotnym elementem finansów każdego przedsiębiorstwa. Ich wysokość zależy od wielu czynników, w tym formy prowadzonej działalności, podstawy wymiaru, rodzaju ubezpieczenia, przysługujących ulg oraz wybranej formy opodatkowania. Dla przedsiębiorcy prawidłowe rozliczenie składek oznacza nie tylko wywiązywanie się z obowiązków wobec ZUS, ale również możliwość właściwego ustalenia kosztów i zobowiązań podatkowych. Dla pracodawcy to dodatkowo konieczność uwzględnienia składek finansowanych przez firmę w całkowitym koszcie zatrudnienia.
Pamiętaj, że składki ZUS a podatki w 2026 roku zależą od formy opodatkowania, ulg i podstawy wymiaru – ten sam przychód może oznaczać zupełnie inne obciążenia. Zanim wybierzesz sposób rozliczeń, przeanalizuj wszystkie warianty, a w razie wątpliwości skorzystaj z pomocy doradcy.
Potrzebujesz wsparcia w rozliczeniach ZUS, podatków lub obsłudze kadrowo-płacowej? Eksperci Neofin wspierają przedsiębiorców w księgowości, rozliczeniach podatkowych oraz kadrach i płacach.