Czy podatnik powinien zapłacić odsetki od zaległości podatkowej, jeżeli w okresie, za który są naliczane, urząd skarbowy faktycznie dysponował już pieniędzmi podatnika? Zdaniem Dyrektora Krajowej Informacji Skarbowej – tak, jeżeli środki te były przypisane do innego rozliczenia podatkowego, a nadpłata nie została jeszcze formalnie ujawniona poprzez korektę zeznania.
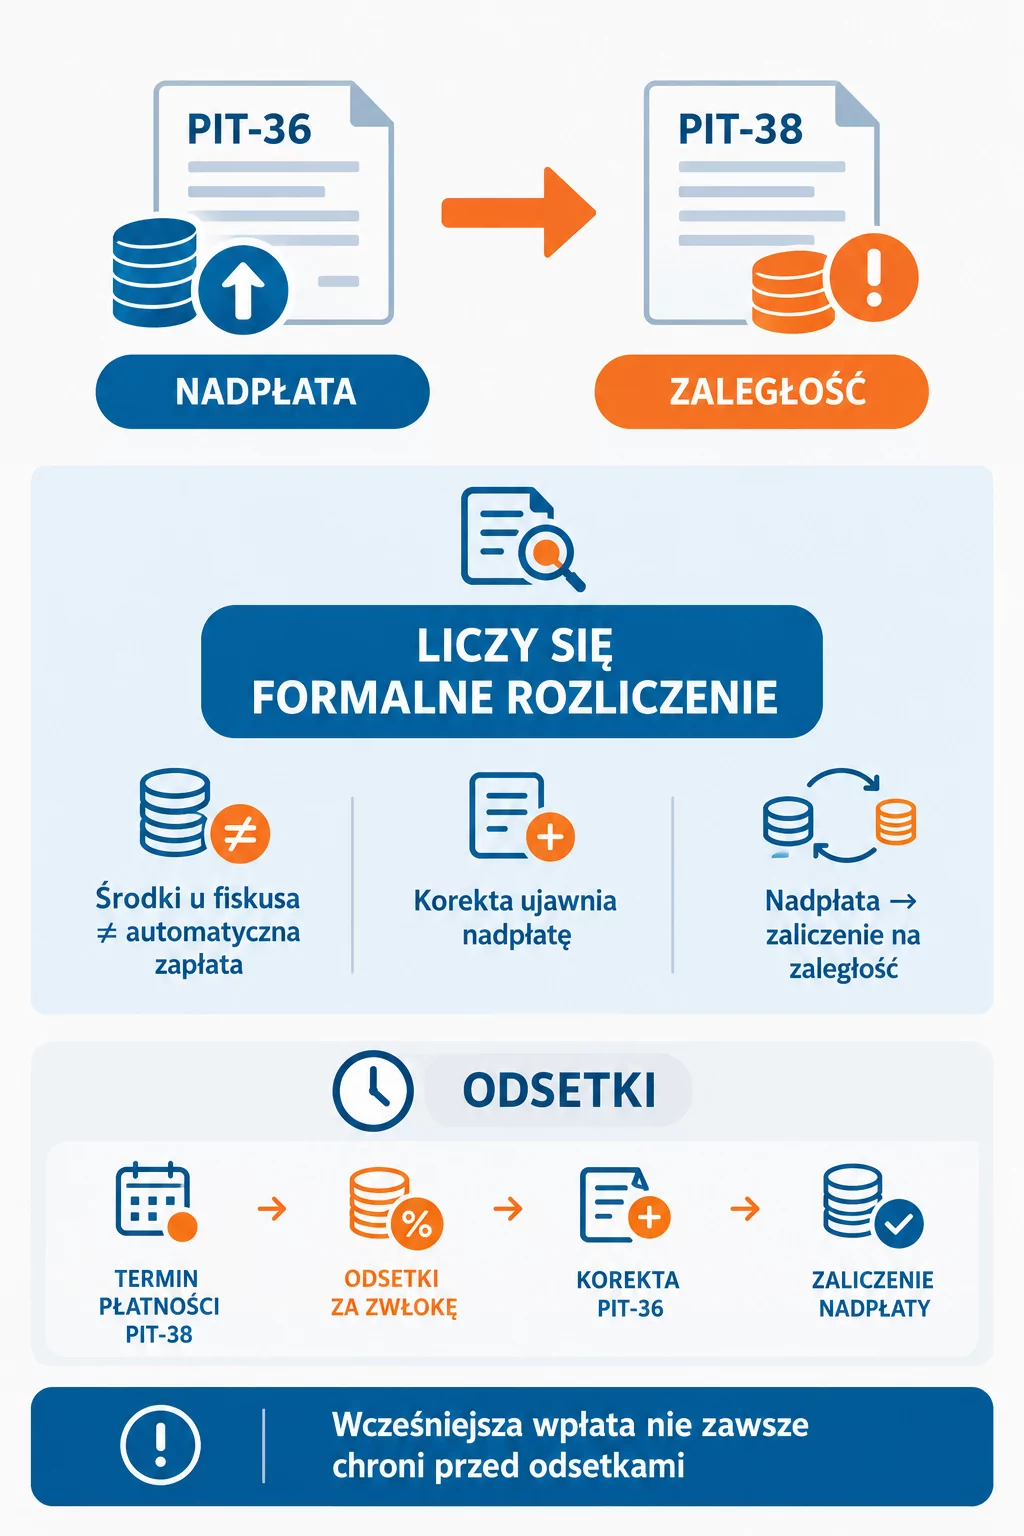
Takie stanowisko wynika z interpretacji indywidualnej Dyrektora KIS z 12 sierpnia 2026 r., sygn. 0111-KDIB2-2.4017.1.2026.1.MM. Organ potwierdził możliwość zaliczenia nadpłaty wynikającej z PIT-36 na poczet zobowiązania z PIT-38, ale jednocześnie uznał, że nie eliminuje to obowiązku zapłaty odsetek za zwłokę.
Nadpłata z PIT-36 i podatek w PIT-38 – czego dotyczyła sprawa?
Sprawa dotyczyła podatniczki uczestniczącej w programie motywacyjnym organizowanym przez amerykańską spółkę, w ramach którego otrzymywała ona m.in. akcje lub instrumenty związane z akcjami.
Początkowo przychody związane z programem zostały przez nią zakwalifikowane jako przychody ze stosunku pracy i wykazane w zeznaniu PIT-36.
Późniejsze interpretacje podatkowe potwierdziły jednak, że przychód powinien zostać zakwalifikowany jako przychód z kapitałów pieniężnych, a więc rozliczony w formularzu PIT-38. W konsekwencji konieczne stało się skorygowanie rozliczenia za 2020 r.
Korekta prowadziła do dwóch równoległych skutków:
wyłączenia określonego przychodu z PIT-36, co powodowało powstanie nadpłaty,
wykazania tego przychodu w PIT-38, co powodowało powstanie zobowiązania podatkowego.
Podatniczka chciała więc, aby nadpłata wynikająca z PIT-36 została zaliczona na poczet podatku wynikającego z PIT-38.
KIS potwierdził możliwość zaliczenia nadpłaty
W tej części stanowisko podatniczki zostało zaakceptowane.
Dyrektor KIS potwierdził, że nadpłata wynikająca ze skorygowanego PIT-36 może zostać zaliczona na poczet zobowiązania podatkowego wynikającego z PIT-38. Problem dotyczył jednak tego, od kiedy należy naliczać odsetki za zwłokę od zobowiązania z PIT-38.
Czy odsetki należą się, skoro urząd skarbowy już miał pieniądze?
To właśnie ten element sprawy ma największe znaczenie praktyczne.
Podatniczka argumentowała, że skoro środki odpowiadające podatkowi znajdowały się już po stronie organów podatkowych, to trudno uznać, że Skarb Państwa poniósł ekonomiczny uszczerbek wskutek braku zapłaty podatku.
W praktyce sytuacja wyglądała bowiem następująco:
pierwotnie: podatek został rozliczony w niewłaściwym źródle przychodu i pobrany jako podatek związany z dochodami wykazanymi w PIT-36,
po korekcie: część tego podatku powinna zostać przypisana do przychodów z kapitałów pieniężnych i rozliczona w PIT-38.
Z ekonomicznego punktu widzenia środki przez cały czas pozostawały więc w dyspozycji organów podatkowych.
Podatniczka wskazywała również na kompensacyjny charakter odsetek za zwłokę. Jeżeli państwo dysponowało pieniędzmi, które mogły pokryć później ujawnione zobowiązanie, trudno – w jej ocenie – mówić o szkodzie, którą odsetki miałyby rekompensować.
Dyrektor KIS przyjął jednak odmienne, formalne podejście.
Kluczowe znaczenie ma – zdaniem organu – sposób funkcjonowania nadpłaty na gruncie Ordynacji podatkowej.
Zgodnie z art. 53 § 1 Ordynacji podatkowej od zaległości podatkowych naliczane są odsetki za zwłokę, z uwzględnieniem ustawowych wyjątków. Natomiast przepisy dotyczące nadpłaty określają, kiedy może ona zostać zaliczona na poczet zaległości podatkowej.
W ocenie KIS samo stwierdzenie, że podatnik ekonomicznie zapłacił już wystarczającą kwotę podatku, nie jest wystarczające.
Znaczenie ma to, w jakim rozliczeniu podatkowym środki zostały wykazane oraz kiedy powstała możliwość ich formalnego zaliczenia na poczet konkretnej zaległości.
Organ uznał zatem, że nadpłata z PIT-36 może zostać zaliczona na poczet zaległości z PIT-38, ale nie oznacza to automatycznego wyłączenia odsetek za okres wcześniejszy.
Od kiedy do kiedy naliczane są odsetki?
Stanowisko KIS jest w tym zakresie jednoznaczne.
W analizowanej sprawie termin zapłaty podatku z PIT-38 za 2020 r. upływał 30 kwietnia 2021 r. Jeżeli podatek nie został zapłacony w tym terminie, powstała zaległość podatkowa.
Odsetki za zwłokę są więc naliczane od dnia następującego po upływie terminu płatności zaległego podatku.
KIS uznał, że w opisanej sytuacji odsetki powinny być naliczane od terminu płatności podatku wynikającego z PIT-38 do dnia złożenia korekty PIT-36, w której została wykazana nadpłata umożliwiająca jej zaliczenie na poczet zaległości.
Oznacza to, że samo wcześniejsze faktyczne dysponowanie przez urząd środkami podatnika nie powoduje, że okres naliczania odsetek automatycznie się skraca.
Dlaczego moment korekty PIT-36 ma znaczenie?
Właśnie tutaj pojawia się najważniejszy wniosek z interpretacji.
Dla podatnika istotne jest nie tylko to, czy w przeszłości zapłacił odpowiednią kwotę, ale także to, czy i kiedy formalnie powstała nadpłata możliwa do zaliczenia na poczet konkretnej zaległości.
Ordynacja podatkowa przewiduje możliwość zaliczenia nadpłaty na poczet zaległości podatkowych. KIS zwrócił jednak uwagę, że mechanizm ten nie oznacza generalnej zasady, zgodnie z którą można porównywać wszystkie kwoty zapłacone przez podatnika i wszystkie jego zobowiązania według czysto ekonomicznego bilansu.
W konsekwencji:
środki znajdujące się na koncie organu podatkowego ≠ automatyczne uregulowanie każdego później ujawnionego zobowiązania.
To rozróżnienie jest kluczowe dla zrozumienia stanowiska KIS.
Ekonomiczna zapłata podatku a formalne rozliczenie podatkowe
Interpretacja dobrze pokazuje napięcie pomiędzy dwoma sposobami patrzenia na rozliczenia podatkowe.
Podejście ekonomiczne
Z perspektywy ekonomicznej można argumentować, że jeżeli Skarb Państwa przez cały czas posiadał środki odpowiadające kwocie należnego podatku, to nie doszło do rzeczywistego finansowania działalności podatnika kosztem państwa.
Podatnik zapłacił bowiem pieniądze – tyle że pierwotnie przypisano je do niewłaściwego źródła przychodu.
Podejście formalnoprawne
KIS przyjął natomiast, że dla powstania obowiązku zapłaty odsetek znaczenie ma formalne istnienie zaległości oraz możliwość zastosowania przepisów o zaliczeniu nadpłaty.
Z tego punktu widzenia nie można automatycznie utożsamiać środków pozostających w dyspozycji organu z zapłatą innego zobowiązania podatkowego.
To właśnie formalne podejście przesądziło o odmowie zaakceptowania stanowiska podatniczki w zakresie braku odsetek.
Co interpretacja KIS oznacza dla podatników?
Stanowisko Dyrektora KIS może mieć znaczenie przede wszystkim dla podatników, którzy po kilku latach korygują sposób kwalifikacji przychodów lub transakcji.
Dotyczy to sytuacji, w których zmiana kwalifikacji podatkowej powoduje jednocześnie:
zmniejszenie podatku wykazanego pierwotnie w jednym zeznaniu,
powstanie nadpłaty,
zwiększenie podatku wynikającego z innego zeznania,
konieczność rozliczenia nadpłaty z powstałym zobowiązaniem.
W takich przypadkach nie należy zakładać, że wcześniejsze zapłacenie podatku w innej formie automatycznie eliminuje ryzyko odsetek.
Samo istnienie ekonomicznej równowagi pomiędzy nadpłatą a zaległością może nie wystarczyć.
Znaczenie może mieć moment złożenia korekt oraz moment, w którym nadpłata może zostać formalnie zaliczona na poczet zaległości.
Czy stanowisko KIS jest korzystne dla podatników?
Nie. Dla podatników jest to stanowisko zdecydowanie niekorzystne.
Szczególnie problematyczna może być sytuacja, w której podatnik działał w dobrej wierze, a błędna kwalifikacja przychodu wynikała z niejednoznaczności przepisów lub została dopiero po latach wyjaśniona w interpretacjach podatkowych.
W takiej sytuacji podatnik może znaleźć się w położeniu, w którym:
zapłacił podatek,
fiskus dysponował jego pieniędzmi,
później okazało się, że podatek powinien zostać rozliczony w innym formularzu,
konieczna jest korekta,
powstaje zaległość w jednym rozliczeniu i nadpłata w drugim,
a mimo faktycznego pozostawania środków w dyspozycji państwa naliczane są odsetki.
To właśnie ten ostatni element budzi największe wątpliwości z perspektywy funkcji odsetek za zwłokę.a czy korespondencja handlowa.
Czy interpretacja KIS przesądza, że odsetki zawsze będą należne?
Nie.
Interpretacja indywidualna wiąże organ podatkowy w konkretnej sprawie podatnika, który wystąpił z wnioskiem, przy założeniu tożsamości przedstawionego stanu faktycznego lub zdarzenia przyszłego.
Nie oznacza więc automatycznie, że w każdej podobnej sytuacji organy i sądy muszą przyjąć identyczne stanowisko.
Co więcej, sama interpretacja może stać się punktem wyjścia do dalszego sporu sądowoadministracyjnego.
Warto też pamiętać, że Ordynacja podatkowa przewiduje określone przypadki, w których odsetek za zwłokę się nie nalicza. Dlatego przy ocenie konkretnego przypadku konieczne jest przeanalizowanie nie tylko samej nadpłaty, ale również wszystkich okoliczności dotyczących powstania zaległości.
Stanowisko KIS może mieć znaczenie przy korektach rozliczeń sprzed kilku lat
Opisana sprawa pokazuje jeszcze jeden istotny problem praktyczny.
Podatnicy, którzy otrzymują po latach nowe informacje dotyczące prawidłowego sposobu opodatkowania określonego przychodu lub transakcji, powinni analizować nie tylko samą możliwość dokonania korekty.
Trzeba również sprawdzić:
czy korekta powoduje nadpłatę czy zaległość,
w którym zeznaniu powstaje nadpłata,
w którym zeznaniu powstaje zobowiązanie,
kiedy upływał termin płatności podatku,
kiedy nadpłata formalnie może zostać zaliczona,
jaka będzie wysokość odsetek za zwłokę,
czy w konkretnej sytuacji można zastosować któryś z wyjątków od naliczania odsetek.
Ma to szczególne znaczenie przy korektach dotyczących wcześniejszych lat podatkowych, ponieważ kwota odsetek może po kilku latach stanowić istotną część dodatkowego obciążenia.
Komentarz ekspertki
„Interpretacja pokazuje, że przy korektach podatkowych nie wystarczy odpowiedzieć na pytanie, czy podatnik ostatecznie zapłacił właściwą kwotę podatku. Trzeba przeanalizować również, w którym rozliczeniu podatek został wykazany, kiedy powstała nadpłata i od kiedy formalnie można było ją zaliczyć na poczet zaległości.
Dla podatnika oznacza to konieczność szczególnie dokładnego przeanalizowania skutków korekty – również w zakresie odsetek. Jednocześnie stanowisko KIS nie usuwa wątpliwości dotyczących sytuacji, w której Skarb Państwa faktycznie przez cały czas dysponował środkami podatnika. To może być istotny argument w ewentualnym sporze przed sądem administracyjnym.”
— Magdalena Tomaszewska, doradca podatkowy
Najważniejsze wnioski z interpretacji KIS
Interpretacja Dyrektora KIS z 12 sierpnia 2026 r. prowadzi do kilku istotnych wniosków:
1. Nadpłata z PIT-36 może zostać zaliczona na poczet zobowiązania z PIT-38.
2. Sam fakt, że urząd skarbowy wcześniej dysponował pieniędzmi podatnika, nie eliminuje automatycznie odsetek za zwłokę.
3. KIS przyjął formalne podejście do momentu, od którego nadpłata może zostać wykorzystana do pokrycia zaległości.
4. Odsetki mogą być naliczane od terminu płatności podatku z PIT-38 do momentu, w którym nadpłata wynikająca z korekty PIT-36 może zostać zaliczona na zaległość.
5. W przypadku korekt dotyczących wcześniejszych lat należy analizować nie tylko wysokość podatku, ale także moment powstania nadpłaty i zaległości.
6. Stanowisko KIS nie oznacza, że każdy podobny przypadek musi zostać rozstrzygnięty identycznie – interpretacja dotyczy konkretnego przedstawionego zdarzenia.
FAQ – najczęstsze pytania o odsetki od zaległości a nadpłata podatku
Czy nadpłata z PIT-36 może zostać zaliczona na PIT-38?
Tak. W analizowanej interpretacji Dyrektor KIS potwierdził możliwość zaliczenia nadpłaty wynikającej z korekty PIT-36 na poczet zobowiązania podatkowego wynikającego z PIT-38.
Czy wcześniejsze zapłacenie podatku eliminuje odsetki od później ujawnionej zaległości?
Nie zawsze. Według stanowiska przedstawionego w interpretacji samo wcześniejsze pozostawanie środków w dyspozycji organu podatkowego nie wystarcza do wyłączenia odsetek.
Od kiedy KIS nalicza odsetki?
W analizowanym przypadku odsetki mają być naliczane od dnia następującego po terminie płatności podatku wynikającego z PIT-38 do dnia złożenia korekty PIT-36 wykazującej nadpłatę, która może zostać zaliczona na zaległość.
Czy interpretacja dotyczy tylko podatników rozliczających PIT-36 i PIT-38?
Nie należy ograniczać jej znaczenia wyłącznie do tych formularzy. Istotą problemu jest sytuacja, w której powstaje zaległość w jednym rozliczeniu oraz nadpłata w innym, a podatnik chce wykorzystać nadpłatę do uregulowania zaległości.
Czy stanowisko KIS jest ostateczne?
Interpretacja indywidualna nie jest orzeczeniem sądu administracyjnego. Nie wyklucza więc dalszego sporu sądowo-administracyjnego dotyczącego prawidłowości takiego podejścia.
Skorzystaj ze wsparcia ekspertów
Korekta zeznania po kilku latach może mieć konsekwencje nie tylko dla wysokości podatku, ale również dla nadpłaty, zaległości i odsetek za zwłokę.
Neofin pomaga przeanalizować skutki korekty i prawidłowo rozliczyć jej konsekwencje podatkowe.
Źródło: interpretacja indywidualna Dyrektora Krajowej Informacji Skarbowej z 18 sierpnia 2026 r., sygn. 0112-KDIL1-1.4012.434.2026.1.AR, opublikowana 25 sierpnia 2026 r.
Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat.
Lista potrzebnych dokumentów:
item 1
item 2
item 3
Duis aute irure dolor in reprehenderit in voluptate velit esse cillum dolore eu fugiat nulla pariatur. Excepteur sint occaecat cupidatat non proident, sunt in culpa qui officia deserunt mollit anim id est laborum.