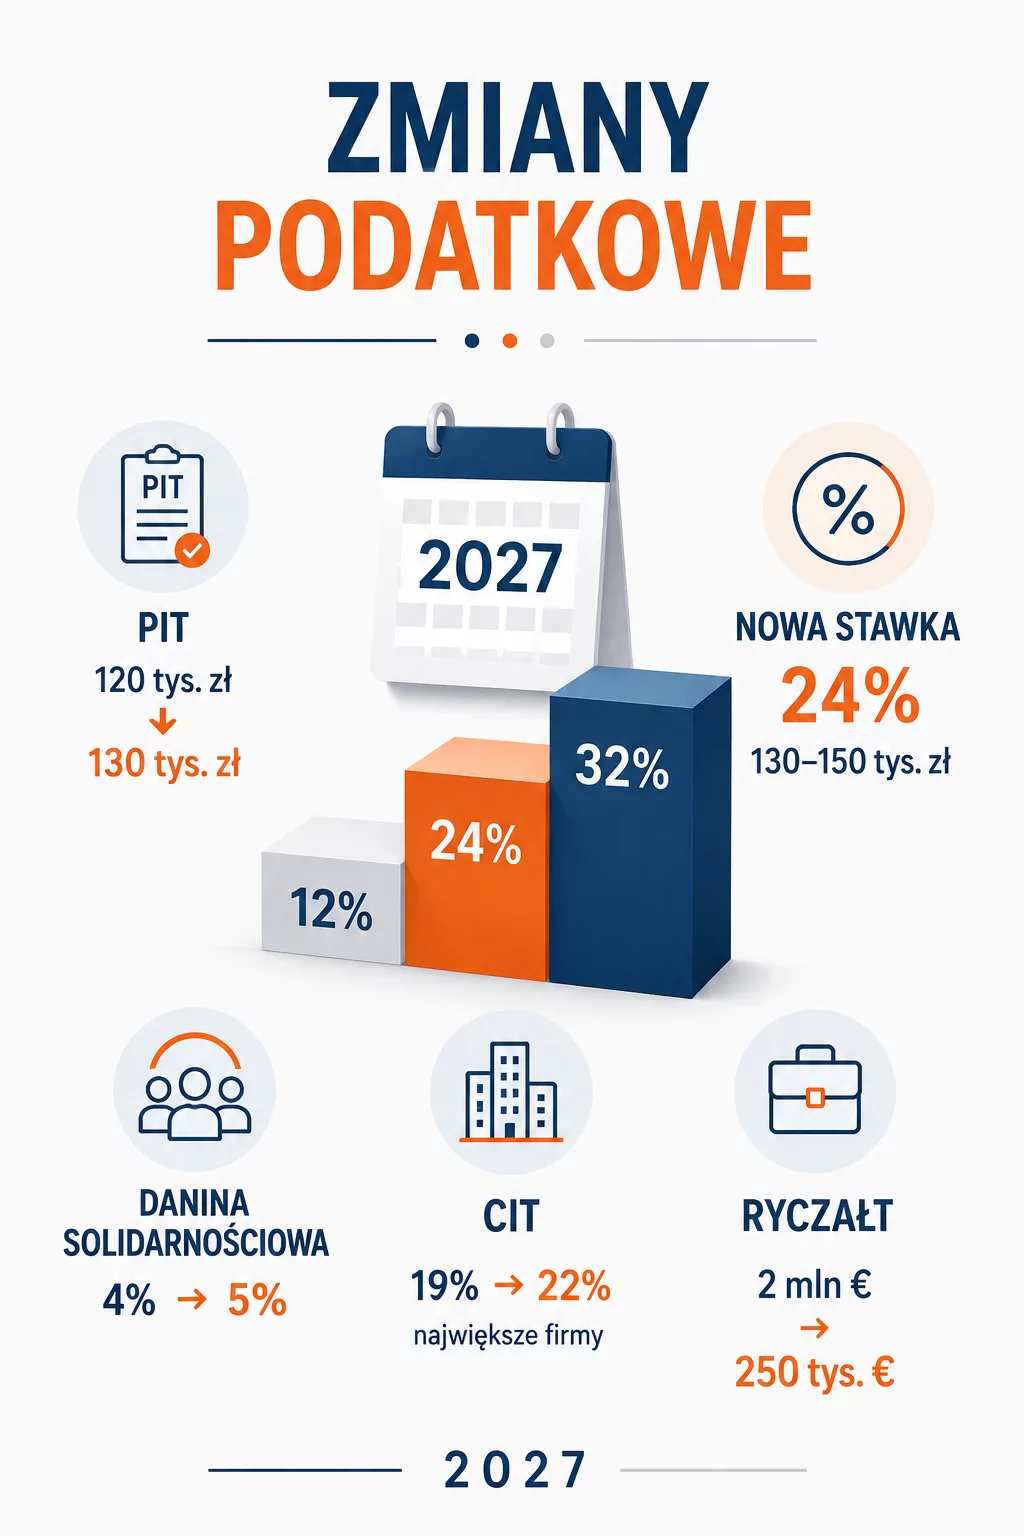
Rząd zapowiada istotne zmiany w podatkach od 2027 roku. Drugi próg PIT miałby zostać podniesiony z 120 do 130 tys. zł, a pomiędzy stawkami 12 i 32 proc. pojawiłaby się nowa stawka 24 proc. Jednocześnie wyższa danina solidarnościowa ma objąć osoby osiągające najwyższe dochody, największe przedsiębiorstwa mają zapłacić wyższy CIT, a limit przychodów uprawniający do korzystania z ryczałtu ma zostać obniżony z 2 mln euro do 250 tys. euro.
Proponowane zmiany oznaczają więc nie tylko obniżenie obciążeń dla części podatników, ale również zwiększenie danin od najlepiej zarabiających osób, największych firm oraz ograniczenie dostępności ryczałtu dla przedsiębiorców osiągających wyższe przychody.
Na tym etapie są to jednak zapowiedzi zmian planowanych od 2027 roku. Ostateczny zakres reformy będzie znany dopiero po przedstawieniu projektów przepisów i zakończeniu procesu legislacyjnego.
Jak zmieni się drugi próg podatkowy PIT od 2027 roku?
Obecnie drugi próg podatkowy wynosi 120 tys. zł rocznego dochodu. Po przekroczeniu tej kwoty nadwyżka dochodu jest opodatkowana stawką 32 proc.
Rząd zapowiada podniesienie tego limitu do 130 tys. zł.
Oznaczałoby to, że podatnik rozliczający się według skali podatkowej mógłby osiągnąć wyższy dochód, zanim nadwyżka ponad próg zostałaby objęta wyższą stawką.
Według zapowiedzi rządu z proponowanej zmiany mogłoby skorzystać około 3,5 mln podatników.
Dlaczego rząd chce podnieść próg PIT z 120 do 130 tys. zł?
Próg 120 tys. zł obowiązuje od 2022 roku. W tym czasie rosły zarówno wynagrodzenia, jak i ceny, podczas gdy granica drugiego progu nie była automatycznie waloryzowana.
W efekcie część podatników, którzy kilka lat temu znajdowali się wyraźnie poniżej drugiego progu, wraz ze wzrostem dochodów zaczęła się do niego zbliżać lub go przekraczać.
Rząd wskazuje właśnie na wzrost wynagrodzeń jako jeden z argumentów za zmianą.
Nowa stawka PIT 24 proc. dla dochodów od 130 do 150 tys. zł
Podniesienie drugiego progu to niejedyna planowana zmiana.
Rząd chce również wprowadzić nową stawkę PIT w wysokości 24 proc. Ma ona znaleźć zastosowanie do dochodów pomiędzy 130 a 150 tys. zł rocznie.
Proponowana skala podatkowa wyglądałaby więc następująco:
Dochód
Planowana stawka PIT
do 130 tys. zł
12 proc.
od 130 do 150 tys. zł
24 proc.
powyżej 150 tys. zł
32 proc.
Najważniejszą zmianą byłoby więc wprowadzenie dodatkowego poziomu pomiędzy obecnymi stawkami 12 i 32 proc.
Czy po przekroczeniu progu PIT cały dochód jest opodatkowany wyższą stawką?
Nie.
Podobnie jak obecnie, wyższa stawka dotyczy nadwyżki ponad określony próg, a nie całego osiągniętego dochodu.
Przykładowo, zgodnie z zapowiadaną konstrukcją, podatnik z dochodem przekraczającym 130 tys. zł nie zapłaciłby 24 proc. od całego dochodu. Stawka 24 proc. obejmowałaby jedynie część dochodu znajdującą się w przedziale od 130 do 150 tys. zł.
Dopiero nadwyżka ponad 150 tys. zł byłaby objęta stawką 32 proc.
To istotne rozróżnienie, ponieważ przekroczenie progu podatkowego nie oznacza automatycznego objęcia całego dochodu wyższą stawką.
Niższy limit ryczałtu od 2027 roku – z 2 mln euro do 250 tys. euro
Jedną z najważniejszych zmian z punktu widzenia przedsiębiorców jest planowane obniżenie limitu przychodów uprawniającego do korzystania z ryczałtu od przychodów ewidencjonowanych.
Obecnie przedsiębiorca może korzystać z ryczałtu, jeżeli jego przychody z poprzedniego roku nie przekroczyły 2 mln euro.
Rząd zapowiada obniżenie tego limitu do 250 tys. euro.
To bardzo istotna zmiana dla przedsiębiorców, ponieważ oznaczałaby znaczne ograniczenie grupy podatników, którzy będą mogli wybrać lub kontynuować opodatkowanie ryczałtem.
Limit 2 mln euro został wprowadzony od 2021 roku. Wcześniej wynosił 250 tys. euro.
Planowany powrót do limitu 250 tys. euro oznaczałby więc w praktyce cofnięcie jednej z najważniejszych zmian, która kilka lat temu znacząco rozszerzyła dostępność ryczałtu.
Kogo może dotknąć obniżenie limitu ryczałtu?
Zmiana będzie szczególnie istotna dla przedsiębiorców, których przychody przekraczają 250 tys. euro, ale nie przekraczają obecnego limitu 2 mln euro.
Jeżeli nowe zasady zostaną przyjęte w proponowanym kształcie, część takich przedsiębiorców może utracić możliwość korzystania z ryczałtu i będzie musiała rozliczać działalność w innej formie.
W praktyce oznacza to konieczność ponownej analizy opłacalności poszczególnych form opodatkowania.
Przy wyborze między ryczałtem, skalą podatkową a podatkiem liniowym znaczenie mają nie tylko przychody, ale również poziom kosztów działalności, składka zdrowotna, dostępne ulgi oraz charakter prowadzonej działalności.
Dla przedsiębiorców korzystających obecnie z ryczałtu jest to jedna z najważniejszych zapowiadanych zmian, którą warto monitorować już teraz.
Kto najbardziej skorzysta na zmianach w PIT?
Największe znaczenie proponowane zmiany mogą mieć dla podatników, których roczne dochody znajdują się w okolicach obecnego drugiego progu.
Szczególnie istotna będzie sytuacja osób osiągających dochody w przedziale 120–150 tys. zł rocznie.
Dla podatnika, który obecnie przekracza 120 tys. zł, podniesienie progu do 130 tys. zł oznaczałoby możliwość pozostania dłużej w niższym przedziale opodatkowania.
Z kolei w przypadku dochodów pomiędzy 130 a 150 tys. zł znaczenie miałaby nowa stawka 24 proc. Zamiast opodatkowania nadwyżki stawką 32 proc. część dochodu zostałaby objęta niższą stawką.
Według zapowiedzi ministra finansów maksymalna roczna korzyść podatnika mogłaby wynieść około 3,6 tys. zł. Nie oznacza to jednak, że każdy podatnik objęty zmianą uzyska taką samą oszczędność.
Ostateczny efekt zależałby od wysokości dochodu oraz indywidualnej sytuacji podatnika.
Wyższa danina solidarnościowa dla najbogatszych
Planowane zmiany mają objąć nie tylko podatników znajdujących się w okolicach drugiego progu.
Rząd zapowiada również podwyższenie daniny solidarnościowej z 4 do 5 proc.
Zmiana miałaby dotyczyć osób osiągających dochody przekraczające 1 mln zł rocznie.
W praktyce oznacza to, że reforma zakłada jednocześnie zmniejszenie obciążeń dla części podatników oraz zwiększenie danin po stronie osób osiągających najwyższe dochody.
Wyższy CIT dla największych przedsiębiorstw – stawka ma wzrosnąć do 22 proc.
Kolejnym elementem zapowiadanej reformy jest zmiana dotycząca podatku CIT.
Rząd chce podnieść podstawową stawkę CIT z 19 do 22 proc. dla przedsiębiorstw osiągających roczne przychody przekraczające 50 mln euro, czyli około 200 mln zł.
Wyższa stawka miałaby również dotyczyć podatkowych grup kapitałowych.
Nie jest to więc propozycja podwyższenia CIT dla wszystkich przedsiębiorców. Zmiana ma być skierowana do największych podmiotów osiągających bardzo wysokie przychody.
Czy zmiany oznaczają obniżkę podatków dla wszystkich?
Nie.
Zapowiadany pakiet nie jest klasyczną, powszechną obniżką podatków.
Jego konstrukcja zakłada przesunięcie części obciążeń podatkowych. Z jednej strony niższe obciążenia mają objąć część podatników znajdujących się w pobliżu obecnego drugiego progu PIT. Z drugiej strony większe wpływy do budżetu mają zapewnić najzamożniejsi podatnicy oraz największe przedsiębiorstwa.
Jednocześnie przedsiębiorcy korzystający z ryczałtu mogą zostać dotknięci ograniczeniem dostępu do tej formy opodatkowania poprzez obniżenie limitu przychodów z 2 mln euro do 250 tys. euro.
Można więc mówić raczej o przebudowie wybranych elementów systemu podatkowego niż o generalnym obniżeniu podatków.
Jak zmieni się PIT przy dochodzie 130, 140 i 150 tys. zł?
Dokładne wyliczenie podatku będzie możliwe dopiero po poznaniu ostatecznych przepisów.
Trzeba pamiętać, że roczny dochód nie jest tym samym co roczne wynagrodzenie brutto. Na wysokość podatku wpływają między innymi koszty uzyskania przychodu, ulgi podatkowe oraz inne elementy indywidualnego rozliczenia.
Można jednak wskazać kierunek proponowanych zmian:
przy dochodzie do 130 tys. zł – zastosowanie miałaby stawka 12 proc.,
przy dochodzie od 130 do 150 tys. zł – nadwyżka w tym przedziale byłaby opodatkowana stawką 24 proc.,
przy dochodzie powyżej 150 tys. zł – nadwyżka ponad tę kwotę byłaby objęta stawką 32 proc.
Dla osoby osiągającej dochód w pobliżu obecnego progu największe znaczenie miałoby podniesienie granicy z 120 do 130 tys. zł.
Przy wyższych dochodach istotna byłaby natomiast również nowa stawka 24 proc.
Co oznacza niższy limit ryczałtu dla przedsiębiorcy?
Obniżenie limitu z 2 mln euro do 250 tys. euro może mieć istotne konsekwencje dla przedsiębiorców, którzy rozwijają działalność i jednocześnie korzystają z uproszczonego sposobu rozliczania podatku.
Przedsiębiorca, którego przychody przekraczają 250 tys. euro, będzie musiał zweryfikować, czy po zmianie nadal będzie mógł korzystać z ryczałtu.
To szczególnie ważne w przypadku firm, które obecnie znajdują się pomiędzy nowym a obecnym limitem.
Warto również pamiętać, że ryczałt jest podatkiem od przychodu, a nie dochodu. Przy tej formie opodatkowania koszty prowadzenia działalności co do zasady nie pomniejszają podstawy opodatkowania. Dlatego zmiana formy opodatkowania wymaga każdorazowo analizy indywidualnej sytuacji przedsiębiorcy.
Komentarz ekspertki
„Zapowiadane zmiany należy analizować nie tylko przez pryzmat podniesienia drugiego progu PIT. Dla przedsiębiorców równie istotne może okazać się obniżenie limitu przychodów uprawniającego do korzystania z ryczałtu. Przedsiębiorca, który obecnie mieści się w limicie 2 mln euro, ale przekracza 250 tys. euro przychodów, powinien już teraz monitorować proces legislacyjny i przeanalizować alternatywne formy opodatkowania. Ostateczna decyzja powinna uwzględniać nie tylko wysokość podatku, ale również koszty działalności, składkę zdrowotną i specyfikę prowadzonego biznesu.”
— Magdalena Tomaszewska, doradca podatkowy
Od kiedy mają obowiązywać nowe zasady podatkowe?
Zgodnie z przedstawionymi zapowiedziami nowe rozwiązania miałyby wejść w życie od 2027 roku.
Na razie nie są to jednak obowiązujące przepisy.
Sama zapowiedź zmian nie powoduje zmiany zasad rozliczania PIT, CIT ani ryczałtu. Konieczne jest przygotowanie projektów ustaw, przeprowadzenie procesu legislacyjnego oraz przyjęcie ostatecznych przepisów.
Dopiero wtedy będzie można określić dokładne zasady stosowania nowych stawek, progów i limitów oraz precyzyjnie wyliczyć skutki zmian dla poszczególnych podatników i przedsiębiorców.
Co zmiany w PIT, CIT i ryczałcie oznaczają dla podatników i przedsiębiorców?
Planowana reforma może mieć różny wpływ w zależności od wysokości osiąganych dochodów i skali działalności.
Dla podatników osiągających dochody w pobliżu 120–150 tys. zł najważniejsze będą podniesienie drugiego progu oraz wprowadzenie stawki 24 proc.
Dla osób osiągających dochody powyżej 1 mln zł istotne będzie podniesienie daniny solidarnościowej.
Dla największych przedsiębiorstw kluczową zmianą może być podwyższenie stawki CIT z 19 do 22 proc.
Dla przedsiębiorców korzystających z ryczałtu szczególnie istotne będzie natomiast planowane obniżenie limitu przychodów z 2 mln euro do 250 tys. euro.
Warto przy tym pamiętać, że o rzeczywistym wpływie reformy na konkretną osobę lub firmę zdecydują ostateczne przepisy.
FAQ – najczęstsze pytania o planowane zmiany podatkowe od 2027 roku
Czy drugi próg PIT zostanie podniesiony z 120 do 130 tys. zł?
Rząd zapowiedział podniesienie drugiego progu podatkowego z 120 do 130 tys. zł rocznie. Na obecnym etapie jest to jednak propozycja, a nie obowiązująca zmiana przepisów.
Jaka ma być nowa stawka PIT?
Planowana jest dodatkowa stawka PIT w wysokości 24 proc. Ma ona obejmować dochody w przedziale od 130 do 150 tys. zł rocznie.
Czy po przekroczeniu 130 tys. zł cały dochód będzie opodatkowany stawką 24 proc.?
Nie. Wyższa stawka ma dotyczyć wyłącznie nadwyżki dochodu ponad określony próg.
Co ze stawką PIT 32 proc.?
Zgodnie z zapowiedzią stawka 32 proc. nadal miałaby obowiązywać, ale dopiero dla nadwyżki dochodu ponad 150 tys. zł.
Czy limit ryczałtu zostanie obniżony?
Rząd zapowiada obniżenie limitu przychodów uprawniającego do korzystania z ryczałtu z obecnych 2 mln euro do 250 tys. euro.
Kogo dotknie obniżenie limitu ryczałtu?
Przede wszystkim przedsiębiorców, których przychody przekraczają 250 tys. euro, ale nie przekraczają obecnego limitu 2 mln euro. Jeżeli zmiana zostanie przyjęta, przedsiębiorcy z tej grupy mogą utracić możliwość korzystania z ryczałtu.
Ile można zyskać na podwyższeniu progu PIT?
Według zapowiedzi przedstawianych przez ministra finansów maksymalna roczna korzyść może wynieść około 3,6 tys. zł. Faktyczna wysokość oszczędności będzie zależała od indywidualnej sytuacji podatnika.
Czy wzrośnie danina solidarnościowa?
Tak. Rząd zapowiedział podniesienie jej stawki z 4 do 5 proc. dla osób spełniających ustawowe kryterium dochodowe.
Czy wzrośnie CIT dla wszystkich firm?
Nie. Zapowiadana podwyżka z 19 do 22 proc. ma dotyczyć przedsiębiorstw osiągających roczne przychody przekraczające 50 mln euro oraz podatkowych grup kapitałowych.
Kiedy zmiany mają wejść w życie?
Zgodnie z zapowiedziami nowe rozwiązania miałyby obowiązywać od 2027 roku. Ich ostateczny kształt zależy jednak od projektów ustaw i procesu legislacyjnego.
Skorzystaj ze wsparcia ekspertów
Planowane zmiany oznaczają istotną przebudowę wybranych elementów systemu podatkowego.
Najważniejsze zapowiedzi to:
drugi próg PIT: 120 tys. zł → 130 tys. zł,
nowa stawka PIT: 24 proc. dla dochodów 130–150 tys. zł,
stawka PIT 32 proc. powyżej 150 tys. zł,
danina solidarnościowa: 4 proc. → 5 proc.,
CIT dla największych firm: 19 proc. → 22 proc.,
limit ryczałtu: 2 mln euro → 250 tys. euro,
planowane wejście zmian w życie: 2027 rok.
Dla podatników rozliczających się według skali najważniejsze będą nowe progi i stawki PIT. Dla przedsiębiorców korzystających z ryczałtu szczególnie istotna może być natomiast zmiana limitu przychodów.
W przypadku firm, które obecnie osiągają ponad 250 tys. euro przychodów rocznie i korzystają z ryczałtu, warto już teraz przeanalizować, jakie konsekwencje miałoby przejście na inną formę opodatkowania.
Ostateczne skutki reformy będzie można jednak ocenić dopiero po przedstawieniu konkretnych przepisów.
W Neofin śledzimy zmiany w przepisach podatkowych i pomagamy przedsiębiorcom oraz podatnikom ocenić ich wpływ na rozliczenia. Jeśli chcesz sprawdzić, jak planowane zmiany mogą wpłynąć na Twoją sytuację podatkową lub formę opodatkowania działalności, skontaktuj się z naszym zespołem.
Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat.
Lista potrzebnych dokumentów:
item 1
item 2
item 3
Duis aute irure dolor in reprehenderit in voluptate velit esse cillum dolore eu fugiat nulla pariatur. Excepteur sint occaecat cupidatat non proident, sunt in culpa qui officia deserunt mollit anim id est laborum.