Czy można odliczyć VAT z faktury wystawionej przez kontrahenta, który został wykreślony z rejestru czynnych podatników VAT? Najnowsza interpretacja Dyrektora Krajowej Informacji Skarbowej potwierdza, że samo wykreślenie sprzedawcy z rejestru VAT nie pozbawia automatycznie nabywcy prawa do odliczenia podatku naliczonego.
W interpretacji indywidualnej z 18 sierpnia 2026 r., sygn. 0112-KDIL1-1.4012.434.2026.1.AR, Dyrektor KIS uznał za prawidłowe stanowisko spółki, która chciała odliczyć VAT z faktur wystawionych przez kontrahenta już po jego wykreśleniu z rejestru podatników VAT czynnych.
Kluczowe okazały się nie formalny status usługodawcy, lecz rzeczywiste wykonanie usług, prawidłowe udokumentowanie transakcji oraz ich związek z działalnością opodatkowaną nabywcy.
Czy można odliczyć VAT z faktury od kontrahenta wykreślonego z rejestru VAT?
Tak – samo wykreślenie kontrahenta z rejestru czynnych podatników VAT nie wyklucza prawa nabywcy do odliczenia VAT.
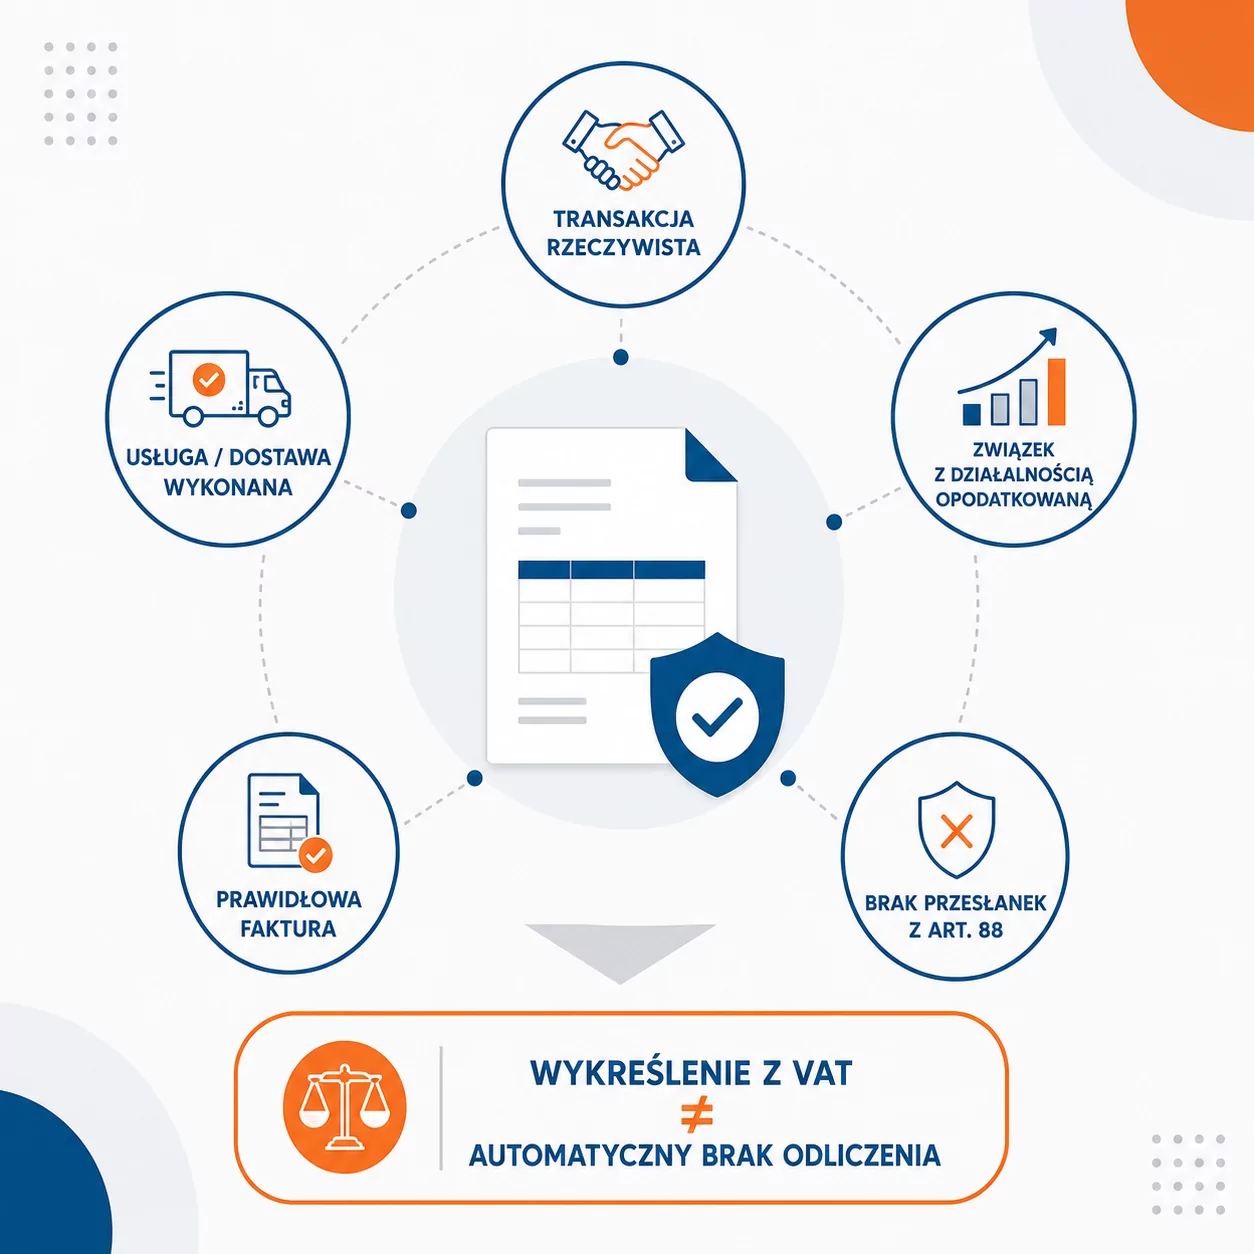
Warunkiem jest jednak spełnienie materialnych przesłanek odliczenia. Przede wszystkim transakcja musi być rzeczywista, a nabyte towary lub usługi muszą być wykorzystywane przez nabywcę do wykonywania czynności opodatkowanych VAT. Nie mogą również występować przesłanki negatywne określone w art. 88 ustawy o VAT.
Właśnie takie podejście potwierdził Dyrektor KIS w najnowszej interpretacji.
Sprawa dotyczyła usług transportowych
Spółka będąca czynnym podatnikiem VAT zawarła z kontrahentem umowę dotyczącą świadczenia usług transportowych. Przed rozpoczęciem współpracy zweryfikowała przedsiębiorcę m.in. w KRS oraz w wykazie podatników VAT. W momencie rozpoczęcia współpracy kontrahent posiadał status czynnego podatnika VAT.
Sytuacja zmieniła się 16 września 2024 r. – od tego dnia kontrahent nie figurował już w rejestrze podatników VAT czynnych.
Mimo wykreślenia z rejestru nadal wykonywał usługi transportowe na rzecz spółki i wystawiał faktury z wykazanym podatkiem VAT według stawki 23%.
Spółka nie kwestionowała wykonania usług. Po uzyskaniu informacji o wykreśleniu kontrahenta z rejestru VAT przyjęła jednak ostrożne rozwiązanie: regulowała należności w kwotach netto, natomiast wstrzymała zapłatę części odpowiadającej VAT. Jednocześnie nie odliczała podatku naliczonego wynikającego z tych faktur.
W sprawie istotne było to, że transakcje nie miały charakteru fikcyjnego.
Usługi transportowe zostały faktycznie wykonane, a faktury zawierały dane pozwalające na identyfikację kontrahenta oraz przedmiotu świadczenia. Co więcej, zakupione usługi były wykorzystywane przez spółkę wyłącznie do działalności opodatkowanej VAT.
Kontrahent wykazywał wystawione faktury w swoich plikach JPK_V7M i wykazywał wynikający z nich podatek należny. Spółka posiadała również dokumenty potwierdzające rozliczenie zobowiązań podatkowych przez usługodawcę.
Dodatkowo spółka przed rozpoczęciem współpracy przeprowadziła weryfikację kontrahenta, a później – zgodnie ze stosowanymi przez siebie procedurami należytej staranności – ostatecznie zakończyła współpracę, gdy przywrócenie kontrahenta do rejestru VAT czynnych stawało się coraz mniej prawdopodobne.
Co z niezapłaconym VAT?
W sprawie pojawił się również spór dotyczący zapłaty części wynagrodzenia odpowiadającej VAT.
Kontrahent wystąpił przeciwko spółce z pozwem o zapłatę i uzyskał korzystny dla siebie wyrok sądu. Spółka zamierzała więc uregulować również pozostałą część należności i zwróciła się do Dyrektora KIS z pytaniem, czy po zapłacie będzie mogła odliczyć VAT wykazany na fakturach.
Organ podatkowy udzielił odpowiedzi korzystnej dla spółki, ale jednocześnie wskazał coś szczególnie istotnego.
Prawo do odliczenia nie powstało dopiero w momencie zapłaty VAT kontrahentowi. Spółce przysługiwało ono również wcześniej.
Oznacza to, że późniejsza zapłata podatku nie była warunkiem samego powstania prawa do odliczenia.
Art. 86 ustawy o VAT – najważniejsze znaczenie ma związek z działalnością opodatkowaną
Podstawą rozstrzygnięcia był art. 86 ust. 1 ustawy o VAT.
Zgodnie z tym przepisem podatnikowi przysługuje prawo do obniżenia podatku należnego o podatek naliczony w zakresie, w jakim nabyte towary i usługi są wykorzystywane do wykonywania czynności opodatkowanych.
W praktyce oznacza to, że dla prawa do odliczenia najważniejsze są przede wszystkim materialne warunki transakcji.
Nabywca powinien być podatnikiem VAT, a zakup powinien pozostawać w związku z wykonywaniem czynności opodatkowanych. Jednocześnie faktura powinna dokumentować rzeczywistą czynność, a jej wystawienie nie może być elementem oszustwa lub nadużycia.
Dyrektor KIS uznał, że w analizowanej sprawie warunki te zostały spełnione.
Sam brak rejestracji kontrahenta nie odbiera prawa do odliczenia
Interpretacja potwierdza istotną zasadę: formalny status sprzedawcy w rejestrze VAT nie jest samodzielną przesłanką decydującą o prawie nabywcy do odliczenia VAT.
W omawianym przypadku kontrahent po wykreśleniu z rejestru nadal wykonywał działalność gospodarczą i świadczył usługi transportowe. Faktury dokumentowały rzeczywiste transakcje, a usługi były wykorzystywane przez nabywcę do działalności opodatkowanej.
Dyrektor KIS stwierdził więc, że przy braku innych negatywnych przesłanek spółce przysługiwało prawo do odliczenia podatku naliczonego z faktur wystawionych przez kontrahenta po jego wykreśleniu z rejestru.
Art. 88 ustawy o VAT – kiedy odliczenie może być wyłączone?
Samo wykreślenie kontrahenta z rejestru VAT nie oznacza jeszcze wystąpienia przesłanki negatywnej z art. 88 ustawy o VAT.
Nadal jednak trzeba sprawdzić, czy w konkretnej sytuacji nie występują inne okoliczności wyłączające prawo do odliczenia.
Szczególne znaczenie ma odpowiedź na pytania:
czy transakcja rzeczywiście została przeprowadzona,
czy towar został dostarczony albo usługa została wykonana,
czy faktura dokumentuje rzeczywistą czynność,
czy nabycie ma związek z działalnością opodatkowaną,
czy faktura zawiera wymagane dane,
czy nie zachodzą przesłanki określone w art. 88 ustawy o VAT,
czy transakcja nie jest elementem oszustwa podatkowego lub nadużycia.
Właśnie dlatego status kontrahenta nie powinien być analizowany w oderwaniu od całej transakcji.
Podejście to potwierdza również orzecznictwo TSUE
Stanowisko Dyrektora KIS wpisuje się w wcześniejsze orzecznictwo Trybunału Sprawiedliwości Unii Europejskiej.
W wyroku z 22 grudnia 2010 r. w sprawie C-438/09 Dankowski TSUE analizował sytuację podatnika, który otrzymał faktury od podmiotu niewpisanego do rejestru VAT. Trybunał wskazał, że brak rejestracji usługodawcy nie może sam w sobie prowadzić do generalnego wyłączenia prawa do odliczenia, jeżeli spełnione są wymagane warunki materialne, a faktura zawiera niezbędne informacje.
To ważna zasada konstrukcyjna VAT. Prawo do odliczenia ma zapewniać neutralność tego podatku dla przedsiębiorcy wykonującego działalność opodatkowaną. Sam formalny brak rejestracji kontrahenta nie powinien więc automatycznie przekreślać prawa do odliczenia, jeżeli rzeczywisty charakter transakcji nie budzi wątpliwości.
Weryfikacja kontrahenta nadal jest bardzo ważna
Korzystna interpretacja Dyrektora KIS nie oznacza jednak, że przedsiębiorcy mogą zrezygnować z weryfikowania swoich kontrahentów.
Wręcz przeciwnie.
Status podatnika VAT w wykazie prowadzonym przez Ministerstwo Finansów pozostaje jednym z istotnych elementów oceny ryzyka związanego ze współpracą. W przypadku wykreślenia kontrahenta z rejestru powinien być to sygnał do pogłębienia analizy współpracy.
Warto w takiej sytuacji zgromadzić dokumenty potwierdzające przede wszystkim:
zawarcie umowy lub zamówienia,
rzeczywiste wykonanie usługi lub dostawę towarów,
zakres i charakter świadczenia,
zapłatę należności,
wykorzystanie zakupionych towarów lub usług w działalności gospodarczej,
status kontrahenta w okresie rozpoczęcia współpracy,
podejmowane działania weryfikacyjne,
przyczyny i moment wykreślenia kontrahenta z rejestru VAT.
W przypadku usług szczególnie pomocne mogą być również dokumenty potwierdzające ich wykonanie – np. protokoły, zlecenia, potwierdzenia realizacji, dokumentacja przewozowa czy korespondencja handlowa.
Dyrektor KIS zastrzegł kwestię należytej staranności
Warto zwrócić uwagę na ważne zastrzeżenie zawarte w interpretacji.
Dyrektor KIS rozstrzygał kwestię prawa do odliczenia VAT, ale nie przesądzał, czy spółka w każdym aspekcie dochowała należytej staranności. Organ zaznaczył, że ocena tej kwestii może być dokonana w ramach postępowania podatkowego lub kontroli.
To istotna wskazówka praktyczna.
Prawo do odliczenia nie powinno być oceniane wyłącznie na podstawie tego, czy kontrahent figuruje w rejestrze VAT. Równie ważne jest to, czy przedsiębiorca potrafi wykazać, że jego transakcje były rzeczywiste i że podejmował racjonalne działania w celu weryfikacji kontrahenta.
Co zrobić, gdy kontrahent został wykreślony z VAT?
Wykreślenie kontrahenta z rejestru czynnych podatników VAT nie powinno prowadzić automatycznie do odrzucenia wszystkich otrzymanych od niego faktur.
Przedsiębiorca powinien przede wszystkim ustalić:
1. Kiedy kontrahent został wykreślony z rejestru VAT? Data wykreślenia pozwala określić, których faktur i transakcji dotyczy problem.
2. Czy transakcje były rzeczywiste? Należy zgromadzić dokumenty potwierdzające wykonanie usług lub dostawę towarów.
3. Czy zakup służył działalności opodatkowanej? To jeden z podstawowych warunków prawa do odliczenia wynikających z art. 86 ust. 1 ustawy o VAT.
4. Czy faktury prawidłowo dokumentują transakcje? Należy zweryfikować dane kontrahenta, przedmiot świadczenia, wartości i kwoty VAT.
5. Czy nie występują inne przesłanki wyłączające odliczenie? Samo wykreślenie z rejestru nie przesądza jeszcze o możliwości odliczenia, ale trzeba sprawdzić całość okoliczności.
6. Czy przedsiębiorca może wykazać dochowanie należytej staranności? Dokumentacja weryfikacji kontrahenta może mieć istotne znaczenie w przypadku późniejszej kontroli.
Co ta interpretacja oznacza dla przedsiębiorców?
Interpretacja z 18 sierpnia 2026 r. jest korzystna dla podatników, ponieważ potwierdza, że wykreślenie kontrahenta z rejestru czynnych podatników VAT nie oznacza automatycznej utraty prawa do odliczenia VAT z jego faktur.
Decydujące znaczenie mają przede wszystkim rzeczywiste wykonanie transakcji, jej związek z działalnością opodatkowaną oraz brak innych przesłanek wyłączających odliczenie.
Jednocześnie nie można wyciągać z interpretacji wniosku, że status kontrahenta jest bez znaczenia. Wykreślenie z VAT powinno skłonić przedsiębiorcę do dodatkowej weryfikacji współpracy i zabezpieczenia dokumentacji.
W praktyce najbezpieczniejsze podejście to nie automatyczne „wyzerowanie” VAT z faktury, lecz analiza całej transakcji i zgromadzenie dowodów potwierdzających jej rzeczywisty charakter.
Komentarz ekspertki
„Weryfikacja kontrahenta w wykazie podatników VAT jest ważnym elementem bezpieczeństwa podatkowego, ale nie powinna być traktowana jako jedyny dowód prawidłowości transakcji. Jeżeli przedsiębiorca otrzyma fakturę od podmiotu, który został wykreślony z rejestru VAT, powinien przede wszystkim sprawdzić, czy usługa lub dostawa rzeczywiście miała miejsce, czy zakup służy działalności opodatkowanej oraz czy posiada dokumentację potwierdzającą przebieg transakcji. Interpretacja Dyrektora KIS pokazuje, że sam status kontrahenta w rejestrze nie przesądza jeszcze o prawie do odliczenia.”
— Magdalena Tomaszewska, doradca podatkowy
FAQ – najczęstsze pytania o VAT z faktury od kontrahenta wykreślonego z rejestru VAT
Czy można odliczyć VAT z faktury wystawionej przez kontrahenta wykreślonego z VAT?
Tak. Sam fakt wykreślenia kontrahenta z rejestru czynnych podatników VAT nie pozbawia automatycznie nabywcy prawa do odliczenia. Konieczne jest jednak spełnienie pozostałych warunków odliczenia.
Czy kontrahent musi być czynnym podatnikiem VAT, aby nabywca mógł odliczyć VAT?
Nie można uznać samej rejestracji sprzedawcy za samodzielną materialną przesłankę prawa nabywcy do odliczenia. Istotne jest przede wszystkim, czy transakcja była rzeczywista i czy zakup był związany z działalnością opodatkowaną.
Czy faktura od wykreślonego podatnika VAT jest nieważna?
Nie. Wykreślenie wystawcy z rejestru VAT nie powoduje automatycznie, że każda wystawiona przez niego faktura jest pozbawiona skutków podatkowych. Należy ocenić rzeczywisty charakter transakcji i spełnienie warunków odliczenia.
Czy trzeba zapłacić fakturę, aby odliczyć VAT?
Interpretacja z 18 sierpnia 2026 r. potwierdza, że w opisanej sprawie prawo do odliczenia nie powstało dopiero po zapłacie VAT kontrahentowi. Spółka miała je również wcześniej.
Co zrobić, gdy kontrahent został wykreślony z VAT?
Należy ustalić datę wykreślenia, zweryfikować rzeczywiste wykonanie transakcji, jej związek z działalnością opodatkowaną oraz sprawdzić, czy nie występują inne przesłanki wyłączające odliczenie. Warto również zgromadzić dokumentację potwierdzającą dochowanie należytej staranności.
Skorzystaj ze wsparcia ekspertów
W Neofin pomagamy przedsiębiorcom analizować prawidłowość rozliczeń VAT, weryfikować dokumentację oraz oceniać ryzyka związane z transakcjami z kontrahentami. Skontaktuj się z nami, jeśli chcesz upewnić się, czy w konkretnej sytuacji przysługuje Ci prawo do odliczenia VAT.
Źródło: interpretacja indywidualna Dyrektora Krajowej Informacji Skarbowej z 18 sierpnia 2026 r., sygn. 0112-KDIL1-1.4012.434.2026.1.AR, opublikowana 25 sierpnia 2026 r.
Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat.
Lista potrzebnych dokumentów:
item 1
item 2
item 3
Duis aute irure dolor in reprehenderit in voluptate velit esse cillum dolore eu fugiat nulla pariatur. Excepteur sint occaecat cupidatat non proident, sunt in culpa qui officia deserunt mollit anim id est laborum.