

Ceny transferowe 2026 to nowe zasady raportowania TPR w podatkach CIT i PIT, które obowiązują od 5 listopada 2026 r. Nowelizacja przewiduje uproszczenia dotyczące informacji TPR, w tym rezygnację z dotychczasowego oświadczenia w formularzu, ograniczenie zakresu danych finansowych dla mikroprzedsiębiorców i małych przedsiębiorców oraz rozszerzenie możliwości podpisywania informacji przez pełnomocników.
Nie oznacza to jednak zniesienia obowiązków związanych z cenami transferowymi. Podatnicy nadal muszą prawidłowo identyfikować transakcje z podmiotami powiązanymi, stosować warunki rynkowe, sporządzać wymaganą dokumentację i terminowo przekazywać informacje do urzędu skarbowego.
Kluczowe znaczenie ma również okres, którego dotyczy raportowanie. Uproszczenia nie obejmą informacji TPR za 2025 r. Nawet jeżeli formularz zostanie złożony po 5 listopada 2026 r., trzeba będzie zastosować dotychczasowe zasady.
1. Nowelizacja cen transferowych – od kiedy obowiązują nowe przepisy?
Podstawą zmian jest ustawa z 18 września 2026 r. o zmianie ustawy o podatku dochodowym od osób fizycznych oraz ustawy o podatku dochodowym od osób prawnych, opublikowana w Dzienniku Ustaw z 2026 r. pod poz. 1371.
Nowelizacja obejmuje zarówno podatników CIT, jak i podatników PIT, którzy dokonują transakcji z podmiotami powiązanymi i podlegają obowiązkom w zakresie cen transferowych.
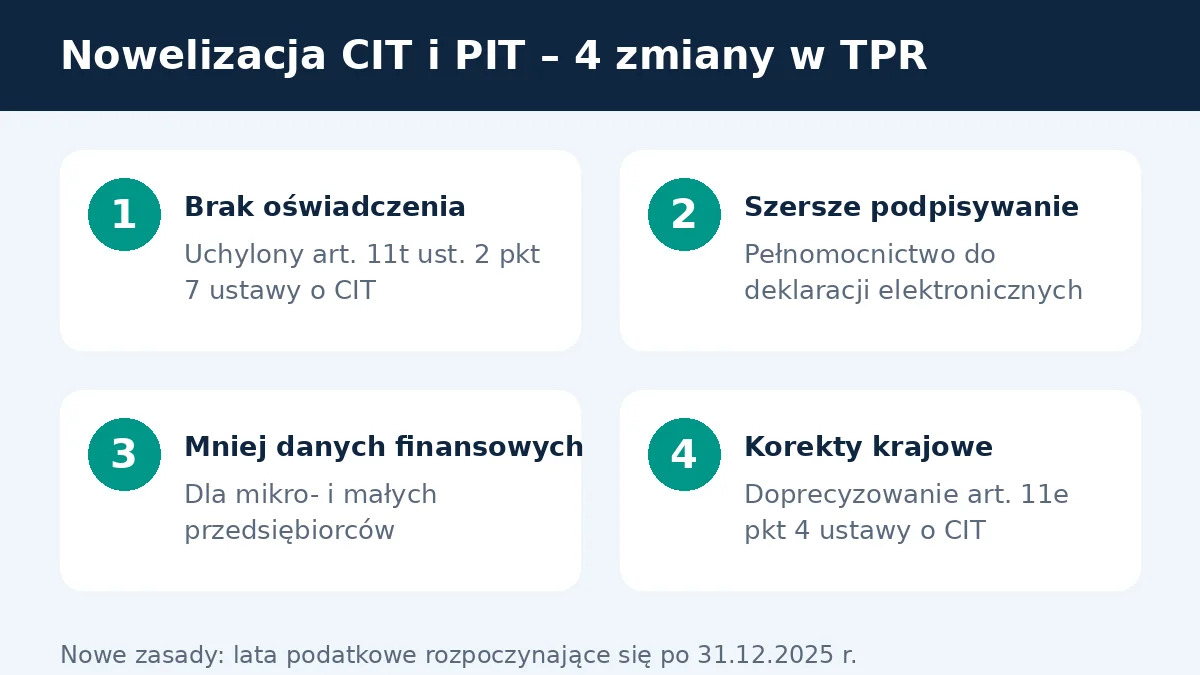
Najważniejsze zmiany dotyczą:
- usunięcia oświadczenia o sporządzeniu lokalnej dokumentacji i rynkowym charakterze cen z informacji TPR;
- rozszerzenia możliwości podpisywania TPR przez pełnomocników;
- ograniczenia zakresu ogólnych danych finansowych raportowanych przez mikroprzedsiębiorców i małych przedsiębiorców;
- doprecyzowania warunków dokonywania korekt cen transferowych pomiędzy podmiotami krajowymi.
Nowe rozwiązania dotyczą informacji składanych za lata podatkowe rozpoczynające się po 31 grudnia 2025 r. W praktyce oznacza to, że podatnicy rozliczający się według roku kalendarzowego zastosują je do TPR za 2026 r., składanego w 2027 r.
2. TPR za 2025 r. – dlaczego trzeba stosować dotychczasowe zasady?
Jedną z najważniejszych kwestii praktycznych są przepisy przejściowe. Samo wejście w życie nowelizacji nie oznacza, że można zastosować nowe zasady do każdego formularza składanego po 5 listopada 2026 r.
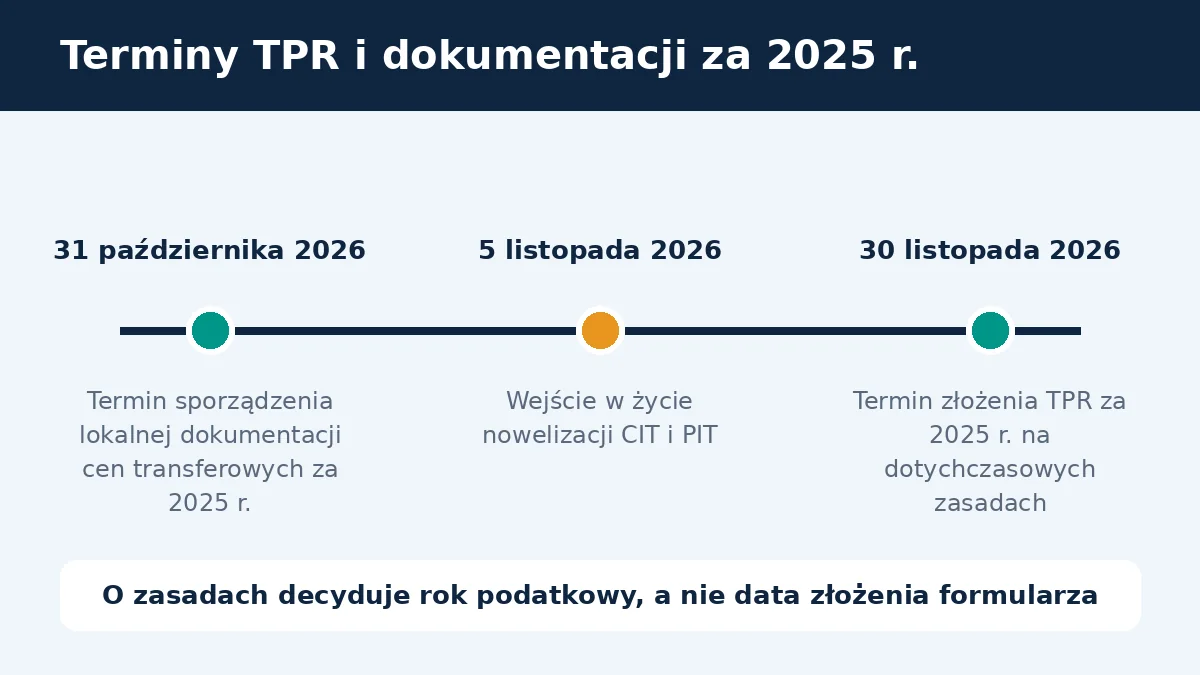
Dla podatników, których rok podatkowy pokrywa się z kalendarzowym, termin złożenia informacji TPR za 2025 r. upływa 30 listopada 2026 r. Formularz należy przygotować zgodnie z przepisami obowiązującymi dla tego okresu.
Oznacza to konieczność zachowania dotychczasowych wymogów, w tym dotyczących oświadczenia zawartego w TPR oraz zasad podpisywania informacji.
Podobnie będzie w przypadku podmiotów, których rok podatkowy rozpoczął się przed 1 stycznia 2026 r., a zakończył po 31 grudnia 2025 r. Przykładem jest rok podatkowy trwający od 1 lipca 2025 r. do 30 czerwca 2026 r. Takie podmioty również pozostają objęte dotychczasowymi zasadami w zakresie wskazanym w przepisach przejściowych.
| Okres raportowania | Zasady składania TPR |
|---|---|
| Rok kalendarzowy 2025 | Dotychczasowe przepisy |
| Rok od 1 lipca 2025 r. do 30 czerwca 2026 r. | Dotychczasowe przepisy |
| Rok kalendarzowy 2026 | Nowe zasady, z uwzględnieniem właściwych przepisów wykonawczych |
Warto pamiętać, że data złożenia formularza nie decyduje o zastosowaniu nowych regulacji. Rozstrzygające znaczenie ma rok podatkowy, za który składana jest informacja.
3. Brak oświadczenia w TPR nie oznacza rezygnacji z zasady ceny rynkowej
Dotychczas informacja o cenach transferowych zawierała oświadczenie potwierdzające, że lokalna dokumentacja cen transferowych została sporządzona zgodnie ze stanem rzeczywistym, a ceny objęte dokumentacją odpowiadają warunkom, jakie ustaliłyby między sobą podmioty niepowiązane.
Nowelizacja uchyla art. 11t ust. 2 pkt 7 ustawy o CIT oraz odpowiadający mu art. 23zf ust. 2 pkt 7 ustawy o PIT. W konsekwencji oświadczenie nie będzie już częścią informacji TPR składanej według nowych zasad.
Nie należy jednak utożsamiać tej zmiany z uchyleniem zasady ceny rynkowej. Podmioty powiązane nadal muszą ustalać warunki transakcji w sposób odpowiadający warunkom, które zaakceptowałyby podmioty niezależne w porównywalnych okolicznościach.
Zmiana nie znosi również obowiązku sporządzenia lokalnej dokumentacji cen transferowych, jeżeli wynika on z przepisów. Podatnik powinien nadal dysponować dokumentami pozwalającymi uzasadnić przyjęte ceny, zakres świadczeń oraz sposób ustalenia wynagrodzenia.
Przykład: spółka wypłacająca podmiotowi powiązanemu wynagrodzenie za usługi zarządzania powinna być w stanie wykazać, jakie usługi zostały wykonane, jaki był ich zakres i z czego wynika wysokość wynagrodzenia. Sam brak oświadczenia w formularzu TPR nie zastępuje dowodów wykonania usług ani uzasadnienia przyjętych warunków transakcji.
Organy podatkowe nadal będą mogły weryfikować rozliczenia i określać dochód lub stratę podatnika w zakresie przewidzianym przepisami, jeżeli warunki ustalone między podmiotami powiązanymi doprowadziły do zaniżenia dochodu.
4. Mikroprzedsiębiorcy i mali przedsiębiorcy – mniej danych finansowych w TPR
Nowelizacja przewiduje uproszczenie dla mikroprzedsiębiorców i małych przedsiębiorców w rozumieniu ustawy – Prawo przedsiębiorców. W ich przypadku informacja TPR nie będzie obejmowała ogólnych informacji finansowych podmiotu, o których mowa w art. 11t ust. 2 pkt 3 ustawy o CIT oraz art. 23zf ust. 2 pkt 3 ustawy o PIT.
Uproszczenie dotyczy danych finansowych opisujących sytuację przedsiębiorcy jako całości. Nie oznacza natomiast rezygnacji z raportowania transakcji z podmiotami powiązanymi ani automatycznego zwolnienia z obowiązku sporządzenia lokalnej dokumentacji.
Kto może skorzystać z uproszczenia?
Status mikroprzedsiębiorcy lub małego przedsiębiorcy należy ustalić na podstawie art. 7 ust. 1 pkt 1 albo 2 ustawy – Prawo przedsiębiorców. Znaczenie mają określone w tej ustawie kryteria dotyczące zatrudnienia oraz wielkości finansowych, w tym obrotu lub sumy aktywów.
Nowe przepisy wymagają, aby przedsiębiorca spełniał odpowiednie warunki w ostatnim roku podatkowym.
Nie wystarczy zatem przyjąć, że firma jest niewielka, ani powołać się na status małego podatnika CIT. Są to odrębne pojęcia prawne, których nie należy utożsamiać.
Przed zastosowaniem uproszczenia warto zweryfikować status przedsiębiorcy i zgromadzić dane potwierdzające spełnienie wymaganych kryteriów.
Nie masz pewności, czy skorzystasz z uproszczeń w TPR?
Skontaktuj się z Neofin. Sprawdzimy status Twojej firmy, rok podatkowy i obowiązki w zakresie cen transferowych.
5. Kto będzie mógł podpisywać informację TPR?
Kolejna zmiana dotyczy zasad podpisywania informacji o cenach transferowych. Dotychczas możliwości działania przez pełnomocnika były ograniczone – co do zasady pełnomocnikiem uprawnionym do podpisania TPR mógł być adwokat, radca prawny, doradca podatkowy lub biegły rewident.
Nowelizacja znosi to szczególne ograniczenie. Zgodnie z nowymi przepisami pełnomocnictwo do podpisywania deklaracji składanych elektronicznie, udzielone na podstawie Ordynacji podatkowej, będzie obejmowało również upoważnienie do podpisywania informacji TPR.
W praktyce oznacza to możliwość powierzenia podpisania formularza także odpowiednio umocowanemu pracownikowi spółki, o ile posiada on wymagane pełnomocnictwo.
Czy samo upoważnienie wewnętrzne wystarczy?
Nie. Konieczne jest skuteczne pełnomocnictwo do podpisywania deklaracji elektronicznych, co do zasady udzielane na formularzu UPL-1. Sama umowa o obsługę podatkową, zakres obowiązków pracownika czy wewnętrzne powierzenie zadania nie zastępują wymaganego umocowania.
Trzeba przy tym pamiętać, że nowe zasady podpisywania TPR nie obejmują informacji za 2025 r. Przy składaniu tego formularza nadal obowiązują dotychczasowe ograniczenia dotyczące osób uprawnionych do podpisu.
W przypadku spółki z o.o. informację podpisuje kierownik jednostki, a gdy jednostką kieruje organ wieloosobowy – wyznaczona osoba wchodząca w skład tego organu. Dopuszczalny pozostaje również podpis pełnomocnika należącego do wskazanej w dotychczasowych przepisach grupy zawodowej.
6. Korekty cen transferowych między polskimi podmiotami – doprecyzowanie przepisów
Nowelizacja doprecyzowuje także warunek dotyczący istnienia podstawy prawnej do wymiany informacji podatkowych z państwem podmiotu powiązanego. Zmiana obejmuje art. 11e pkt 4 ustawy o CIT oraz art. 23q pkt 4 ustawy o PIT.
Po zmianie warunek ten będzie odnosił się do sytuacji, w której podmiot powiązany nie ma miejsca zamieszkania, siedziby ani zarządu na terytorium Polski.
Dzięki temu przy ocenie korekt cen transferowych pomiędzy polskimi podmiotami powiązanymi nie trzeba będzie rozważać spełnienia warunku dotyczącego międzynarodowej wymiany informacji podatkowych.
Pozostałe przesłanki korekty nadal mają znaczenie. W szczególności warunki transakcji ustalone w trakcie roku powinny odpowiadać zasadzie ceny rynkowej, a korekta musi wynikać ze zmiany istotnych okoliczności lub poznania rzeczywistych kosztów bądź przychodów stanowiących podstawę obliczenia ceny.
Nie każda korekta rozliczenia z podmiotem powiązanym będzie zatem korektą cen transferowych. Zwykła pomyłka na fakturze nie staje się korektą cen transferowych wyłącznie dlatego, że kontrahenci są powiązani.
W przypadku korekt w CIT znaczenie mają również przesłanki zależne od kierunku korekty. Przy korekcie zmniejszającej przychody albo zwiększającej koszty nadal istotne będzie posiadanie oświadczenia podmiotu powiązanego lub dowodu księgowego potwierdzającego dokonanie korekty w tej samej wysokości. Przy korekcie zwiększającej przychody albo zmniejszającej koszty zastosowanie mają warunki wskazane w art. 11e pkt 1 i 2 ustawy o CIT.
Oświadczenia kontrahenta potwierdzającego korektę nie należy mylić z oświadczeniem usuwanym z formularza TPR. Są to odrębne kwestie.
7. Zwolnienie z dokumentacji a obowiązek raportowania TPR
Przy analizie obowiązków dotyczących cen transferowych należy osobno ocenić, czy dana transakcja wymaga sporządzenia lokalnej dokumentacji, a następnie czy podlega wykazaniu w informacji TPR.
Niektóre transakcje mogą korzystać ze zwolnienia z obowiązku sporządzenia lokalnej dokumentacji, a mimo to podlegać raportowaniu w TPR w zakresie określonym przepisami.
Dotyczy to między innymi określonych transakcji krajowych. Sam fakt, że obie strony transakcji są polskimi spółkami, nie przesądza jednak o możliwości zastosowania zwolnienia. Konieczne jest spełnienie wszystkich warunków ustawowych.
W przypadkach wskazanych w przepisach informacja TPR może być składana w ograniczonym zakresie.
Dlatego przed przygotowaniem formularza warto ustalić:
- jakie transakcje z podmiotami powiązanymi zostały zrealizowane w danym roku;
- które z nich podlegają obowiązkowi dokumentacyjnemu;
- czy w odniesieniu do poszczególnych transakcji można zastosować zwolnienie;
- czy zwolnienie z dokumentacji wpływa na zakres raportowania TPR.
Prawidłowa ocena tych kwestii pozwala ograniczyć ryzyko pominięcia transakcji, które mimo braku obowiązku sporządzenia dokumentacji powinny zostać wykazane w informacji.
8. Terminy TPR i dokumentacji cen transferowych pozostają bez zmian
Nowelizacja nie wydłuża terminów realizacji obowiązków dotyczących cen transferowych.
Informację TPR składa się co do zasady do końca jedenastego miesiąca po zakończeniu roku podatkowego. Natomiast lokalną dokumentację cen transferowych należy sporządzić do końca dziesiątego miesiąca po zakończeniu roku podatkowego.
W przypadku podatników rozliczających się według roku kalendarzowego oznacza to, że:
- lokalną dokumentację cen transferowych za 2025 r. należy sporządzić do 31 października 2026 r.;
- informację TPR za 2025 r. należy złożyć do 30 listopada 2026 r.
Termin na złożenie TPR nie powinien być traktowany jako dodatkowy miesiąc na sporządzenie dokumentacji. Oba obowiązki mają odrębne terminy i wymagają odpowiedniego zaplanowania prac.
Podatnicy powinni również sprawdzać aktualne wzory formularzy i objaśnienia dotyczące ich wypełniania. Dotychczasowe przepisy wykonawcze będą stosowane do czasu wejścia w życie nowych regulacji, nie później niż do 30 czerwca 2027 r.
9. Jak przygotować firmę do nowych zasad raportowania cen transferowych?
Zmiany warto uwzględnić w organizacji pracy odpowiedzialnych za nie działów finansowych, księgowych i podatkowych. Nie należy jednak odkładać przygotowania dokumentacji do czasu złożenia TPR.
Rekomendowane działania obejmują:
- Ustalenie okresu raportowania. Należy sprawdzić datę rozpoczęcia i zakończenia roku podatkowego, aby określić, czy zastosowanie mają dotychczasowe, czy nowe zasady.
- Weryfikację transakcji z podmiotami powiązanymi. Trzeba ustalić, które transakcje podlegają obowiązkowi dokumentacyjnemu i raportowaniu oraz czy można zastosować zwolnienia.
- Sprawdzenie obowiązku sporządzenia lokalnej dokumentacji. Należy uwzględnić odpowiednie progi, zwolnienia i pozostałe warunki wynikające z przepisów.
- Potwierdzenie statusu przedsiębiorcy. Mikroprzedsiębiorcy i mali przedsiębiorcy powinni zweryfikować, czy spełniają warunki umożliwiające ograniczenie zakresu ogólnych danych finansowych w TPR.
- Weryfikację uprawnień do podpisu. Warto sprawdzić, kto będzie podpisywał formularz i czy posiada wymagane pełnomocnictwo.
- Przygotowanie dokumentów uzasadniających warunki transakcji. Należy zadbać o umowy, kalkulacje, dane finansowe i dowody wykonania świadczeń, które mogą być potrzebne do uzasadnienia przyjętych cen.
- Kontrolę terminów. Osobno trzeba zaplanować sporządzenie dokumentacji lokalnej i złożenie TPR.
Warto też śledzić nowe przepisy wykonawcze oraz aktualizacje formularzy TPR. Zakres informacji wymaganych w konkretnym formularzu powinien odpowiadać regulacjom właściwym dla danego roku podatkowego.
Komentarz eksperta Neofin
„Uproszczenia w raportowaniu cen transferowych mogą ograniczyć część formalności, ale nie powinny prowadzić do osłabienia kontroli nad transakcjami z podmiotami powiązanymi. W praktyce nadal najważniejsze będzie prawidłowe rozpoznanie obowiązków dokumentacyjnych i raportowych, stosowanie warunków rynkowych oraz zgromadzenie dokumentów uzasadniających przyjęte rozliczenia.
Szczególnej uwagi wymaga przełom 2025 i 2026 r. Podatnicy powinni rozdzielić przygotowanie TPR za 2025 r. od organizacji raportowania za kolejny rok, ponieważ nowe zasady nie będą stosowane wyłącznie na podstawie daty wysłania formularza”.
Magdalena Tomaszewska, doradca podatkowy
FAQ – najczęściej zadawane pytania o zmiany w cenach transferowych
Czy nowe zasady TPR obowiązują już przy składaniu informacji za 2025 r.?
Nie. Informację za rok podatkowy rozpoczęty przed 1 stycznia 2026 r. należy przygotować według dotychczasowych zasad w zakresie wskazanym w przepisach przejściowych. Dotyczy to również podatników, którzy złożą formularz po 5 listopada 2026 r.
Czy po nowelizacji nie trzeba już stosować zasady ceny rynkowej?
Nie. Zmiana dotyczy oświadczenia w informacji TPR, a nie samej zasady ceny rynkowej. Podatnicy nadal muszą ustalać warunki transakcji z podmiotami powiązanymi zgodnie z obowiązującymi przepisami.
Czy mikroprzedsiębiorcy i mali przedsiębiorcy będą zwolnieni z TPR?
Nie. Uproszczenie polega na wyłączeniu ogólnych informacji finansowych podmiotu z zakresu TPR. Nie jest to automatyczne zwolnienie z raportowania ani z obowiązku sporządzenia lokalnej dokumentacji.
Czy informację TPR będzie mógł podpisać pracownik spółki?
Tak, jeżeli posiada odpowiednie umocowanie zgodne z nowymi przepisami. Co do zasady będzie to pełnomocnictwo do podpisywania deklaracji elektronicznych, udzielone na podstawie Ordynacji podatkowej. Rozwiązanie to dotyczy informacji składanych za lata podatkowe rozpoczynające się po 31 grudnia 2025 r., a nie TPR za 2025 r.
Czy termin złożenia TPR zostanie wydłużony?
Nie. Informację TPR składa się co do zasady do końca jedenastego miesiąca po zakończeniu roku podatkowego. Lokalną dokumentację cen transferowych należy sporządzić wcześniej – do końca dziesiątego miesiąca po zakończeniu roku podatkowego.
Czy każda transakcja krajowa między podmiotami powiązanymi jest zwolniona z dokumentacji?
Nie. Zwolnienie jest możliwe tylko po spełnieniu warunków przewidzianych w ustawie. Ponadto brak obowiązku sporządzenia lokalnej dokumentacji nie zawsze oznacza brak obowiązku raportowania transakcji w TPR.
Podsumowanie
Nowelizacja CIT i PIT od 5 listopada 2026 r. upraszcza wybrane obowiązki związane z raportowaniem cen transferowych. Zmiany dotyczą przede wszystkim zakresu informacji TPR, sposobu podpisywania formularza oraz zasad korekt cen transferowych między polskimi podmiotami.
Najważniejsze jest jednak prawidłowe rozróżnienie okresów rozliczeniowych. TPR za 2025 r. należy przygotować na dotychczasowych zasadach, natomiast nowe rozwiązania obejmą odpowiednie lata podatkowe rozpoczynające się po 31 grudnia 2025 r.
Uproszczenia nie zwalniają przedsiębiorców z obowiązku stosowania cen rynkowych, sporządzania wymaganej dokumentacji ani rzetelnego raportowania transakcji z podmiotami powiązanymi.
Potrzebujesz wsparcia w ocenie obowiązków podatkowych swojej firmy?
Skontaktuj się z Neofin. Pomożemy uporządkować kwestie związane z rozliczeniami podatkowymi i przygotowaniem danych niezbędnych do prawidłowego wypełniania obowiązków sprawozdawczych.