MDR od 1 października 2026 r. – koniec raportowania krajowych schematów podatkowych?
MDR 2026 przynosi istotne zmiany w przepisach dotyczących raportowania schematów podatkowych. Od 1 października 2026 r. zaczną obowiązywać nowe zasady – nowelizacja Ordynacji podatkowej znacząco ogranicza zakres obowiązków sprawozdawczych, które od momentu wprowadzenia przepisów budziły wiele […]
MDR 2026 przynosi istotne zmiany w przepisach dotyczących raportowania schematów podatkowych. Od 1 października 2026 r. zaczną obowiązywać nowe zasady – nowelizacja Ordynacji podatkowej znacząco ogranicza zakres obowiązków sprawozdawczych, które od momentu wprowadzenia przepisów budziły wiele wątpliwości wśród przedsiębiorców, księgowych oraz doradców podatkowych.
Celem zmian jest uproszczenie systemu MDR oraz dostosowanie polskich regulacji do wymogów prawa Unii Europejskiej, w szczególności do zasad wynikających z dyrektywy DAC6.
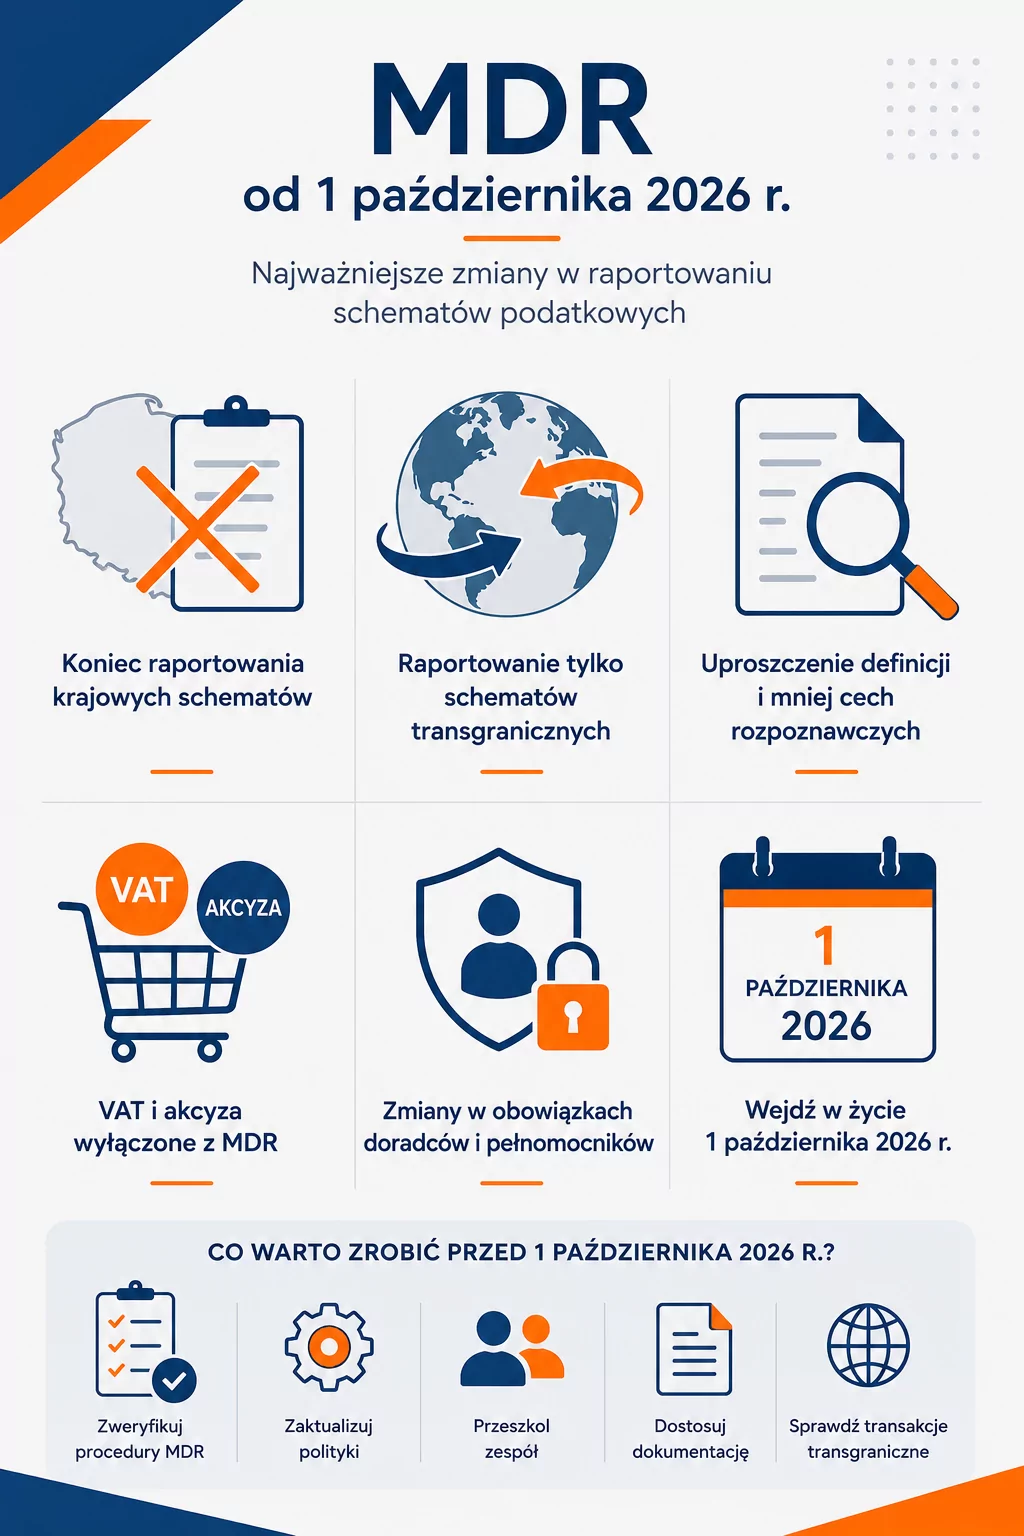
Najważniejsze zmiany w MDR od 1 października 2026 r.
Nowelizacja przewiduje kilka istotnych zmian, które odczują zarówno przedsiębiorcy, jak i podmioty wspierające ich w rozliczeniach podatkowych.
Koniec raportowania krajowych schematów podatkowych
Najbardziej oczekiwaną zmianą jest likwidacja obowiązku raportowania krajowych schematów podatkowych.
W praktyce oznacza to, że przedsiębiorcy prowadzący działalność wyłącznie na terenie Polski w większości przypadków nie będą już zobowiązani do składania informacji MDR. To znaczące ograniczenie obowiązków administracyjnych i mniej analiz dotyczących codziennych działań gospodarczych.
Raportowaniu nadal będą podlegały schematy transgraniczne
Nie oznacza to jednak całkowitego odejścia od systemu MDR.
Po wejściu nowych przepisów obowiązek raportowania będzie dotyczył przede wszystkim schematów podatkowych o charakterze transgranicznym, czyli takich, które obejmują więcej niż jedno państwo.
Firmy prowadzące działalność międzynarodową nadal będą musiały analizować realizowane transakcje pod kątem obowiązków wynikających z przepisów DAC6.
Uproszczenie definicji i mniej cech rozpoznawczych
Nowelizacja przewiduje również uproszczenie przepisów poprzez ograniczenie liczby tzw. cech rozpoznawczych, które decydowały o konieczności zgłoszenia schematu podatkowego.
W praktyce oznacza to:
mniej przypadków wymagających szczegółowej analizy,
mniejsze obciążenia administracyjne dla przedsiębiorców.
VAT i akcyza zostaną wyłączone z systemu MDR
Kolejną ważną zmianą jest wyłączenie z obowiązków MDR rozliczeń dotyczących:
podatku od towarów i usług (VAT),
podatku akcyzowego.
Po zmianach przedsiębiorcy nie będą już zobowiązani do analizowania tych podatków pod kątem raportowania schematów podatkowych.
Zmiany w obowiązkach doradców podatkowych i pełnomocników
Nowelizacja modyfikuje również zasady raportowania dla podmiotów uczestniczących w procesie zgłaszania schematów podatkowych.
W określonych sytuacjach doradcy podatkowi, radcowie prawni oraz adwokaci objęci tajemnicą zawodową nie będą już zobowiązani do samodzielnego przekazywania informacji o schematach podatkowych. Obowiązki raportowe zostaną dostosowane do nowych zasad przewidzianych w ustawie.
Czy obowiązek raportowania MDR całkowicie znika?
Nie.
System MDR pozostaje w polskim porządku prawnym, jednak jego zakres zostaje znacząco ograniczony.
Po 1 października 2026 r. nadal raportowane będą przede wszystkim schematy transgraniczne zgodnie z wymaganiami dyrektywy DAC6. Oznacza to, że przedsiębiorcy prowadzący działalność międzynarodową nadal powinni monitorować swoje obowiązki i analizować planowane działania pod kątem przepisów MDR.
Przed wejściem nowych przepisów warto przeanalizować obowiązujące w firmie procedury dotyczące raportowania schematów podatkowych.
Szczególnie warto:
zweryfikować obowiązujące procedury MDR,
sprawdzić, które dotychczasowe obowiązki przestaną obowiązywać,
zaktualizować wewnętrzne instrukcje i polityki podatkowe,
przeszkolić osoby odpowiedzialne za rozliczenia podatkowe,
ocenić, czy działalność firmy obejmuje transakcje transgraniczne wymagające dalszego raportowania.
Dla przedsiębiorców działających wyłącznie na rynku krajowym zmiany oznaczają przede wszystkim mniej formalności i uproszczenie procesów. Firmy prowadzące działalność międzynarodową powinny natomiast nadal monitorować obowiązki wynikające z przepisów MDR oraz dostosować swoje procedury do nowych regulacji.
Komentarz ekspertki
„Zmiany w przepisach MDR są dobrą wiadomością dla wielu przedsiębiorców. Ograniczenie obowiązków raportowych pozwoli zmniejszyć liczbę analiz wykonywanych wyłącznie na potrzeby spełnienia wymogów formalnych. Nie oznacza to jednak, że temat MDR można całkowicie zamknąć. Firmy prowadzące działalność międzynarodową nadal powinny weryfikować swoje transakcje pod kątem obowiązków wynikających z przepisów DAC6 oraz odpowiednio aktualizować wewnętrzne procedury.”
— Magdalena Tomaszewska, doradca podatkowy
FAQ – najczęstsze pytania o zmiany w MDR
Czy od 1 października 2026 r. MDR zostaje całkowicie zlikwidowany?
Nie. Zlikwidowany zostanie obowiązek raportowania większości krajowych schematów podatkowych, natomiast nadal raportowane będą schematy transgraniczne.
Czy firmy działające wyłącznie w Polsce będą musiały składać informacje MDR?
W większości przypadków nie. Nowelizacja znosi obowiązek raportowania krajowych schematów podatkowych.
Czy zmiany obejmują również VAT i akcyzę?
Tak. Rozliczenia dotyczące VAT oraz podatku akcyzowego zostaną wyłączone z systemu MDR.
Czy przedsiębiorcy prowadzący działalność międzynarodową nadal mają obowiązki MDR?
Tak. Obowiązki raportowe pozostają w odniesieniu do schematów transgranicznych zgodnie z przepisami DAC6.
Czy warto zaktualizować procedury MDR przed wejściem nowych przepisów?
Tak. Przed 1 października 2026 r. warto przeanalizować obowiązujące procedury i dostosować je do nowych zasad, aby uniknąć wykonywania zbędnych czynności oraz zapewnić zgodność z aktualnymi przepisami.
Skorzystaj ze wsparcia ekspertów
Zmiany w przepisach mogą oznaczać uproszczenie obowiązków, ale jednocześnie wymagają aktualizacji procedur obowiązujących w firmie. Eksperci Neofin pomogą ocenić, czy Twoja organizacja nadal podlega obowiązkom MDR, zweryfikują obowiązujące procedury oraz wskażą, jakie działania warto podjąć przed wejściem nowych przepisów.
Skontaktuj się z nami i przygotuj swoją firmę na zmiany w MDR z odpowiednim wyprzedzeniem.
Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat.
Lista potrzebnych dokumentów:
item 1
item 2
item 3
Duis aute irure dolor in reprehenderit in voluptate velit esse cillum dolore eu fugiat nulla pariatur. Excepteur sint occaecat cupidatat non proident, sunt in culpa qui officia deserunt mollit anim id est laborum.