Od 1 stycznia 2027 r. zmienią się zasady dokumentowania sprzedaży na rzecz przedsiębiorców, jeżeli transakcja została zarejestrowana na kasie fiskalnej. Dotyczy to również tzw. faktur uproszczonych, czyli paragonów fiskalnych z NIP nabywcy na kwotę do 450 zł brutto albo 100 euro.
Do końca 2026 r. odpowiednio wystawiony paragon z NIP może jeszcze samodzielnie pełnić funkcję faktury uproszczonej. Od 2027 r. taki model przestanie jednak obowiązywać. W określonych przypadkach konieczne będzie wystawienie faktury ustrukturyzowanej w KSeF.
Co dokładnie zmieni się w dokumentowaniu sprzedaży? Jak połączyć ewidencję na kasie fiskalnej z obowiązkiem wystawienia faktury w KSeF? I dlaczego ta sama sprzedaż nie zostanie wykazana podwójnie w ewidencji VAT?
Faktura uproszczona do 31 grudnia 2026 r. – jakie zasady obowiązują?
Obecnie paragon fiskalny może być jednocześnie traktowany jako faktura uproszczona, jeżeli:
dokumentuje sprzedaż na kwotę nieprzekraczającą 450 zł brutto albo 100 euro,
zawiera NIP nabywcy,
zawiera pozostałe dane wymagane przepisami ustawy o VAT dla faktury uproszczonej.
W takiej sytuacji nabywca nie musi otrzymywać dodatkowej faktury. Odpowiednio wystawiony paragon fiskalny sam stanowi dokument sprzedaży traktowany na równi z fakturą.
Zasada ta będzie obowiązywać do 31 grudnia 2026 r.
Paragon z NIP a KSeF w 2026 r.
W okresie przejściowym, od 1 lutego do 31 grudnia 2026 r., ustawodawca przewidział możliwość dalszego wystawiania przy użyciu kas rejestrujących określonych dokumentów, w tym paragonów fiskalnych uznawanych za faktury uproszczone.
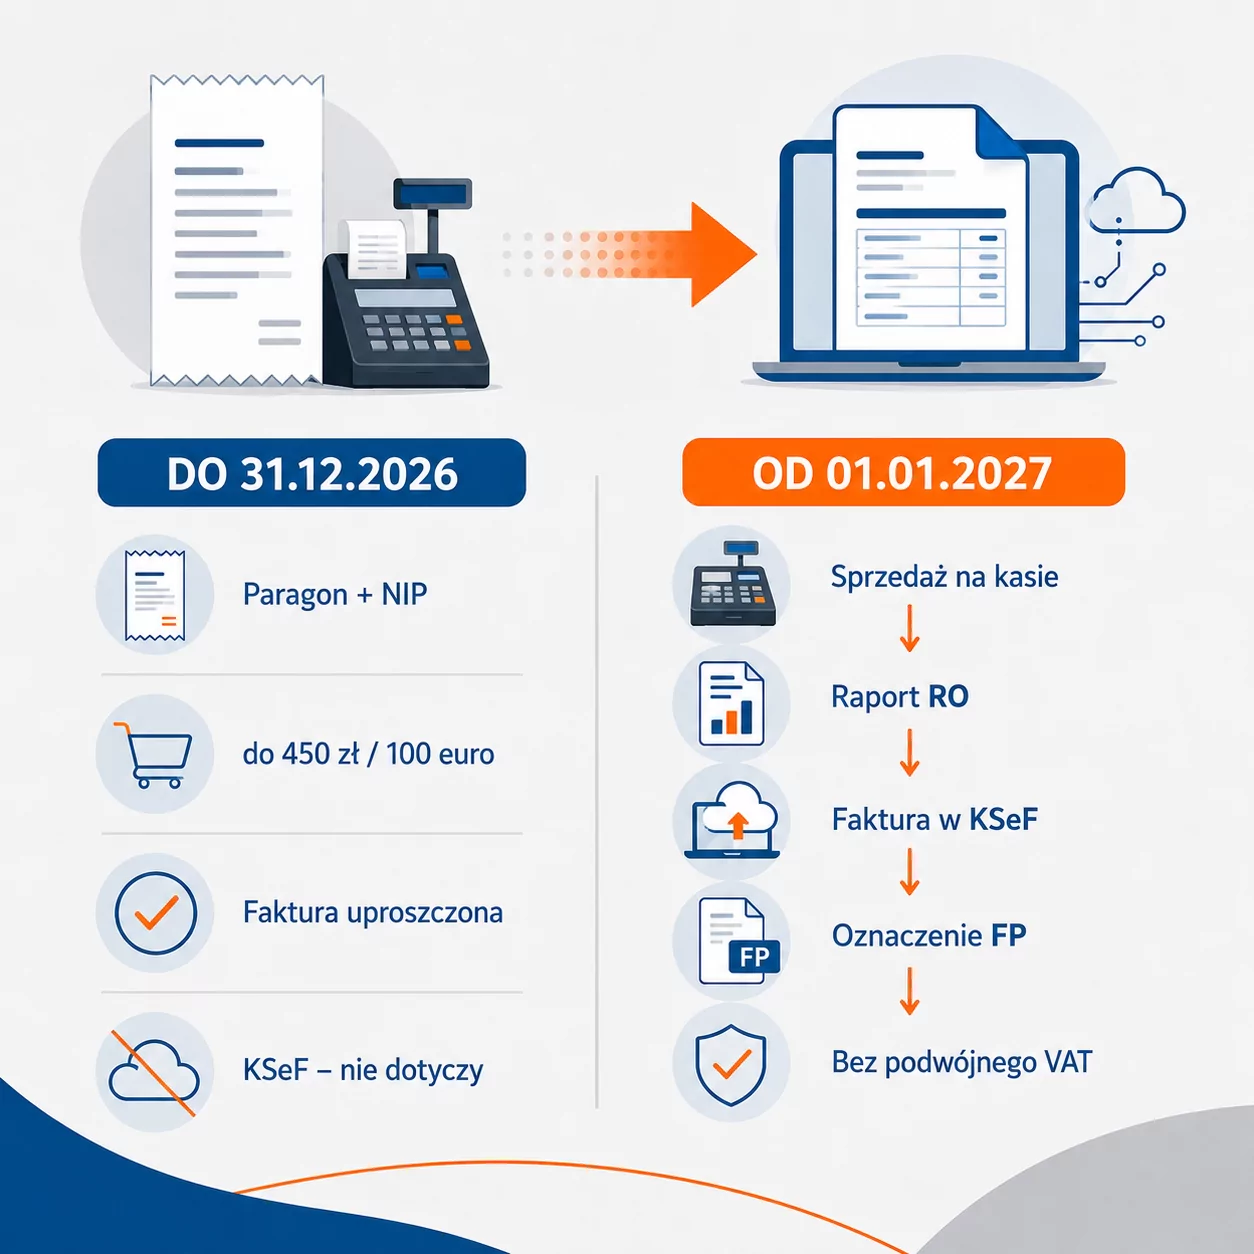
Oznacza to, że do końca 2026 r. paragon z NIP nabywcy na kwotę do 450 zł brutto albo 100 euro nadal może stanowić fakturę uproszczoną i nie musi być wystawiany w KSeF.
Od 1 stycznia 2027 r. paragon z NIP nie zastąpi faktury w KSeF
Zasadnicza zmiana nastąpi 1 stycznia 2027 r.
Od tej daty sprzedaż dokonana na rzecz podatnika VAT, nawet jeżeli jej wartość nie przekroczy 450 zł brutto albo 100 euro i zostanie zarejestrowana na kasie fiskalnej, nie będzie mogła zostać udokumentowana wyłącznie paragonem z NIP w dotychczasowym modelu faktury uproszczonej.
W odniesieniu do takiej transakcji konieczne będzie wystawienie faktury ustrukturyzowanej przy użyciu KSeF.
W praktyce oznacza to odejście od modelu:
sprzedaż na kasie → paragon z NIP = faktura uproszczona
na rzecz modelu:
sprzedaż na kasie → rejestracja w raporcie fiskalnym → faktura ustrukturyzowana w KSeF
To jedna z ważnych zmian organizacyjnych, które przedsiębiorcy korzystający jednocześnie z kas fiskalnych i wystawiający faktury dla innych podatników powinni uwzględnić przed 2027 r. proc.
Kiedy sprzedaż powinna być udokumentowana kasą fiskalną, a kiedy fakturą?
Co do zasady obowiązek ewidencjonowania sprzedaży przy zastosowaniu kasy rejestrującej dotyczy sprzedaży dokonywanej na rzecz:
osób fizycznych nieprowadzących działalności gospodarczej,
rolników ryczałtowych.
Sprzedaż na rzecz przedsiębiorców i innych podatników powinna być natomiast dokumentowana fakturą.
Zgodnie z art. 106b ust. 1 pkt 1 ustawy o VAT podatnik ma obowiązek wystawić fakturę dokumentującą sprzedaż, w szczególności dostawę towarów lub świadczenie usług na rzecz innego podatnika VAT, podatnika podatku od wartości dodanej albo podatku o podobnym charakterze, a także na rzecz osoby prawnej niebędącej podatnikiem.
Jeżeli jednak sprzedaż została wcześniej zaewidencjonowana na kasie fiskalnej, zastosowanie ma art. 106b ust. 5 ustawy o VAT. Faktura na rzecz podatnika może zostać wystawiona, jeżeli paragon potwierdzający sprzedaż zawiera numer identyfikujący nabywcę dla celów podatkowych, czyli co do zasady NIP.
Czym jest faktura uproszczona i dlaczego limit wynosi 450 zł?
Zgodnie z art. 106e ust. 5 pkt 3 ustawy o VAT faktura, której łączna kwota należności nie przekracza 450 zł albo 100 euro, może nie zawierać części danych wymaganych dla standardowej faktury.
Warunkiem jest jednak spełnienie wymogów przewidzianych dla tego rodzaju dokumentu, w tym zawarcie informacji pozwalających określić kwotę podatku dla poszczególnych stawek VAT.
Dlatego obecnie paragon fiskalny:
do 450 zł brutto albo 100 euro,
z NIP nabywcy,
zawierający wymagane dane,
może stanowić fakturę uproszczoną.
Do 31 grudnia 2026 r. nabywca nie musi więc otrzymywać odrębnej faktury. Od 1 stycznia 2027 r. ten mechanizm w odniesieniu do sprzedaży objętej obowiązkiem fakturowania w KSeF przestanie obowiązywać.
Jak ujmować faktury uproszczone w ewidencji VAT do końca 2026 r.?
Sprzedaż zarejestrowana na kasie fiskalnej jest ujmowana w ewidencji VAT na podstawie raportu fiskalnego – dobowego albo miesięcznego.
Raport taki wykazuje się z oznaczeniem „RO”, właściwym dla zbiorczego dowodu sprzedaży z kas rejestrujących.
Dotyczy to zarówno przedsiębiorców, którzy stosują kasę fiskalną z uwagi na obowiązek wynikający z przepisów, jak i podatników korzystających z niej dobrowolnie.
W konsekwencji do końca 2026 r.:
sprzedaż udokumentowana paragonem z NIP, który stanowi fakturę uproszczoną, pozostaje sprzedażą zaewidencjonowaną na kasie,
jej wartość oraz VAT należny są uwzględniane w raporcie fiskalnym,
raport jest ujmowany w ewidencji VAT z oznaczeniem „RO”,
paragon z NIP może samodzielnie pełnić funkcję faktury uproszczonej bez konieczności wystawiania faktury w KSeF.
KSeF i sprzedaż zarejestrowana na kasie od 1 stycznia 2027 r. – jak będzie wyglądał nowy proces?
Od 1 stycznia 2027 r. sprzedaż na rzecz podatnika VAT, która została zarejestrowana na kasie fiskalnej, będzie wymagała dodatkowego wystawienia faktury ustrukturyzowanej w KSeF.
Dotyczy to również transakcji o wartości nieprzekraczającej 450 zł brutto albo 100 euro.
Faktura ustrukturyzowana wystawiona do sprzedaży wcześniej zaewidencjonowanej na kasie będzie fakturą, o której mowa w art. 106h ust. 1 ustawy o VAT.
Nowy model dokumentowania sprzedaży w 2 etapach
Od 2027 r. proces będzie wyglądał następująco:
1. Sprzedaż zostaje zarejestrowana na kasie fiskalnej Transakcja trafia do raportu fiskalnego.
2. Wystawiana jest faktura ustrukturyzowana w KSeF Faktura dokumentująca tę samą sprzedaż zostaje wystawiona przy użyciu Krajowego Systemu e-Faktur.
W praktyce oznacza to, że przedsiębiorca powinien odpowiednio przygotować swoje procedury i systemy sprzedażowe, aby właściwie powiązać sprzedaż zarejestrowaną na kasie z później wystawioną fakturą ustrukturyzowaną.
Oznaczenia RO i FP od 2027 r. – dlaczego sprzedaż nie zostanie wykazana podwójnie?
Zmiana sposobu dokumentowania sprzedaży nie oznacza podwójnego opodatkowania tej samej transakcji.
Wartość sprzedaży i kwota VAT należnego zostaną bowiem uwzględnione w raporcie fiskalnym z kasy rejestrującej, który będzie ujmowany w ewidencji VAT z oznaczeniem „RO”.
Następnie faktura ustrukturyzowana wystawiona w KSeF do tej sprzedaży również zostanie wykazana w ewidencji VAT. Powinna zostać ujęta w okresie rozliczeniowym, w którym została wystawiona, z oznaczeniem „FP”.
Jej ujęcie nie spowoduje jednak ponownego zwiększenia:
wartości sprzedaży,
podstawy opodatkowania,
kwoty podatku należnego.
Kwoty te zostały już wykazane w raporcie fiskalnym oznaczonym symbolem „RO”.
Schemat dokumentowania sprzedaży od 1 stycznia 2027 r.
Sprzedaż na kasie fiskalnej → ujęcie sprzedaży i VAT w raporcie „RO” → wystawienie faktury ustrukturyzowanej w KSeF → ujęcie faktury z oznaczeniem „FP”, bez ponownego zwiększenia sprzedaży i VAT należnego.
To rozróżnienie będzie szczególnie ważne dla przedsiębiorców oraz osób odpowiedzialnych za rozliczenia VAT i prawidłowe prowadzenie ewidencji sprzedaży.
Co przedsiębiorcy powinni przygotować przed 1 stycznia 2027 r.?
Zmiana nie oznacza jedynie zastąpienia jednego dokumentu drugim. W wielu firmach będzie wymagała dostosowania codziennych procesów sprzedażowych.
Warto sprawdzić przede wszystkim:
w jakich sytuacjach firma wystawia obecnie paragony z NIP traktowane jako faktury uproszczone,
czy sprzedaż na rzecz przedsiębiorców jest prawidłowo rozróżniana od sprzedaży na rzecz konsumentów,
jak wygląda obieg informacji pomiędzy kasą fiskalną a systemem do wystawiania faktur,
czy wykorzystywane oprogramowanie będzie obsługiwało nowy model dokumentowania sprzedaży,
kto i w jakim momencie będzie odpowiedzialny za wystawienie faktury ustrukturyzowanej w KSeF,
czy procedury księgowe zapewnią prawidłowe ujęcie dokumentów z oznaczeniami „RO” i „FP”.
Wcześniejsze przygotowanie procedur pozwoli ograniczyć ryzyko pomyłek, zwłaszcza w firmach, które codziennie realizują dużą liczbę transakcji rejestrowanych na kasach fiskalnych.
Komentarz ekspertki
„Do końca 2026 r. przedsiębiorcy mogą jeszcze korzystać z obecnego rozwiązania, w którym paragon z NIP do 450 zł brutto lub 100 euro pełni funkcję faktury uproszczonej. Od 1 stycznia 2027 r. trzeba będzie jednak zmienić sposób dokumentowania takich transakcji. Szczególnej uwagi będzie wymagało właściwe połączenie sprzedaży zarejestrowanej na kasie z wystawieniem faktury ustrukturyzowanej w KSeF oraz prawidłowe ujęcie dokumentów w ewidencji VAT. Warto przygotować odpowiednie procedury i systemy z wyprzedzeniem, zamiast wprowadzać zmiany dopiero po wejściu nowych zasad w życie.”
— Magdalena Tomaszewska, doradca podatkowy
Faktury uproszczone i KSeF od 2027 r. – najważniejsze zmiany
Do 31 grudnia 2026 r. paragon fiskalny zawierający NIP nabywcy, dokumentujący sprzedaż do 450 zł brutto albo 100 euro, może nadal stanowić fakturę uproszczoną. Sprzedaż jest ujmowana w ewidencji VAT poprzez raport fiskalny oznaczony symbolem „RO”, a sam paragon pozostaje wyłączony z obowiązku wystawienia faktury ustrukturyzowanej w KSeF.
Od 1 stycznia 2027 r. sam paragon z NIP nie będzie już wystarczający do udokumentowania takiej sprzedaży w dotychczasowym modelu. Konieczne będzie wystawienie faktury ustrukturyzowanej w KSeF.
W ewidencji VAT wartość sprzedaży i VAT należny nadal będą wynikały z raportu fiskalnego oznaczonego symbolem „RO”, natomiast faktura wystawiona w KSeF zostanie dodatkowo wykazana z oznaczeniem „FP”, bez ponownego zwiększania podstawy opodatkowania i podatku należnego.
FAQ – najczęstsze pytania o faktury uproszczone i KSeF od 2027 r.
Czy paragon z NIP do 450 zł będzie fakturą uproszczoną w 2027 r.?
Nie w dotychczasowym modelu. Od 1 stycznia 2027 r. sprzedaż na rzecz podatnika VAT zarejestrowana na kasie fiskalnej będzie wymagała wystawienia faktury ustrukturyzowanej w KSeF.
Do kiedy paragon z NIP może stanowić fakturę uproszczoną?
Zasada ta obowiązuje do 31 grudnia 2026 r., pod warunkiem spełnienia wymogów dotyczących faktury uproszczonej.
Jaki jest limit dla faktury uproszczonej?
Łączna kwota należności nie może przekraczać 450 zł brutto albo 100 euro.
Czy od 2027 r. trzeba wystawiać fakturę w KSeF do każdej sprzedaży zarejestrowanej na kasie?
Nie każda sprzedaż zaewidencjonowana na kasie dotyczy przedsiębiorcy. Zmiana opisana w artykule dotyczy sytuacji, w której sprzedaż jest dokonywana na rzecz podatnika i powinna zostać udokumentowana fakturą.
Czy faktura wystawiona w KSeF spowoduje podwójne naliczenie VAT?
Nie. Sprzedaż i VAT należny będą wykazane w raporcie fiskalnym z oznaczeniem „RO”. Faktura wystawiona w KSeF zostanie ujęta z oznaczeniem „FP”, bez ponownego zwiększenia sprzedaży i VAT należnego.
Co oznacza oznaczenie „RO” w ewidencji VAT?
„RO” oznacza zbiorczy dokument sprzedaży z kas rejestrujących, czyli raport fiskalny dobowy lub miesięczny ujmowany w ewidencji VAT.
Co oznacza oznaczenie „FP”?
„FP” stosuje się do faktury wystawionej do sprzedaży wcześniej zaewidencjonowanej przy użyciu kasy rejestrującej. Jej ujęcie w ewidencji nie zwiększa ponownie wartości sprzedaży ani VAT należnego.
Skorzystaj ze wsparcia ekspertów
Zmiany w zasadach dokumentowania sprzedaży mogą wymagać dostosowania procedur, systemów księgowych i obiegu dokumentów. Warto wcześniej sprawdzić, jak nowe zasady wpłyną na procesy obowiązujące w Twojej firmie.
Skontaktuj się z Neofin. Pomożemy przygotować procesy księgowe i dokumentowe do obowiązkowego KSeF oraz zmian w rozliczaniu sprzedaży od 2027 r.
Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat.
Lista potrzebnych dokumentów:
item 1
item 2
item 3
Duis aute irure dolor in reprehenderit in voluptate velit esse cillum dolore eu fugiat nulla pariatur. Excepteur sint occaecat cupidatat non proident, sunt in culpa qui officia deserunt mollit anim id est laborum.