Interpretacje podatkowe będą ważne przez 5 lat? Ministerstwo Finansów planuje zmiany
Interpretacje podatkowe czeka reforma — Ministerstwo Finansów planuje wprowadzenie 5-letniego okresu ważności interpretacji indywidualnych. Po tym czasie podatnik mógłby bezpłatnie wystąpić o przedłużenie ochrony. Projekt przewiduje również zmiany dotyczące interpretacji ogólnych, objaśnień podatkowych oraz utrwalonej praktyki […]
Interpretacje podatkowe czeka reforma — Ministerstwo Finansów planuje wprowadzenie 5-letniego okresu ważności interpretacji indywidualnych. Po tym czasie podatnik mógłby bezpłatnie wystąpić o przedłużenie ochrony. Projekt przewiduje również zmiany dotyczące interpretacji ogólnych, objaśnień podatkowych oraz utrwalonej praktyki organów podatkowych.
Na obecnym etapie są to propozycje zmian w Ordynacji podatkowej, dlatego ich ostateczny kształt może jeszcze ulec zmianie. Dla przedsiębiorców już teraz istotne jest jednak sprawdzenie, jakie znaczenie nowe rozwiązania mogą mieć dla posiadanych interpretacji podatkowych.
5-letni okres ważności interpretacji indywidualnej – co planuje Ministerstwo Finansów?
Najważniejszą zmianą ma być wprowadzenie 5-letniego okresu ważności interpretacji indywidualnych.
Obecnie interpretacja indywidualna może przez wiele lat stanowić dla podatnika punkt odniesienia przy ocenie skutków podatkowych określonych działań, o ile nie wystąpią okoliczności powodujące utratę jej ochronnego charakteru. Planowana reforma ma wprowadzić dodatkowe ograniczenie czasowe.
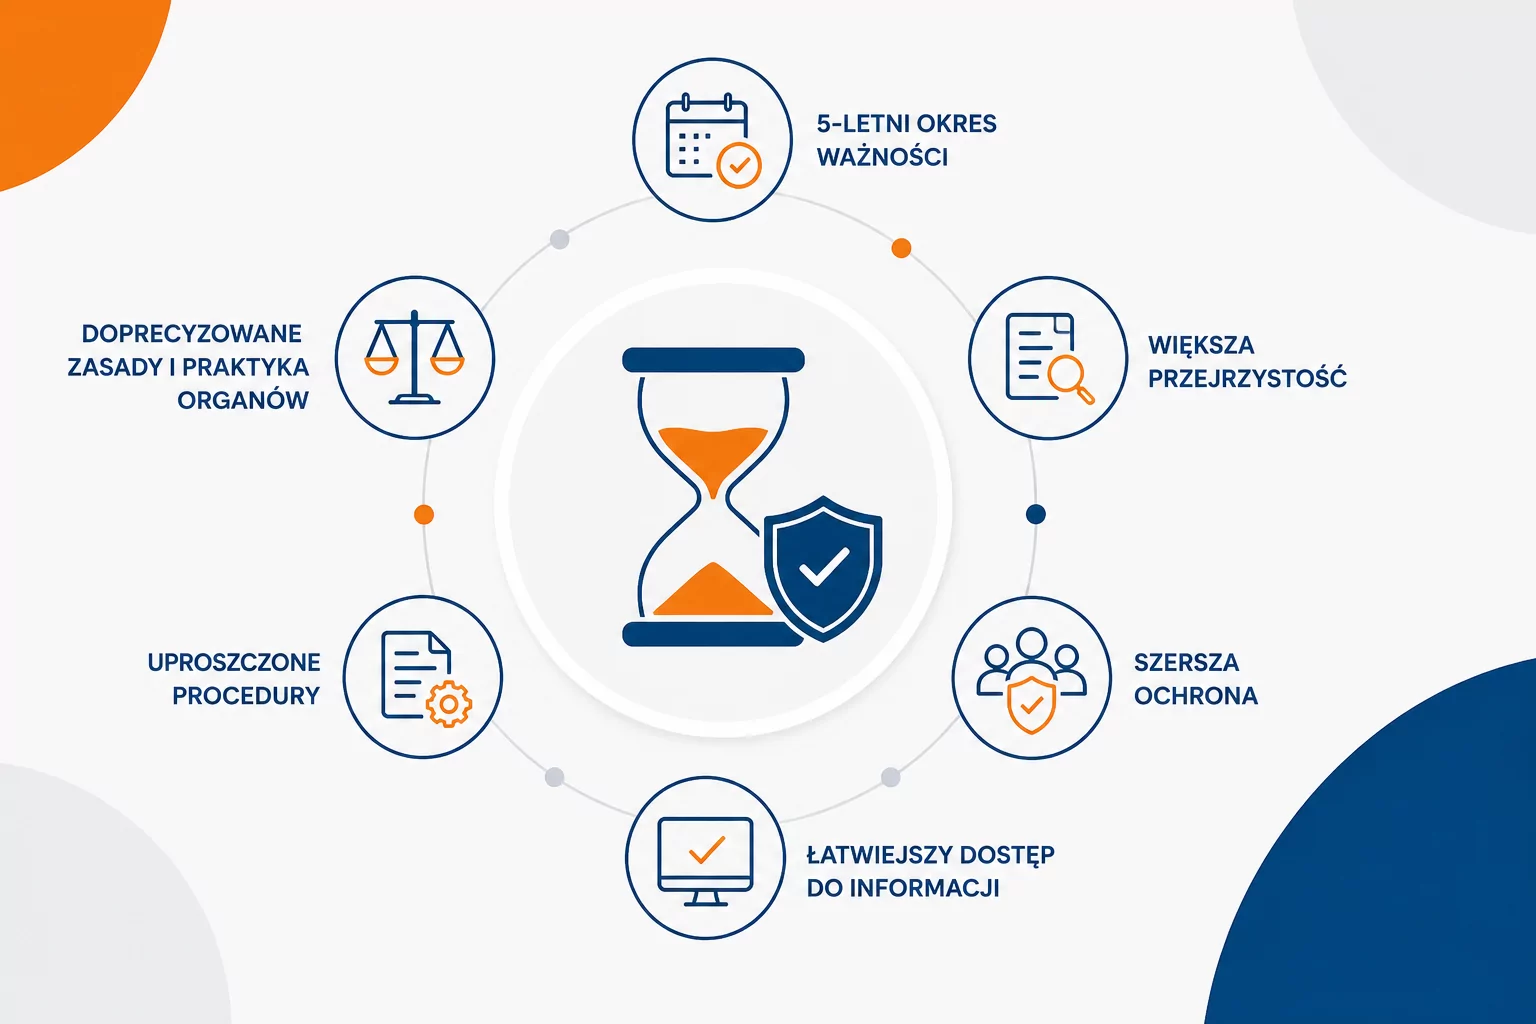
Po upływie pięciu lat podatnik będzie mógł wystąpić o bezpłatne przedłużenie interpretacji w zakresie zdarzeń przyszłych. Procedura ma zostać uproszczona, a w sprawie przedłużenia ma znaleźć zastosowanie mechanizm milczącego załatwienia sprawy.
W praktyce oznacza to konieczność zwracania większej uwagi na daty wydania i obowiązywania interpretacji. Sam fakt posiadania interpretacji nie będzie już wystarczający – przedsiębiorca będzie musiał kontrolować, czy dokument nadal zapewnia ochronę.
Czy wszystkie interpretacje podatkowe będą musiały być regularnie odnawiane?
Nie należy utożsamiać planowanego 5-letniego terminu z automatycznym obowiązkiem ponownego występowania o interpretację w każdej sprawie.
Znaczenie będzie miało przede wszystkim to, czego dotyczy interpretacja i czy podatnik nadal chce korzystać z ochrony w odniesieniu do zdarzeń przyszłych. Projekt zakłada możliwość bezpłatnego przedłużenia interpretacji, co ma ograniczyć obciążenia związane z utrzymaniem ochrony.
Jednocześnie przedsiębiorcy będą musieli uwzględnić nowe terminy w swoich procedurach podatkowych. W przypadku firm posiadających wiele interpretacji szczególnie przydatny może być wewnętrzny rejestr obejmujący m.in.:
datę wydania interpretacji,
sygnaturę i zakres tematyczny,
przepisy, których dotyczy interpretacja,
termin jej ważności,
informacje o późniejszych zmianach przepisów,
późniejsze interpretacje ogólne i objaśnienia podatkowe dotyczące tego samego zagadnienia.
Jak zmieni się ochrona podatnika wynikająca z interpretacji podatkowej?
Reforma ma nie tylko ograniczyć czas obowiązywania interpretacji indywidualnych. Jednym z jej celów jest również rozszerzenie i doprecyzowanie ochrony podatników.
Planowane przepisy mają umożliwić podatnikowi wybór, czy chce zastosować się do wykładni wynikającej z interpretacji ogólnej, czy do utrwalonej praktyki organów Krajowej Administracji Skarbowej.
Istotne ma być również rozszerzenie ochrony na określone skutki podatkowe powstałe przed opublikowaniem interpretacji ogólnej. Podobna zasada ma zostać przewidziana dla interpretacji indywidualnych – ochrona miałaby obejmować również określone skutki podatkowe powstałe przed doręczeniem interpretacji.
Takie rozwiązanie może mieć znaczenie przede wszystkim w sytuacjach, w których podatnik działał jeszcze przed formalnym uzyskaniem stanowiska organu.
Interpretacje podatkowe ogólne mają mieć większe znaczenie
Ministerstwo Finansów chce również zwiększyć praktyczne znaczenie interpretacji ogólnych.
Organ interpretacyjny miałby przedstawiać nie tylko sposób rozumienia określonych przepisów, ale również wyjaśniać skutki podatkowe wydania interpretacji ogólnej.
Dla podatników powinno to oznaczać łatwiejszą ocenę tego, jakie konsekwencje praktyczne wiążą się z przedstawionym przez administrację stanowiskiem.
Warto przy tym pamiętać, że interpretacje ogólne dotyczą określonego sposobu stosowania przepisów, a nie indywidualnej sytuacji konkretnego podatnika. Obecnie interpretacje indywidualne i ogólne są dostępne w systemie EUREKA, który umożliwia wyszukiwanie informacji m.in. według rodzaju dokumentu, słów kluczowych, sygnatury i daty wydania.
Interpretacja indywidualna może zostać wygaszona przez objaśnienia podatkowe
Jedna z istotniejszych propozycji dotyczy relacji pomiędzy interpretacjami indywidualnymi a objaśnieniami podatkowymi.
Ministerstwo Finansów planuje mechanizm, w którym interpretacje indywidualne pozostające w sprzeczności z wydanymi objaśnieniami podatkowymi będą podlegały wygaszeniu.
Dla przedsiębiorcy oznacza to, że samo posiadanie korzystnej interpretacji indywidualnej może nie wystarczyć do zapewnienia ciągłości ochrony.
Konieczne będzie również monitorowanie:
zmian przepisów podatkowych,
nowych interpretacji ogólnych,
objaśnień podatkowych,
zmian dotyczących utrwalonej praktyki organów.
To szczególnie ważne w obszarach podatkowych, w których przepisy często się zmieniają albo występują rozbieżności interpretacyjne.
Kiedy wniosek o interpretację indywidualną może być uznany za częściowo bezprzedmiotowy?
Projekt przewiduje również rozwiązanie mające ograniczyć liczbę wniosków dotyczących zagadnień, które zostały już wyjaśnione przez administrację skarbową.
Jeżeli problem przedstawiony we wniosku został wcześniej rozstrzygnięty w interpretacji ogólnej lub objaśnieniach podatkowych, organ będzie mógł częściowo stwierdzić bezprzedmiotowość wniosku.
Jednocześnie podatnik powinien otrzymać informację wskazującą:
odpowiedni dokument,
miejsce jego publikacji,
fragment dokumentu odpowiadający zagadnieniu przedstawionemu we wniosku.
Rozwiązanie ma ułatwić korzystanie z już istniejących stanowisk administracji i ograniczyć sytuacje, w których podatnik występuje o indywidualną interpretację w sprawie, która została już wyjaśniona.
Czym będzie utrwalona praktyka organów podatkowych?
Kolejnym elementem reformy ma być doprecyzowanie zasad dotyczących utrwalonej praktyki interpretacyjnej organów podatkowych.
Ministerstwo Finansów chce określić, czym dokładnie jest utrwalona praktyka oraz jakie warunki muszą zostać spełnione, aby podatnik mógł powołać się na wynikającą z niej ochronę.
Jednocześnie organy podatkowe mają zostać zobowiązane do uwzględniania utrwalonej praktyki w toku postępowań podatkowych.
Celem jest zwiększenie przewidywalności działania administracji. Podatnik, który postępuje zgodnie z wielokrotnie prezentowanym stanowiskiem organów, powinien mieć większą pewność, że późniejsza zmiana podejścia nie będzie dla niego zaskoczeniem.
EUREKA pokaże termin ważności interpretacji podatkowej
Planowane zmiany mają również zwiększyć przejrzystość informacji o interpretacjach.
W systemie EUREKA mają być dostępne informacje dotyczące terminów ważności interpretacji indywidualnych. Dokumenty, które utraciły ważność wskutek zmiany przepisów podatkowych, mają być odpowiednio oznaczane.
To ważna zmiana z punktu widzenia praktyki przedsiębiorców. EUREKA już obecnie służy do wyszukiwania interpretacji indywidualnych i ogólnych oraz innych informacji podatkowych.
Lepsze oznaczanie statusu dokumentów powinno ułatwić ocenę, czy konkretna interpretacja nadal może być wykorzystywana przy podejmowaniu decyzji podatkowych.
Dłuższy termin na uzupełnienie wniosku o interpretację podatkową
Zmiany mają dotyczyć również samej procedury występowania o interpretację indywidualną.
Ministerstwo Finansów proponuje wydłużenie terminu na uzupełnienie braków formalnych i merytorycznych z 7 do 14 dni.
Dla podatnika oznacza to więcej czasu na przygotowanie dodatkowych informacji lub uzupełnienie dokumentacji wymaganej przez organ.
Obecnie oficjalne informacje dotyczące procedury wskazują na 7-dniowy termin na uzupełnienie wniosku w odpowiedzi na wezwanie.
Zmiany w formularzach do interpretacji indywidualnych
Projekt zakłada także doprecyzowanie wymogów formalnych dotyczących wniosków o wydanie interpretacji indywidualnej.
Najważniejsze zasady mają zostać określone bezpośrednio w ustawie, natomiast wzory formularzy nie mają być już określane w rozporządzeniach. Mają być publikowane w Biuletynie Informacji Publicznej.
Celem jest łatwiejszy dostęp do aktualnych formularzy i ograniczenie problemów związanych z częstymi zmianami wzorów dokumentów.
Komentarz ekspertki
„Interpretacja indywidualna ma sens tylko wtedy, gdy odpowiada rzeczywistej sytuacji podatnika i pozostaje aktualna w zmieniającym się otoczeniu prawnym. Planowane wprowadzenie 5-letniego okresu ważności powinno skłonić przedsiębiorców do traktowania interpretacji nie jako dokumentów „na zawsze”, lecz jako elementu wymagającego okresowej weryfikacji. W praktyce warto już teraz uporządkować posiadane interpretacje i sprawdzić, czy późniejsze zmiany przepisów, interpretacje ogólne lub objaśnienia podatkowe nie wpływają na ich aktualność.”
— Magdalena Tomaszewska, doradca podatkowy
Co zmiany w interpretacjach podatkowych oznaczają dla przedsiębiorców?
Z punktu widzenia przedsiębiorców najważniejsza jest zmiana podejścia do interpretacji jako dokumentu, który można uznać za aktualny przez nieograniczony czas.
Firmy posiadające starsze interpretacje powinny zweryfikować przede wszystkim:
1. Zakres interpretacji Czy rzeczywisty sposób prowadzenia działalności nadal odpowiada stanowi faktycznemu lub zdarzeniu przyszłemu przedstawionemu we wniosku?
2. Aktualność przepisów Czy przepisy będące podstawą wydania interpretacji nadal obowiązują i mają takie samo brzmienie?
3. Późniejsze stanowiska MF Czy po wydaniu interpretacji pojawiła się interpretacja ogólna lub objaśnienia podatkowe dotyczące tego samego zagadnienia?
4. Praktykę organów Czy sposób interpretowania danego przepisu przez organy podatkowe nadal jest taki sam?
5. Termin ważności Jeżeli nowe zasady wejdą w życie, kiedy upływa pięcioletni okres i czy potrzebne będzie wystąpienie o przedłużenie interpretacji?
Takie działania mogą być szczególnie istotne w przypadku interpretacji dotyczących znaczących kwot, wieloletnich inwestycji, restrukturyzacji, rozliczeń między podmiotami powiązanymi czy nietypowych modeli prowadzenia działalności.
Jak przygotować firmę na nowe zasady dotyczące interpretacji podatkowych?
Przedsiębiorcy nie muszą obecnie podejmować działań wynikających z projektowanych przepisów, ponieważ proponowane rozwiązania nie są jeszcze ostatecznymi regulacjami.
Warto jednak już teraz uporządkować posiadane interpretacje podatkowe.
Dobrym rozwiązaniem jest stworzenie wewnętrznego rejestru interpretacji, w którym znajdą się co najmniej:
sygnatura interpretacji,
data wydania,
zakres tematyczny,
przepisy, których dotyczy,
opis działalności lub transakcji objętej interpretacją,
informacje o późniejszych zmianach przepisów,
powiązane interpretacje ogólne i objaśnienia,
aktualny status dokumentu,
planowany termin kolejnej weryfikacji.
W przypadku większych organizacji warto powiązać taki rejestr z procedurą monitorowania zmian podatkowych. Pozwoli to odpowiednio wcześnie zidentyfikować interpretacje wymagające ponownej analizy.
Czy interpretacje wydane przed zmianą przepisów też będą ważne tylko 5 lat?
To jedna z najważniejszych kwestii, która będzie wymagała szczególnej uwagi podczas prac legislacyjnych.
Odpowiedź będzie zależała od przepisów przejściowych. To one powinny określić, czy i w jaki sposób nowy 5-letni okres ważności będzie odnosił się do interpretacji wydanych przed wejściem w życie nowych regulacji.
Na obecnym etapie nie należy więc zakładać, że każda już wydana interpretacja automatycznie utraci moc po upływie pięciu lat od daty jej wydania.
Dla przedsiębiorców posiadających starsze interpretacje kluczowe będzie zapoznanie się z ostateczną treścią ustawy oraz przepisami przejściowymi.
Kiedy nowe zasady dotyczące interpretacji podatkowych wejdą w życie?
Na obecnym etapie przedstawione rozwiązania są propozycjami zmian w Ordynacji podatkowej. Ich ostateczny kształt może zmienić się w toku konsultacji i dalszych prac legislacyjnych.
Szczególne znaczenie będą miały przepisy przejściowe, ponieważ to one przesądzą o sposobie traktowania interpretacji wydanych przed wejściem w życie nowych regulacji.
Dlatego przedsiębiorcy nie powinni jeszcze przyjmować, że pięcioletni termin obowiązywania interpretacji już obowiązuje.
Podsumowanie – interpretacja podatkowa ma wymagać stałego monitorowania
Planowana reforma ma zmienić znacznie więcej niż sam okres obowiązywania interpretacji indywidualnych. Ministerstwo Finansów chce przebudować zasady funkcjonowania całego systemu interpretacji, obejmując zmianami również interpretacje ogólne, objaśnienia podatkowe oraz utrwaloną praktykę organów.
Dla przedsiębiorców najważniejsza zmiana może polegać na konieczności regularnego monitorowania posiadanych interpretacji podatkowych.
Jeżeli propozycje zostaną przyjęte, przedsiębiorca będzie musiał zwracać uwagę nie tylko na to, co wynika z posiadanej interpretacji, ale również na jej termin ważności, późniejsze zmiany przepisów, nowe objaśnienia podatkowe i stanowiska organów.
Warto więc już teraz uporządkować posiadane interpretacje i sprawdzić ich aktualność. Pozwoli to łatwiej przygotować się do nowych zasad, jeżeli proponowana reforma wejdzie w życie.
FAQ – najczęstsze pytania o zmiany w interpretacjach podatkowych
Czy interpretacje indywidualne będą ważne tylko 5 lat?
Ministerstwo Finansów proponuje wprowadzenie 5-letniego okresu ważności interpretacji indywidualnych. Po tym czasie podatnik miałby możliwość bezpłatnego przedłużenia interpretacji w zakresie zdarzeń przyszłych.
Czy przedłużenie interpretacji będzie płatne?
Zgodnie z przedstawioną propozycją przedłużenie interpretacji ma być bezpłatne, a procedura ma zostać uproszczona.
Czy nowe przepisy już obowiązują?
Nie. Opisywane rozwiązania są propozycjami zmian w Ordynacji podatkowej. Ich ostateczny kształt zależy od przebiegu prac legislacyjnych.
Co z interpretacjami wydanymi kilka lat temu?
To będzie zależało przede wszystkim od przepisów przejściowych. Na obecnym etapie nie można zakładać automatycznego zastosowania 5-letniego terminu do wszystkich już wydanych interpretacji.
Czy zmiana przepisów może wpłynąć na ważność interpretacji?
Tak. Projekt przewiduje większą przejrzystość informacji o statusie interpretacji, w tym oznaczanie dokumentów, które utraciły ważność w związku ze zmianą przepisów.
Czy interpretacja indywidualna może być sprzeczna z objaśnieniami podatkowymi?
Planowane przepisy zakładają mechanizm wygaszania interpretacji indywidualnych pozostających w sprzeczności z wydanymi objaśnieniami podatkowymi.
Gdzie można sprawdzić interpretacje podatkowe?
Interpretacje indywidualne i ogólne można wyszukiwać w systemie EUREKA. System umożliwia wyszukiwanie m.in. według rodzaju dokumentu, słowa lub frazy, sygnatury oraz daty wydania.
Skorzystaj ze wsparcia ekspertów
Jeżeli firma posiada interpretacje podatkowe, warto przeprowadzić ich przegląd jeszcze przed wejściem w życie nowych regulacji. W szczególności należy sprawdzić, czy przedstawiony w interpretacji stan faktyczny nadal odpowiada rzeczywistej działalności firmy oraz czy późniejsze zmiany przepisów i stanowiska Ministerstwa Finansów nie wpływają na jej aktualność.
Neofin może wesprzeć przedsiębiorców w przeglądzie posiadanych interpretacji, analizie zmian w przepisach oraz uporządkowaniu dokumentacji podatkowej. Skontaktuj się z nami, jeżeli chcesz zweryfikować, czy posiadane interpretacje nadal odpowiadają sytuacji Twojej firmy.
Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat.
Lista potrzebnych dokumentów:
item 1
item 2
item 3
Duis aute irure dolor in reprehenderit in voluptate velit esse cillum dolore eu fugiat nulla pariatur. Excepteur sint occaecat cupidatat non proident, sunt in culpa qui officia deserunt mollit anim id est laborum.