

Rewolucja w VAT 2026–2028: 9 kwietnia 2026 r. Ministerstwo Finansów i Gospodarki skierowało do dalszych prac jeden z najważniejszych projektów zmian w podatku VAT ostatnich lat – oznaczony numerem UD314. To kompleksowa nowelizacja, która łączy trzy kierunki: uszczelnienie systemu, uproszczenia dla firm oraz dostosowanie przepisów do prawa unijnego.
Dla przedsiębiorców oznacza to jedno: zmiany będą duże, rozłożone w czasie i realnie wpłyną na codzienne rozliczenia.
Najważniejsze zmiany w VAT – przegląd
Rewolucja w VAT 2026–2028 to nie jedna reforma, lecz pakiet kilkudziesięciu modyfikacji. Projekt UD314 nie jest jedną reformą, lecz pakietem kilkudziesięciu modyfikacji. Poniżej te, które będą miały największe znaczenie w praktyce.
1. Elektroniczny TAX FREE (od 1 lipca 2028 r.)
Na największych lotniskach w Polsce pojawią się terminale do samodzielnej odprawy TAX FREE dla podróżnych spoza UE.
Co się zmieni?
- koniec papierowych procedur,
- szybsza obsługa zwrotów VAT,
- większa automatyzacja procesu.
To pierwszy krok w kierunku pełnej cyfryzacji tego obszaru.
2. Skład VAT – nowa instytucja (od 2027 r.)
W ramach Rewolucja w VAT 2026–2028 to jedna z najbardziej przełomowych zmian
Na czym polega?
Towary przechowywane w składzie VAT nie będą objęte podatkiem aż do momentu ich wyprowadzenia. W praktyce oznacza to czasowe zastosowanie stawki 0%.
Kto skorzysta najbardziej?
- branża motoryzacyjna (start już od 1 października 2026 r.),
- firmy działające w handlu międzynarodowym,
- importerzy i eksporterzy.
Warunki:
- konieczne będzie uzyskanie zezwolenia,
- obowiązkowa szczegółowa ewidencja.
3. Rewolucja w VAT 2026–2028. Odpowiedzialność solidarna rozszerzona na usługi (od 1 października 2026 r.)
Nowością jest objęcie odpowiedzialnością solidarną usług niematerialnych, m.in.:
- IT i programowania,
- doradztwa,
- marketingu i reklamy,
- księgowości,
- usług HR i B+R.
Ważne ograniczenie:
- obowiązuje dopiero od:
- 15 000 zł (pojedyncza faktura) lub
- 50 000 zł miesięcznie (z jednym kontrahentem).
To kompromis po konsultacjach – mniejsze firmy mają być mniej narażone na ryzyko.
4. Zmiany w rejestracji VAT
Od października 2026 r.:
- nowe przesłanki odmowy rejestracji (szczególnie dla firm spoza UE),
- większy nacisk na przedstawiciela podatkowego,
- rozszerzone powody wykreślenia z rejestru.
Rewolucja w VAT 2026–2028 czyli Plus dla przedsiębiorców:
- możliwość sprawdzenia statusu kontrahenta wstecz aż do 5 lat.
5. Koniec VAT-Z i mniej formalności (od 2027 r.)
Dobra wiadomość: uproszczenia administracyjne.
Zmiany obejmują:
- likwidację formularza VAT-Z,
- automatyczne przekazywanie danych między rejestrami,
- mniej obowiązków deklaracyjnych,
- uproszczenia w imporcie towarów.
6. Nowe zasady dla kas fiskalnych
- kara 300 zł za brak wyrejestrowania kasy (od 1.10.2026),
- zakaz wymiany pamięci fiskalnej w starszych urządzeniach (od 1.07.2027),
- nowe regulacje dla kas wirtualnych.
7. Zmiana klasyfikacji towarów (split payment)
PKWiU zostanie zastąpione nomenklaturą CN.
Cel: ujednolicenie przepisów w całej UE.
8. Dostosowanie do orzeczeń TSUE
Projekt uwzględnia ważne wyroki, m.in.:
- możliwość oddzielnej rejestracji małżonków prowadzących gospodarstwo rolne,
- zmiany w odliczeniach VAT przy czynnościach pozornych,
- doprecyzowanie zasad stosowania stawki 0%.
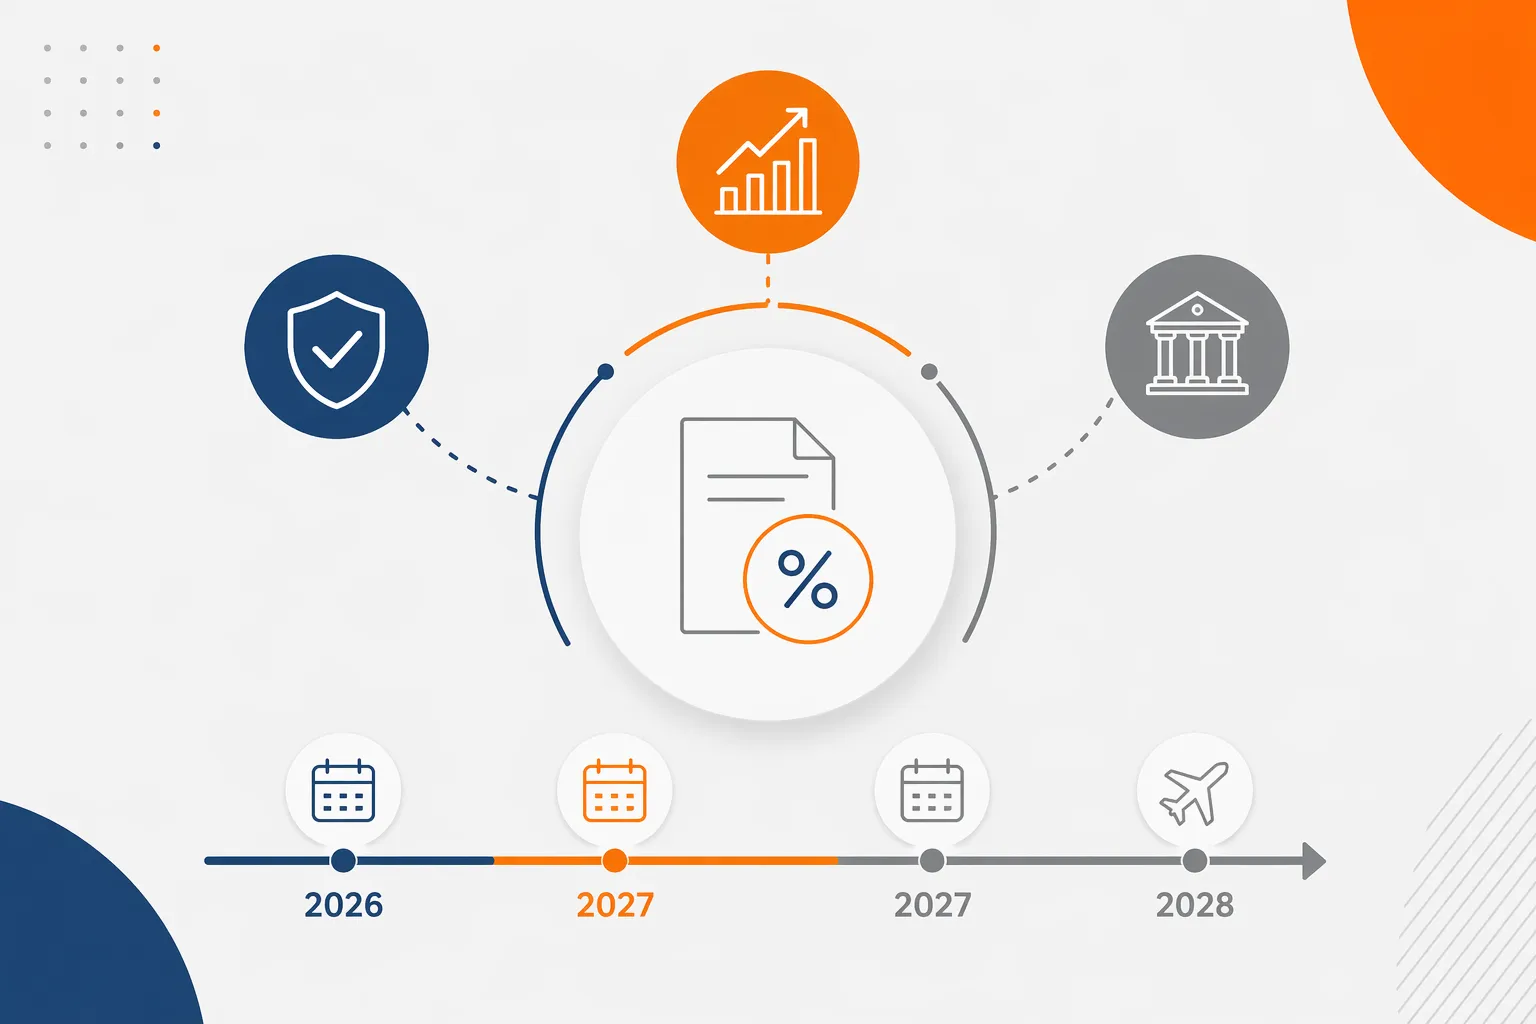
Rewolucja w VAT 2026–2028: Harmonogram zmian
Reforma będzie wdrażana etapami:
- 1 października 2026 r. – pierwsze kluczowe zmiany
- 1 stycznia 2027 r. – uproszczenia i skład VAT
- 1 lipca 2027 r. – zmiany w kasach fiskalnych
- 1 lipca 2028 r. – elektroniczny TAX FREE
Komentarz ekspertki
„Rewolucja w VAT 2026–2028 – Projekt UD314 to jedna z najbardziej kompleksowych reform VAT w ostatnich latach. Z jednej strony upraszcza wiele procedur, ale z drugiej wprowadza nowe ryzyka – szczególnie w zakresie odpowiedzialności solidarnej i weryfikacji kontrahentów. Firmy powinny już teraz przeanalizować swoje procesy księgowe i relacje biznesowe, bo część zmian będzie wymagała nie tylko dostosowania systemów, ale też zmiany podejścia do zarządzania ryzykiem podatkowym.”
— Magdalena Tomaszewska, doradca podatkowy
Rewolucja w VAT 2026–2028: Co planowane zmiany w ramach UD314 oznaczają dla Twojej firmy?
W praktyce przedsiębiorcy powinni przygotować się na:
- większą kontrolę transakcji usługowych,
- konieczność dokładniejszej weryfikacji kontrahentów,
- zmiany w systemach księgowych i ERP,
- nowe możliwości optymalizacji (np. skład VAT),
- stopniową cyfryzację rozliczeń.
FAQ – pytania przedsiębiorców o UD314
Czy wszystkie firmy odczują zmiany Rewolucja w VAT 2026–2028?
Nie. Największy wpływ odczują firmy usługowe oraz działające w handlu międzynarodowym.
Czy odpowiedzialność solidarna dotyczy małych firm?
Tylko przy większych transakcjach – powyżej określonych progów (15 tys. zł / 50 tys. zł).
Czy skład VAT jest obowiązkowy?
Nie, to rozwiązanie dobrowolne – ale wymagające spełnienia warunków formalnych.
Czy zmiany w Rewolucja w VAT 2026–2028 oznaczają więcej obowiązków?
Częściowo tak, ale równolegle wprowadzane są uproszczenia (np. likwidacja VAT-Z).
Kiedy trzeba się przygotować?
Najlepiej już w 2026 r., ponieważ pierwsze zmiany wchodzą w życie od października.
Skorzystaj ze wsparcia ekspertów
Rewolucja w VAT 2026–2028 – Projekt UD314 to nie kosmetyka przepisów, ale realna przebudowa systemu VAT. Łączy deregulację z nowymi obowiązkami i wyraźnym kierunkiem cyfryzacji.
Kluczowe jest wcześniejsze przygotowanie – szczególnie w obszarze księgowości i współpracy z kontrahentami.
Sprawdź, jak zmiany w VAT wpłyną na Twoją firmę – skontaktuj się z biurem rachunkowym Neofin i przygotuj się na nowe przepisy z wyprzedzeniem.