Fundacje rodzinne 2026 – planowane zmiany mogą wpłynąć na podatki i sukcesję firm rodzinnych
Fundacje rodzinne stały się w ostatnich latach jednym z najważniejszych narzędzi planowania sukcesji i ochrony majątku rodzinnego. Dzięki korzystnym rozwiązaniom podatkowym oraz możliwości długoterminowego zarządzania majątkiem zyskały dużą popularność wśród przedsiębiorców. Obecnie jednak trwają prace nad zmianami […]
Fundacje rodzinne stały się w ostatnich latach jednym z najważniejszych narzędzi planowania sukcesji i ochrony majątku rodzinnego. Dzięki korzystnym rozwiązaniom podatkowym oraz możliwości długoterminowego zarządzania majątkiem zyskały dużą popularność wśród przedsiębiorców.
Obecnie jednak trwają prace nad zmianami przepisów, które mają ograniczyć wykorzystywanie fundacji rodzinnych do optymalizacji podatkowej. Projektowane regulacje mogą istotnie wpłynąć zarówno na osoby posiadające już fundację rodzinną, jak i przedsiębiorców dopiero rozważających jej założenie.
Jakie zmiany w fundacjach rodzinnych są planowane?
Projekt nowelizacji przewiduje kilka istotnych modyfikacji dotyczących funkcjonowania fundacji rodzinnych. Głównym celem proponowanych zmian jest uszczelnienie systemu podatkowego oraz ograniczenie działań, które według ustawodawcy odbiegają od podstawowego celu fundacji, czyli ochrony majątku rodzinnego i planowania sukcesji.
Najważniejsze propozycje obejmują:
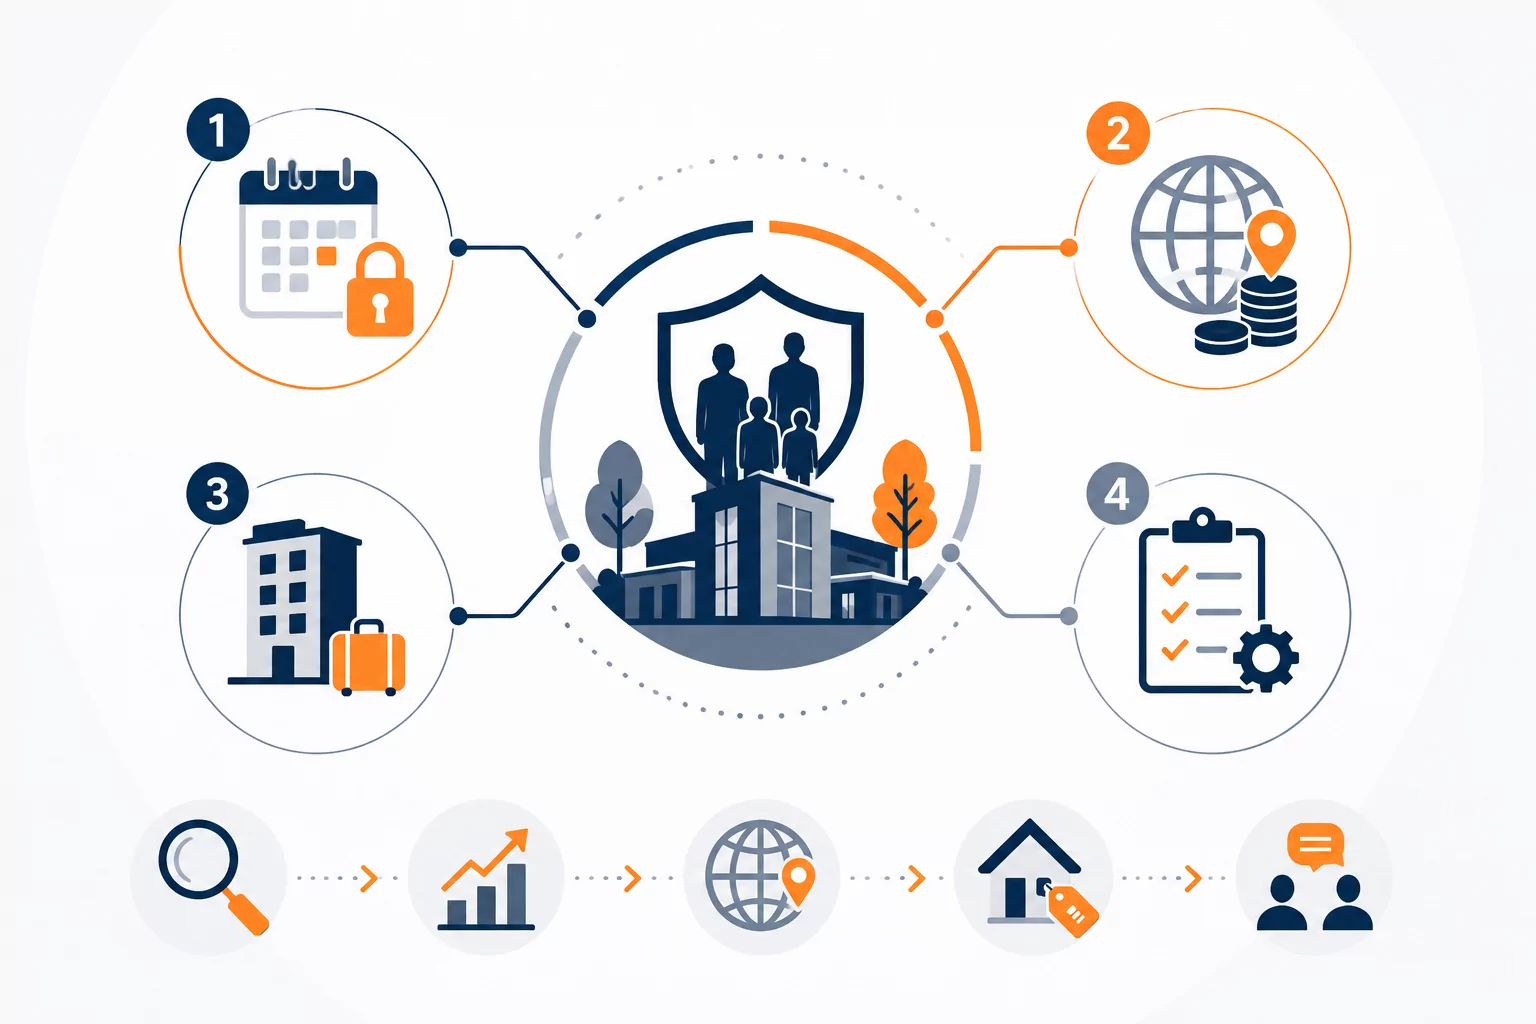
wprowadzenie okresu karencji dla niektórych składników majątku wniesionych do fundacji,
objęcie wybranych zagranicznych struktur dodatkowymi obowiązkami podatkowymi,
ograniczenie preferencji podatkowych dla najmu krótkoterminowego,
doprecyzowanie zakresu dopuszczalnej działalności fundacji rodzinnej.
3-letni okres karencji dla majątku wniesionego do fundacji
Jedną z najbardziej komentowanych propozycji jest wprowadzenie tzw. 3-letniego okresu karencji (lock-up).
W praktyce oznaczałoby to, że szybka sprzedaż aktywów wniesionych do fundacji rodzinnej, takich jak:
udziały w spółkach,
akcje,
inne składniki majątkowe,
mogłaby skutkować utratą części korzyści podatkowych przewidzianych dla fundacji.
Celem tej zmiany jest ograniczenie sytuacji, w których fundacja rodzinna byłaby wykorzystywana wyłącznie jako krótkoterminowe narzędzie do korzystniejszego opodatkowania sprzedaży majątku.
Dla przedsiębiorców planujących reorganizację struktur właścicielskich lub sprzedaż udziałów może to oznaczać konieczność dokładniejszego planowania transakcji z odpowiednim wyprzedzeniem.
Fundacje rodzinne a zagraniczne spółki i struktury CFC
Projekt zakłada również objęcie fundacji rodzinnych regulacjami dotyczącymi kontrolowanych jednostek zagranicznych (CFC – Controlled Foreign Corporation).
Zmiany mają ograniczyć możliwość przenoszenia dochodów do krajów oferujących preferencyjne opodatkowanie. Dodatkowo doprecyzowane mają zostać zasady rozliczania udziałów w niektórych zagranicznych strukturach podatkowych.
W praktyce przedsiębiorcy posiadający międzynarodowe struktury kapitałowe mogą zostać objęci dodatkowymi obowiązkami związanymi z rozliczaniem dochodów osiąganych za granicą.
Koniec preferencji podatkowych dla najmu krótkoterminowego?
Kolejna propozycja dotyczy działalności polegającej na najmie krótkoterminowym nieruchomości.
Zdaniem projektodawców tego rodzaju działalność wykracza poza podstawowe założenia fundacji rodzinnej, dlatego dochody z krótkoterminowego wynajmu apartamentów czy lokali mogą zostać pozbawione obecnych preferencji podatkowych.
Jeżeli zmiany wejdą w życie, fundacje rodzinne inwestujące w nieruchomości przeznaczone na wynajem krótkoterminowy powinny ponownie przeanalizować opłacalność przyjętego modelu biznesowego.
Czy fundacje rodzinne stracą swoją atrakcyjność?
Zwolennicy zmian podkreślają, że nowe przepisy pozwolą przywrócić fundacjom rodzinnym ich pierwotną funkcję, czyli ochronę majątku rodzinnego oraz zapewnienie płynnej sukcesji międzypokoleniowej.
Krytycy wskazują natomiast, że osoby, które utworzyły fundacje rodzinne w oparciu o obowiązujące regulacje, mogą zostać zmuszone do weryfikacji swoich długoterminowych planów majątkowych i podatkowych.
W efekcie część przedsiębiorców może stanąć przed koniecznością przebudowy istniejących struktur własnościowych oraz przeanalizowania alternatywnych rozwiązań sukcesyjnych.
Co przedsiębiorcy powinni zrobić już teraz?
Choć projektowane przepisy nie są jeszcze ostateczne, właściciele firm i osoby posiadające fundacje rodzinne powinny już teraz monitorować proces legislacyjny.
W szczególności warto:
przeanalizować strukturę majątku wniesionego do fundacji,
zweryfikować planowane transakcje sprzedaży udziałów lub akcji,
ocenić wpływ zmian na inwestycje zagraniczne,
sprawdzić opłacalność działalności związanej z najmem krótkoterminowym,
skonsultować planowane działania z doradcą podatkowym i prawnym.
Komentarz ekspertki
„Proponowane podniesienie drugiego progu podatkowego jest odpowiedzią na wzrost wynagrodzeń i fundacja rodzinna pozostaje jednym z najważniejszych narzędzi sukcesyjnych dostępnych dla polskich przedsiębiorców. Planowane zmiany nie oznaczają końca tej instytucji, ale mogą znacząco wpłynąć na sposób jej wykorzystania. Szczególnie istotne będzie odpowiednie planowanie transakcji dotyczących udziałów, akcji oraz aktywów zagranicznych. Przedsiębiorcy posiadający fundacje rodzinne powinni już dziś przeprowadzić analizę potencjalnych skutków nowych regulacji dla swojej sytuacji majątkowej i podatkowej.”
— Magdalena Tomaszewska, doradca podatkowy
FAQ – pytania o zmiany w fundacjach rodzinnych
Czy fundacje rodzinne zostaną zlikwidowane?
Nie. Projektowane zmiany nie przewidują likwidacji fundacji rodzinnych. Dotyczą głównie zasad opodatkowania i zakresu działalności.
Na czym polega 3-letni okres karencji?
To propozycja ograniczająca możliwość szybkiej sprzedaży aktywów wniesionych do fundacji bez utraty określonych preferencji podatkowych.
Czy zmiany obejmą zagraniczne spółki należące do fundacji?
Tak, projekt przewiduje objęcie fundacji regulacjami dotyczącymi kontrolowanych jednostek zagranicznych (CFC).
Czy najem krótkoterminowy przez fundację rodzinną będzie nadal możliwy?
Prawdopodobnie tak, jednak może zostać pozbawiony części obecnych preferencji podatkowych.
Czy warto zakładać fundację rodzinną po zmianach?
Ostateczna ocena będzie zależała od finalnego kształtu przepisów oraz indywidualnej sytuacji przedsiębiorcy. W wielu przypadkach fundacja nadal może pozostać skutecznym narzędziem sukcesyjnym.
Skorzystaj ze wsparcia ekspertów
Planowane zmiany w fundacjach rodzinnych mogą istotnie wpłynąć na sposób zarządzania majątkiem, planowanie sukcesji oraz rozliczenia podatkowe przedsiębiorców. Szczególne znaczenie mają propozycje dotyczące 3-letniego okresu karencji, zagranicznych struktur CFC oraz najmu krótkoterminowego. Osoby posiadające fundacje rodzinne lub rozważające ich utworzenie powinny na bieżąco śledzić postęp prac legislacyjnych i odpowiednio wcześnie przygotować się na ewentualne nowe obowiązki.
Eksperci Neofin pomogą przeanalizować wpływ planowanych zmian na Twoją firmę, majątek oraz strategię sukcesyjną. Skontaktuj się z nami, aby przygotować bezpieczne i efektywne rozwiązania dopasowane do przyszłych regulacji.
Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat.
Lista potrzebnych dokumentów:
item 1
item 2
item 3
Duis aute irure dolor in reprehenderit in voluptate velit esse cillum dolore eu fugiat nulla pariatur. Excepteur sint occaecat cupidatat non proident, sunt in culpa qui officia deserunt mollit anim id est laborum.